
养老金三本账兜底难包办一切:个人养老金锁定期与黄金签证套利
《人民日报》三本账以9.85万亿结余与3.81万亿战略储备证伪养老金崩盘论,但明确定位保基本兜底线、不包办一切。面对63岁延迟退休、20年最低缴费与个人养老金锁定期,数字游民如何用最低档社保、3.5%提领率及葡萄牙50万欧黄金签证构建跨境防线?
图 1:在国家基本养老保险明确“保基本、兜底线”的制度边界下,将国内底线社保、全球指数提领池与葡萄牙里斯本等海外居留权解耦配置,是数字游民跨越早退流动性真空期的核心防线。
2026年10月30日,《人民日报》刊发“人民锐评”算清“结构账、公平账、长远账”三本账,以9.85万亿元基本养老累计结余与3.81万亿元全国社保基金战略储备,直接驳斥坊间“养老金崩盘论”。比万亿结余更需圈出重点的,是官媒原文那句清醒定性——“制度托底,并不等于包办一切,基本养老保险的定位是‘保基本、兜底线’”。对追求提前退休(FIRE)与跨国旅居的数字游民而言,真正的财务命题并非担忧国家统筹账户违约,而是在延迟退休与锁定期拉长的精算规则下,搭建跨司法管辖区的长期购买力与居留防火墙。
宏观底盘与个体折现:穿透“三本账”的托底边界与锁定期约束
舆论场上周期性浮现的“社保资金池数年内见底论”,根源在于将单一老龄化省份的当期收支缺口,简单等同于全国社保体系的名义偿付危机。拆解“人民锐评”所引述的“结构账、公平账、长远账”,国家层面的公共养老金底盘由四重硬核资产与财政机制共同焊死:
- 基本养老保险基金当期盈余与近十万亿滚存结余:根据人力资源和社会保障部于2026年7月16日发布的《2025年度人力资源和社会保障事业发展统计公报》,截至2025年末,全国参加城镇职工基本养老保险人数达5.47亿人(比2024年末增加1231万人)。2025年全年基本养老保险基金总收入88657亿元(约8.87万亿元),总支出77427亿元(约7.74万亿元),年末累计结余高达98459亿元(约9.85万亿元,其中基金投资运营规模2.98万亿元)。单看城镇职工基本养老保险,全年收入79170亿元(约7.92万亿元)、支出71203亿元(约7.12万亿元),当期收支结余7967亿元(近8000亿元),年末累计结余达78685亿元(约7.87万亿元);若合并失业、工伤保险,三项社保基金2025年末累计结余达10.2万亿元。
- 全国统筹跨省调剂与中央财政托底:我国基本养老保险实行“社会统筹+个人账户”模式。自2018年建立中央调剂制度、2022年企业职工基本养老保险并入全国大池统一调度以来,富余省份结余向抚养比偏高省份常态化输血,单年跨省调剂资金规模超过2000亿元(中央调剂制度实施前4年累计跨省调剂超6000亿元);背靠已站上140万亿元台阶的经济总量,中央财政对企业职工基本养老保险的专项补助与转移支付单年即超过6000亿元。
- 3.81万亿元战略储备基金与复利增值:全国社会保障基金理事会于2026年9月1日发布的《全国社会保障基金2025年度报告》显示,专门用于人口老龄化高峰时期补充、调剂养老支出的全国社会保障基金,截至2025年末资产总额达38083.73亿元(约3.81万亿元),基金权益总额为33466.25亿元(约3.35万亿元)。2025年该基金投资收益额达3906.72亿元,当年投资收益率达13.22%;自成立以来的年均投资收益率为7.62%,累计投资收益额达22916.79亿元。
- 1.68万亿元央企国有资本划转:依据国务院将企业国有股权10%划转充实社保基金的实施方案,中央层面已全面完成93家中央企业和中央金融机构的国有资本划转,共注入国有资本总额1.68万亿元。
上述四组官方账本充分证实,公共养老金在宏观主权信用层面绝无“破产断发”之虞。然而,宏观池子的稳固对应的是“保基本、兜底线”的广覆盖目标;当精算视角下沉至脱离雇主贴补的自由职业者、独立开发者与FIRE人群时,微观个体的现金流折现账便暴露出三条刚性约束:
其一,灵活就业参保的“六四分账”与离境退保限制。依据《中华人民共和国社会保险法》第十二条、第十四条及实施规定第六条,无雇工个体工商户与灵活就业人员参加企业职工基本养老保险的缴费比例为20%(通常在当地社平工资60%至300%之间选择基数)。在这20%的费率中,仅有8%记入个人账户(占所缴养老保费的40%,归个人所有且可继承),其余12%(占所缴养老保费的60%)全部拨入社会统筹基金。个人账户严禁提前支取;若参保人在达到法定退休年龄前赴海外定居但未丧失中国国籍,个人账户仅予以封存保留而不得退保;哪怕参保人已加入外国国籍并书面申请终止基本养老保险关系,所能一次性退还的也仅限于8%的个人账户储存额,已划入统筹池的那60%保费(12%费率部分)属于不可赎回的制度性沉没成本。
其二,63岁延迟领取与20年最低缴费门槛的双重拉长。根据2024年9月13日第十四届全国人大常委会第十一次会议通过的《关于实施渐进式延迟法定退休年龄的决定》及国务院办法,自2025年1月1日起用15年时间,男职工和原法定退休年龄为55周岁的女职工每4个月延迟1个月,分别从60周岁逐步延迟至63周岁、从55周岁逐步延迟至58周岁;原法定退休年龄为50周岁的女职工每2个月延迟1个月,逐步延迟至55周岁(达到最低缴费年限者可自愿选择弹性提前退休,提前时间最长不超过3年,且不得低于原法定退休年龄)。与此同时,2025年至2029年期间按月领取基本养老金的最低缴费年限维持15年,但从2030年1月1日起,最低缴费年限由15年逐步提高至20年,每年提高6个月(直至2039年达到20年)。结合个人账户养老金计发月数(50岁对应195个月、55岁对应170个月、60岁对应139个月、65岁对应101个月)核算,弹性退休精算模型与盈亏平衡测算清晰表明,缴费门槛抬升与申领起点后移,显著延长了高基数参保者的本金回笼周期。
其三,第三支柱“个人养老金”的锁定期与低税率群体错配。2024年12月10日人力资源社会保障部等五部门印发《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号),自2024年12月15日起将个人养老金制度从36个先行城市全面推开至全国,将国债、特定养老储蓄、指数基金纳入产品范围,并在达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居三项传统条件外,新增患重大疾病、领取失业保险金达到一定条件或正在领取最低生活保障金三类提前领取情形。但依据财政部、国家税务总局2024年第21号公告(延续2022年第34号公告规则),个人养老金按12000元/年的限额在综合所得或经营所得中据实税前扣除,投资环节暂不征税,领取环节单独按照3%的税率计算缴纳个人所得税。对于已提前脱离职场、国内无综合所得或应纳税所得额仅适用免税及3%最低档税率的FIRE人群而言,继续缴存个人养老金不仅无法享受高边际税率抵扣,反而在漫长的锁定期后需额外承担3%的领取税负——除非利用“出国(境)定居”条款完成跨境身份解锁。
跨越早退流动性真空期:葡萄牙 50 万欧元基金黄金签证与东南亚法权套利
当一名数字游民在40~45岁实现财务独立并退出传统雇佣体系,距离63周岁的法定养老金申领线往往横亘着18~23年的“早退流动性真空期”。在这段漫长的窗口期内,国内第一支柱与第三支柱资金处于制度性冻结状态,个体既需要低通胀、高购买力的旅居地来平滑现金流消耗,也需要不强制坐移民监的海外居留法权,充当资产托管与晚年医疗的跨司法管辖区冗余。
在欧洲申根区现存的投资居留架构中,葡萄牙黄金签证(ARI)凭借极低的停留要求,长期占据全球流动性配置的核心席位。但进入2026年,围绕该项目的投资标的与入籍时间表已历经两轮重大立法重塑,任何沿用旧黄历的决策都将面临合规踏空:
首先是购房通道彻底终结与50万欧元基金的法定标准。根据葡萄牙第56/2023号法律(《更多住房法案》,2023年10月7日起生效)修订的第23/2007号法律第3(1)(d)条,葡萄牙黄金签证自2023年10月7日起已全面关停直接买房及房地产相关基金通道。2026年合规运行的主力路径,是向依葡萄牙法律设立、受葡萄牙证券市场委员会(CMVM)监管的非房地产集合投资基金(含私募股权与风险投资基金)转入至少500,000欧元(50万欧元,低密度地区20%减免政策不适用于基金通道)。法律对合格基金设定了三条硬边界:投资时基金剩余到期期限至少为5年;至少60%的基金资产须投资于总部设在葡萄牙境内的商业公司(严禁直接或间接投向房地产);申请人须自居留许可获批之日起持有基金份额至少5年。
其次是年均7天极简停留义务与2026最新行政规费。葡萄牙黄金签证居留卡首次签发有效期为2年,此后每2年续签一次。其法定最低停留要求为:第一年累计或连续在葡萄牙停留至少7天,此后每个2年续签周期累计或连续停留至少14天(折合年均7天)。根据葡萄牙融合、移民与庇护局(AIMA)于2026年2月26日更新的Portaria 307/2023规费表,标准申请审查费为842.80欧元/人、首次发卡费为8418.90欧元/人、每次续签费为4210.30欧元/人(若通过数字化渠道申请享25%减免,则分别为632.10欧元、6314.20欧元和3157.80欧元)。
最核心的法权变局,在于2026年5月生效的《国籍法》修正案将入籍年限拉长至10年,但5年转永居并赎回基金的退出机制依然稳固。2026年5月18日,葡萄牙《共和国日报》正式公布《国籍法》修正案(Lei Orgânica n.º 1/2026)并于2026年5月19日生效:将绝大多数非欧盟及非葡语国家共同体公民申请归化入籍所需的合法居留年限从5年延长至10年(欧盟及葡语国家公民延长至7年),居留年限起算点按首次居留许可签发日计算,仅在2026年5月18日及之前已正式递交入籍申请者适用旧政5年规则。尽管如此,依据第23/2007号法律第80条,持有合法临时居留满5年并满足基础葡语(A2)等条件后,申请人依然可以正常申请葡萄牙永久居留权(PR),并在获批永居后按规赎回50万欧元基金份额。这意味着黄金签证在2026年的精算定位,已清晰演变为“5年锁定申根永久居留权并解冻50万欧元本金 + 10年归化入籍期权”的双阶梯防线。
对于无需动用50万欧元重资本、追求高性价比现金流减震的青年FIRE群体,东南亚数字游民签证则提供了极低摩擦的日常旅居底座。梳理亚洲数字游民签证法权通道与真实账簿可见:泰国DTV(目的地签证)赋予5年多次往返权限,单次入境最长停留180天(境内可再申请延期一次最长180天),仅需提供不少于50万泰铢(约合1.4万~1.5万美元)的存款证明;马来西亚DE Rantau数字游民通行证针对IT与数字从业者的年薪门槛为24,000美元(2,000美元/月),可续签至24个月,且马来西亚实行属地税制,对海外源泉收入免税。以“欧洲申根永居每年驻留7天维权 + 东南亚DTV/DE Rantau长居降本”形成空间组合,足以在早退真空期内将生活开支压缩至欧美一线城市的1/3。
重构数字游民的“家庭三本账”:跨期流动性矩阵与安全提领处方
国家算清宏观“三本账”,是为了守住5.47亿参保人的底线基本盘;而个体想要在长达30~40年的提前退休周期中免于购买力缩水与流动性枯竭,同样需要建立一套权责分明的“家庭三本账”。
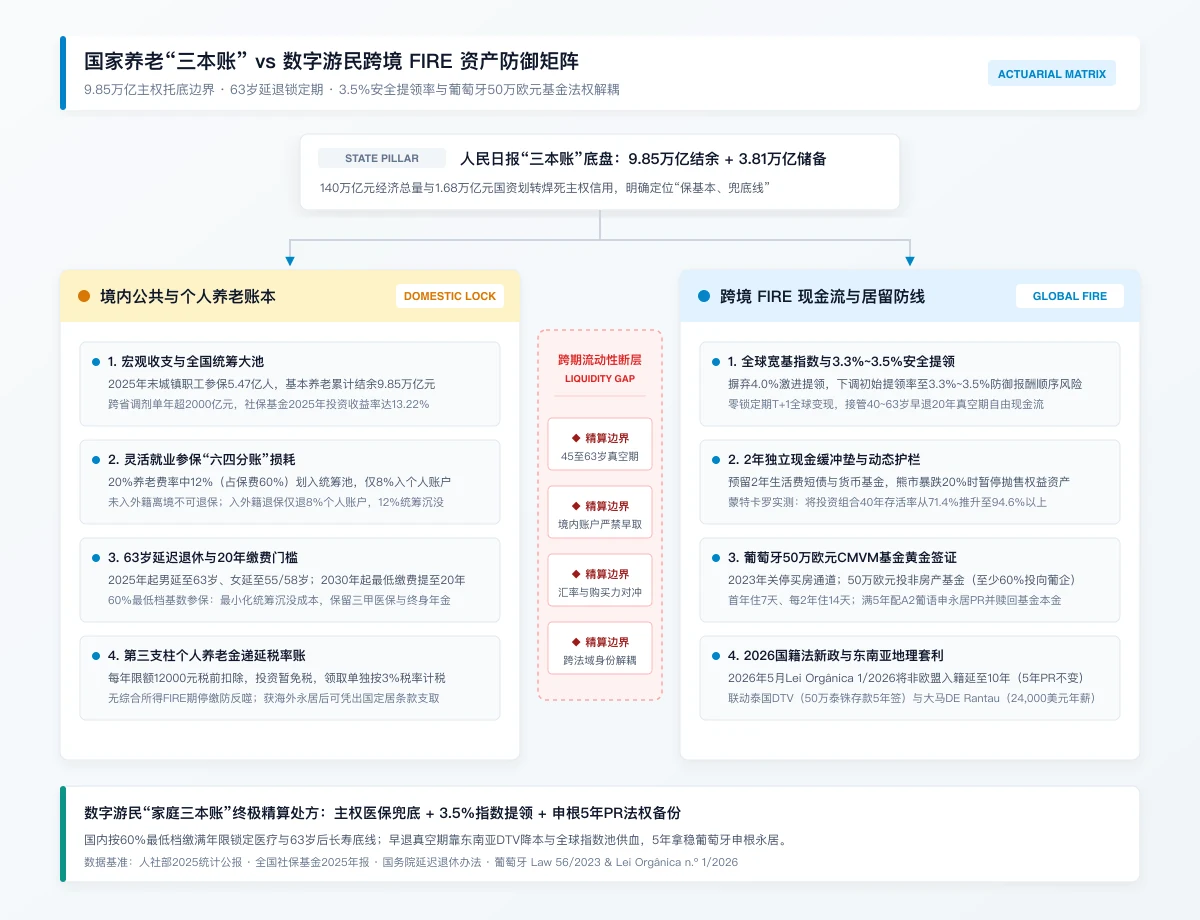
图 2:从国家宏观“三本账”托底边界出发,重构个体在 45~63 岁早退真空期与 63 岁后晚年期的跨司法管辖区三支柱资产与居留矩阵。
将国内第一支柱、第三支柱与海外指数提领池、跨国居留通道放在同一张精算标尺下审视,各工具的资金锁定期、分账损耗与法权功能呈现出鲜明的互补关系:
| 配置维度与账本定位 | 核心制度 / 资产标的 | 资金门槛与分账比例 | 锁定期限与支取红线 | 税务待遇与摩擦成本 | 核心战略定位 |
|---|---|---|---|---|---|
| 第一本账:主权底线与长寿对冲账 | 中国城镇职工基本养老保险 + 基本医疗保险(灵活就业参保) | 养老费率20%(可在社平工资60%~300%选基数):12%(占保费60%)入统筹池,8%(占保费40%)入个人账户 | 男延至63岁、女延至55/58岁;2030年起最低缴费由15年逐步提至20年;未入外籍离境不可退保 | 养老金领取免征个税;入外籍退保仅退8%个人账户,12%统筹部分沉没 | 60%最低档基数参保:以最小统筹沉没成本锁定国内三甲医保与63岁后抗通胀终身年金 |
| 补充税优池:递延税率套利账 | 中国个人养老金账户(人社部发〔2024〕87号,含国债与指数基金) | 每年缴费上限12000元人民币 | 法定退休年龄、完全丧失劳动能力、出国(境)定居,或重疾/特定失业/低保 | 缴费据实税前抵扣,投资暂不征税,领取单独按3%计税 | 仅在在职边际税率达10%以上时缴存套利;无综合所得FIRE期停缴,获海外永居后可凭定居条款支取 |
| 第二本账:早退真空期现金流引擎 | 全球美元宽基指数ETF + 2年独立现金缓冲垫(短债/货币基金) | 按年支出25倍(4.0%提领率)至30倍(3.3%~3.5%提领率)自主储备 | 零锁定期,T+1至T+2全球全天候变现,无年龄与户籍限制 | 依税务居民身份而定;配合马来西亚DE Rantau等属地税制可享境外资本利得免税 | 填补40~63岁早退流动性真空期,将投资组合40年存活率从71.4%推升至94.6%以上 |
| 第三本账:跨司法管辖区法权与套利账 | 葡萄牙50万欧元CMVM基金黄金签证(ARI) + 泰国DTV / 马来西亚DE Rantau | 葡萄牙:50万欧元非房产基金(至少60%投向葡企);泰国DTV:50万泰铢存款;大马:24,000美元年薪 | 葡萄牙基金持有满5年(年均住7天)配A2葡语可申永居(PR)并赎回基金;入籍按Lei Orgânica n.º 1/2026延至10年 | 葡萄牙AIMA标准审查费842.80欧、发卡费8418.90欧、续签4210.30欧(数字化减免25%) | 5年拿稳申根永居并收回50万欧元本金,搭配东南亚5年签证实现跨国地理套利与法权备份 |
基于上述精算对比,理性数字游民与FIRE实践者的跨期防御处方可以收敛为三步实操准则:
- 国内社保采取“60%最低档基数 + 医保不断缴”的底线策略。既不盲目听信“崩盘论”而彻底断保裸奔,也不在脱离雇主后按300%封顶基数充当统筹池的高额贡献者。以60%最低基数缴满15~20年最低年限,能将60%划入统筹池的沉没成本控制在最低水位,避免高额保费挤压当期自由现金流,从而守住FIRE财务独立与斩杀线防御测算的安全边际;同时保留国内公立医疗报销屏障,并将63岁后按月领取的基本养老金视为对冲高龄长寿风险的底线安全垫。个人养老金账户则严格遵循“有高档税率抵扣才入金、无综合所得即停缴”的原则,待未来取得海外永居身份后,可依据“出国(境)定居”法定条件合规申请提前结清。
- 用“3.3%~3.5%保守提领率 + 2年现金缓冲垫”接管45~63岁现金流。在长达近20年的早退真空期内,生活费完全依赖个人可自由支配的金融资产组合。传统的4.0%初始提领率(25倍年支出)一旦在退休初期遭遇连续两年暴跌20%的“报酬顺序风险”(SORR),极易在底部被迫割肉而提前耗尽本金。根据FIRE蒙特卡罗模拟与报酬顺序风险实测,将初始提领率下调至3.3%~3.5%,同时预留2年生活费规模的独立现金缓冲垫,在熊市年份暂停抛售股票而动用缓冲垫与东南亚旅居弹性,可将投资组合的40年存活率从71.4%大幅提升至94.6%以上。
- 以“东南亚低成本长居 + 葡萄牙5年基金永居”完成身份与购买力解耦。在现金流消耗端,利用仅需50万泰铢存款证明的泰国5年DTV签证或24,000美元年薪门槛的马来西亚DE Rantau通行证,在热带宜居城市享受低通胀购买力与属地免税红利;在远期法权端,对于资本充裕的家庭,通过葡萄牙50万欧元CMVM监管基金通道,以每年7天的极低停留成本,在5年期满达成A2葡语后锁定申根永久居留权并赎回基金本金,从容应对2026年国籍法修法后的10年入籍新周期。
《人民日报》的“三本账”已经把公共制度的底牌亮在明处:9.85万亿元基本养老结余与3.81万亿元战略储备确保了国家托底绝不违约,但“保基本、兜底线”的定位也注定了公共账户无法替个体承担提前退休的流动性溢价。看清宏观统筹与微观折现的边界,用最低档社保兜住晚年医疗与长寿底线,用全球指数提领池与跨国居留权撑起早退二十年的自由现金流,才是穿越人口老龄化与延迟退休周期的稳健之道。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。