
提前退休4%提款法则失效:序列收益率风险与动态再平衡
传统攒够25倍年支出的4%静态提款法则,在40年超长周期下面临逾两成本金耗尽概率。晨星模型将长期安全提款率降至3.3%。早期熊市的序列收益率风险会永久损耗底仓,唯有引入变量提款护栏、三年流动性缓冲垫与候鸟地理套利,方能从数学上化解耗尽危机。
图 1:发端于 1994 年的 4% 安全提款法则以 30 年为测算边界,面对超长退休周期需全面重构动态防御支点。
在追求提前退休的讨论中,“攒够年支出 25 倍即可依靠 4% 法则终身躺平”常被视作无需多言的基准共识。然而这一发端于 1994 年的经验模型,原生测算假定仅对应 65 岁退休后 30 年的生存周期。当 35 至 45 岁的人群将人生视线延伸至 40 年甚至更长时,静态提款与机械通胀上浮在真实市场波动中暴露出明显的脆弱性:晨星长期实测表明,在 90% 成功率要求下,超长周期的安全提款率已下移至 3.3%。若在提款初期不幸遭遇熊市,序列收益率风险会永久性侵蚀核心底仓,导致账面资产在预期寿命终点前加速枯竭。
三十年假定与四十年现实:经典法则的边界局限
4% 提款法则的权威源头,可追溯至学者 William Bengen 于 1994 年发表的研究,以及随后在 1998 年由三位大学教授完成的 Trinity Study。其核心推论建立在极其严苛的前提条件之上:假定退休者在 65 岁时停止工作,资产组合由 50% 标普 500 指数与 50% 中期美债构成,提款期被刚性界定为整整 30 年。该法则的历史最严峻测试样本,是 1966 年刚好踩在滞胀前夜退休的群体。即便面对长达十余年的股债双杀,首年提取 4% 并在此后逐年按通胀微调,账户在第 30 年末依然保有少许残值。
然而,对于选择提前退休的现代个体而言,生存周期从 30 年被大幅拉长至 40 年甚至半个世纪。时间跨度的非线性延伸,从根本上改变了生存概率分布。根据晨星在《The State of Retirement Income》研究中的长期蒙特卡洛压力测试,传统 30 年退休期的基准安全提款率在 3.8%~3.9% 之间浮动;但当周期延伸至 40 年时,为了维持 90% 的历史生存概率,无弹性的初始安全提款率必须下调至 3.2%~3.3%。
如果一名 40 岁的早期退休者仍然教条化地按照 4% 初始额度提取,并在随后数十年中无论组合涨跌都刚性上浮通胀,那么在长达 40 年的周期里,账户耗尽的概率将突破两成。对于提前退休的资产存续期精算细节,在 FIRE 蒙特卡洛模拟与测算指引 中曾对多重周期变量给出过详尽的数据推演。
序列收益率风险:提款期最隐蔽的底仓损耗
为什么长期平均年化收益率并不能拯救提款账户?答案在于“资产积累期”与“资产提现期”之间完全不同的数学运作规则。
在积累阶段,只要投资者持续定投且不提取资金,资产净值的波动顺序对最终本金没有任何实质影响。哪怕市场先经历连续三年暴跌再迎来七年强劲上涨,十年后的复合资产净值与先暴涨后暴跌完全一致。
但在提款阶段,这种可逆性被彻底粉碎,这正是财务策划领域所定义的“序列收益率风险(Sequence of Returns Risk)”。在退休前 3~5 年与后 3~5 年构成的窗口期内,如果组合遭遇系统性深幅回调,投资者为了维持刚性生活开销,将被迫在资产净值处于低估阶段卖出份额。这种卖出是在低位对核心生产性资产的永久注销。
| 市场发展阶段 | 传统 4% 静态提款机制 | 序列收益率风险下的现实冲击 |
|---|---|---|
| 退休初期遭遇深幅熊市 | 保持初始 4% 金额并加计通胀,继续机械卖出股票与债券 | 低位折价抛售核心底仓,资产净值被动剧烈腰斩,提现率被动推高 |
| 中期迎来强劲牛市反弹 | 寄希望于市场整体均值回归修复总账面资金 | 核心份额已在前期低位被过早消耗,无法完整享受后续反弹红利 |
| 长期 40 年生命周期终局 | 理论上假设 30 年后仍留存部分资金本金 | 极易在第 15 至 25 年间触及流动性衰竭,导致不可逆的提前破产 |
以 2000 年至 2002 年的互联网泡沫破灭,或 2008 年的次贷危机为例,若在退休最初三年遭遇市场下行,固定金额提款会使实际提现占剩余组合的比重迅速上升。即便随后市场走出多年长牛,但由于能够参与增值的“底仓份额”已被过早削减,总资产净值将再也无法重返原始增长轨道。
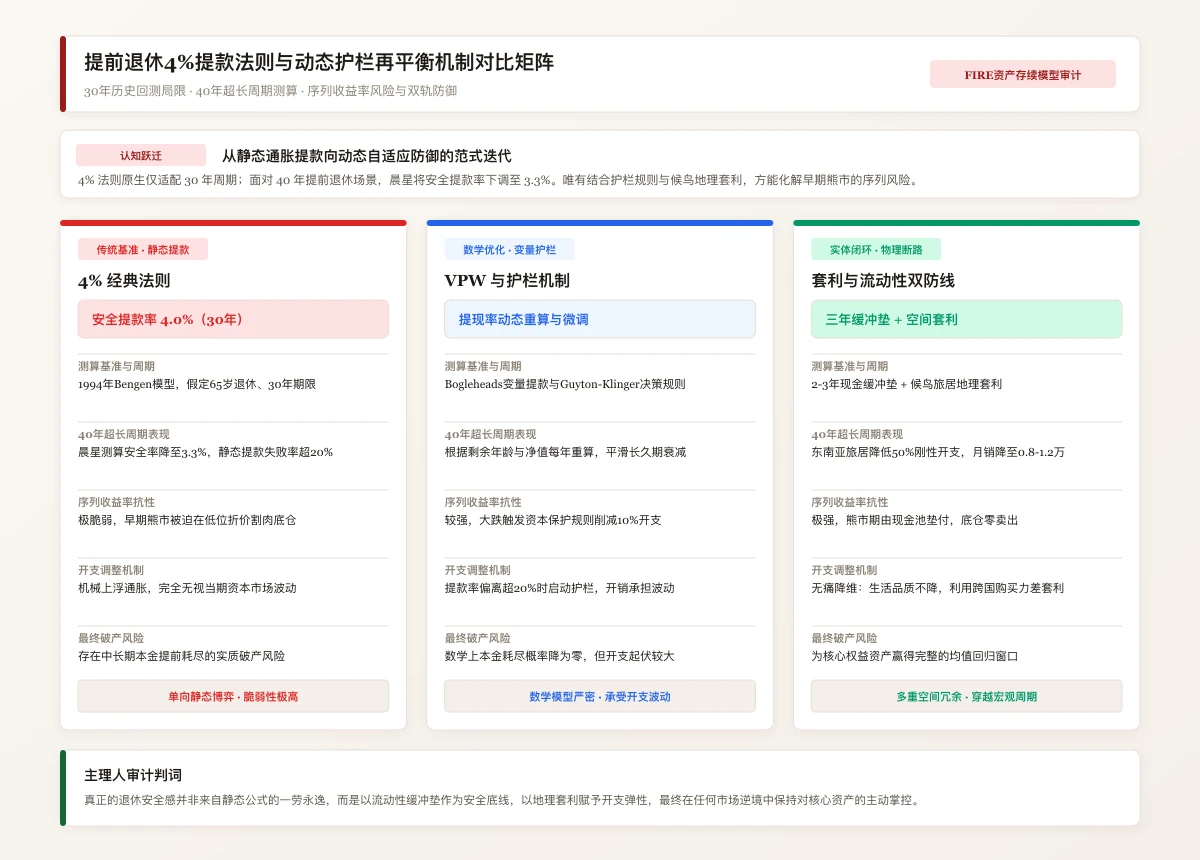
图 2:静态提款与动态变量护栏在不同市场情境下的现金流与底仓保护机制对比。
变量提款与护栏机制:将破产风险置换为开支弹性
打破序列收益率风险锁定的关键,在于破除“每年固定花销加通胀”的静态假设。在现实生活中,退休者的开支绝非一条匀速上升的刚性直线。
在财务实践中,Bogleheads 社区提出的变量百分比提款(Variable Percentage Withdrawal, VPW)提供了一种纯数学视角的解决方案。VPW 依据投资者当前所处年龄、资产配置比例(如权益与固收各自占比 50%)以及当期真实的资产总值,每年年初重新核算当年的提取比例。其底层原理在于,提款金额始终是当年剩余净资产的一定比例:
- 市场景气度高时,净值扩张,当年可提取预算自动增加;
- 市场陷入严重回调时,提款金额同比等比例收缩,从而在数学上消除资产提前清零的破产风险。
然而,VPW 的代价是将资产波动的压力全部转移至微观个体的日常生活开支中。为了平滑这种开支剧烈起伏,业界广泛采纳了 Guyton 与 Klinger 提出的动态护栏规则(Guardrails):
- 资本保护规则(Capital Preservation Rule):当市场大跌导致当期的实际提现率较初始提现率攀升超过 20% 时,当年度的实际提取预算主动调降 10%,并冻结当年的通胀上调。这一微幅的主动收缩,能迅速截断底仓在市场底部的过度流失。
- 繁荣规则(Prosperity Rule):当牛市使实际提现率相较初始基准下降超过 20% 时,投资者可适度增加生活享受性预算。
关于退休生活中消费边际弹性与不同年龄段支出重心的实证规律,在 财富自由边际效用拐点 中曾有过系统的归纳。适度引入弹性,能让组合在最脆弱的周期中获得至关重要的喘息机会。
候鸟地理套利与三年缓冲垫:双轨物理断路器
单纯依靠账面上的降薪与紧缩,往往会在微观个体的心理层面造成极大的焦虑,甚至引发在极端行情下的慌乱操作。要让动态提款模型真正具备可执行性,需要构建物理层面的开支断路器。
第一道防线是设立独立的流动性缓冲垫。在核心投资组合之外,配置覆盖 2 至 3 年刚性生活费的独立现金储备(如高流动性货币基金或短期高等级国债)。当权益市场发生深幅回撤时,投资者暂停从股票和长期债券账户中变现任何份额,所有生活开销由该缓冲垫承担。这为权益底仓换取了完整的修复周期。关于多层次安全垫与止损红线的工程化搭建,可参照 FIRE 杀线防御与流动性储备体系 中的分层配置准则。
第二道防线则是候鸟旅居带来的地理套利(Geo-arbitrage)。生活成本并非不可改变的常数,而是取决于微观个体身处的空间坐标。在一线城市核心区,一个家庭的月度基础刚性维持开支通常在 20,000 至 30,000 元区间;而一旦将生活场景切换至东南亚等生活成本洼地(如泰国清迈、马来西亚槟城或吉隆坡),在保持高水准居住品质、健康饮食与运动环境的前提下,月均综合开销可压缩至 8,000 至 12,000 元,实际支出降幅超过 50%。
在宏观资产面临高估值与不确定性的周期中,这种开销弹性的空间转移,其本质是借助低生活成本地区的购买力差异,为本土的核心资产组合构筑起一道无形的防火墙。当外部市场风平浪静时享受全球旅居的多样性,当黑天鹅出现时以极低的生活能耗安度漫长寒冬,提前退休的真正底气,恰恰来自于这种摆脱了教条公式束缚的动态自适应能力。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。