
长沙14套房收租退休神话:低总价地理套利的流动性陷阱
花费278万在长沙买入14套老破小年收租21万退休的神话引发热议。然而刨除频繁维修、3个月空置损耗与5%到10%的交易摩擦,重资产维保与本金阴跌正吞噬微薄租金。当事人暂停增持转投红利资产,揭示了缺乏变现流动性的硬资产正从退休避险港退化为资金冷冻仓。
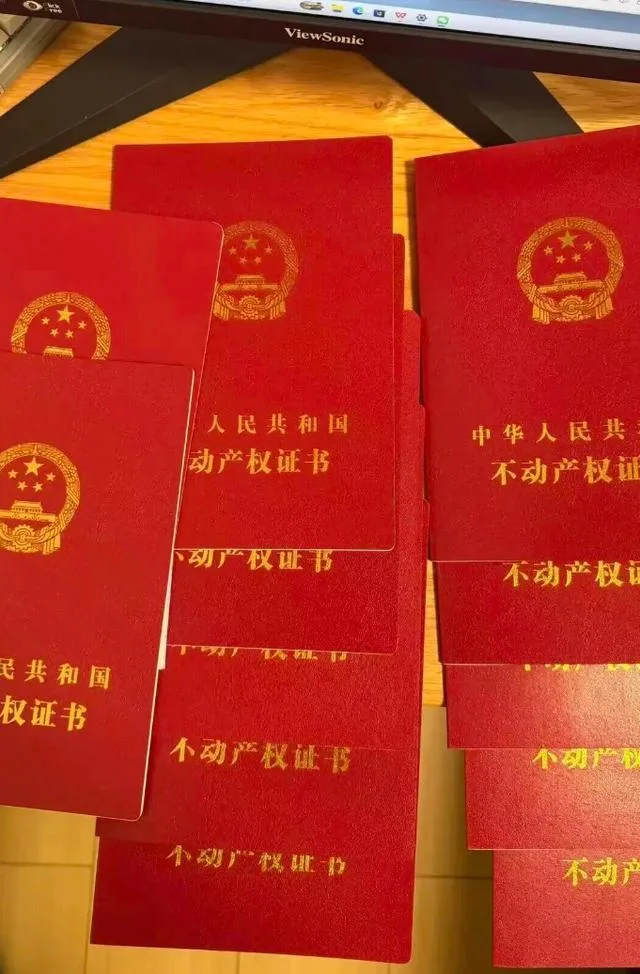
图 1:当事人展示其在长沙核心城区扫下的多本老旧住宅不动产权证书。在追求低总价高租售比的表象背后,这类资产沉淀着高昂的管理摩擦与狭窄的变现出口。
2026年秋,吉林创业者范俊杰在长沙耗资278万元购入14套老破小、年收租21万元实现30岁退休的案例引发热议。单套15万至24.5万元的低总价与逼近7%的账面租售比,被大众视作完美的被动现金流。然而穿透底账,频繁维修、三个月空置损耗与高达5%到10%的交易摩擦,让这门重资产维保生意举步维艰。当事人暂停买房转投红利资产的抉择,宣告了缺乏流动性的硬资产正从退休避险港沦为变现冷冻仓。
地理套利的表象幻觉:7% 租售比与“低总价捡漏”叙事
在当代追求财务自由与数字游民的生活方式设计中,“地理套利”始终是一个极具魅力的词汇。其经典逻辑通常是在一线城市积累资本,随后将资金配置到生活成本低廉、租金回报率相对稳固的内陆城市,通过资产重组提前斩断被动工时的枷锁。
范俊杰的实操路径正是这一叙事的典型投射。自 2023 年起,因创业常驻长沙的他敏锐锁定了核心老城区(开福区湘雅医院周边)的二手房缝隙。在长达两年的时间内,他以极高频度扫楼,最疯狂时曾单月入手 2 套房产,累计投入资金达 200 多万至 278 万元,买下了 14 套总价低廉的存量住宅。其中单套总价最低仅 15 万元,最高亦不过 24.5 万元。
支撑这一激进收购的核心逻辑,是当时看似坚不可摧的细分市场空白:
- 市场断层套利:在长沙核心医疗圈周边,月租千元以下多为破损脏乱、毫无居住尊严的原始老房;而新建高品质电梯公寓月租普遍在 3000 元以上。范俊杰通过低成本、近乎“模板化”的快速装修改造,精准切入 1500 至 2500 元之间的精装独立小户型空白带。
- 账面毛租售比:在购入的 14 套房产中,有 11 套用于对外出租,账面年租金收益最高可达 18 万至 21 万元,纸面上的平均毛租售比一度逼近 7%。
在互联网财经自媒体的放大镜下,这套模型迅速被提炼为“200 多万本金、每年稳拿 21 万被动现金流、30 岁潇洒退休躺平”的现代童话。然而,在财务评估中,毛租售比从来不能与可自由支配现金流直接划等号。正如在评估资产质量时必须严格核算租售比与租金收益率的真实底账,脱离折旧率、空置摩擦与维保工时的收益率,往往只是停留于 Excel 表格上的账面数字。
重资产运维的隐性账簿:被动收入退化为全职体力劳动
任何依赖物理砖石的现金流生意,本质上都无法逃脱重资产属性的物理重力。当房产数量从 1 套扩张到 14 套时,系统复杂度的上升呈现出非线性的指数级特征。
“包租公”在社交网络上被浪漫化为每月准时查收银行短信的闲适隐士,但在现实骨感的生活账簿里,它迅速异化为一门高强度、随时待命的体力维保生意:
- 老旧建筑的硬件物理衰减:单套 15 万至 24.5 万元的房产,房龄普遍在二十年以上。老旧铸铁下水管破裂渗水、老化电路跳闸、暗管漏水导致邻里纠纷、空调压缩机与热水器高频损坏,成为日常运营的必修课。即便在装修改造阶段采用模板化控制,也无法阻挡存量老房底层管网的整体衰败。
- 空置率的无情侵蚀:租金回报率测算最致命的假设,是“365 天无缝满租”。范俊杰在后续经营中曾遭遇新购房源连续空置 3 个月的现实困境。在低总价出租屋市场,租客群体流动性极高,每次租客退租都伴随着深度清洁、局部刷新、中介挂牌带看以及至少半个月到一个月的租金真空期。三个月的空置,足以将整套房产全年全额租金收益削减四分之一。
- 异地管理的心力消耗与沉没成本:这一困境在跨城投资者身上表现得尤为尖锐。深圳投资者宝妈嘻嘻曾受高租售比吸引,跨城在长沙购置多套老破小,虽然账面实现了每月 5000 元租金(租售比约 6%)的预期指标,但异地沟通管房带来了巨大的精力损耗。买错五金件、安装师傅现场临时加价、半夜应对租客抢修诉求,每一个电话都需要额外付费找人跑腿协调。在经历了一套房源几个月无法按期出租的拉扯折磨后,她最终被迫放弃精装改造策略。
当投资人不得不为了疏通马桶、修整电路、催缴水电和协调邻里矛盾而疲于奔命时,所谓的“被动收入”早已彻底变质。它并没有交付自由的时间主权,而是以微薄的时薪,将投资人捆绑为这 14 套老旧住宅的全职物业管理员。
变现流动性折价:本金阴跌如何吞噬租金护城河
如果说日常运维的琐碎尚且属于可以通过投入个人劳动勉强消化的“摩擦损耗”,那么资本利得层面的本金侵蚀与流动性冷冻,则是重资产收租模式在宏观下行周期中无法回避的致命暗礁。
房地产投资由两部分构成:租金回报(Yield)与资本利得(Capital Gain)。在房地产去金融化、存量房博弈的新周期中,资产的流动性分化正在加剧:
存量房产真实全周期回报算式:
真实净回报 = 累计实际到手租金 − 维保修缮支出 − 空置期真空损失 − 存量资产本金阴跌 − 变现离场交易摩擦税费
| 维度对比 | 核心老城区低总价老破小收租 | 优质金融红利资产配置组合 |
|---|---|---|
| 投资门槛与规模 | 14 套累计沉淀本金 278 万元(单套 15-24.5 万) | 门槛极低,支持按需小额定投增减仓位 |
| 账面毛收益率 | 初期账面毛租售比接近 7%(深圳样本约 6%) | 核心红利指数与央国企股息率约 4%~6% |
| 运营维护摩擦 | 极高:模板化翻新、修缮管网、处理纠纷(体力活) | 零体力投入:定期自动现金分红到账 |
| 空置与断流风险 | 曾遭遇连续空置 3 个月;租客换茬直接断流 | 一篮子成分股分散对冲,不存在单点归零 |
| 变现流动性 | 极弱:挂牌至成交需数周至数月,折价空间大 | 极高:二级市场 T+1 交易,资金极速赎回 |
| 交易摩擦损耗 | 中介费与转让税费高达总房款的 5% 到 10% | 印花税与佣金万分之几级别,摩擦成本极低 |
| 资本沉淀风险 | 存量房阴跌极易完全吞噬多年累计租金利润 | 净值随市波动,但高股息提供底层穿透缓冲垫 |
在这一算式下,老破小资产暴露出了三大脆弱性:
- 交易摩擦成本吞噬利润:老破小二手流通性较弱。在需要变现资金时,从挂牌到找到接盘买家往往需要两周以上甚至数月之久。更为关键的是,交易环节涉及的中介佣金、契税、增值税及综合交易成本,往往会吃掉总房款的 5% 到 10%。对于一套总价 20 万元的房子而言,1 万至 2 万元的摩擦损耗,直接抹平了整整一年的纯租金收益。
- 本金阴跌对冲一切现金流:老破小缺乏改善型自住品质与稀缺教育资源背书,在存量房去库存的大背景下抗跌能力极弱。假设一套总价 20 万元的房产每年账面贡献 1.4 万元租金,若区域存量房价在周期调整中阴跌缩水两三万元,所产生的账面本金亏损,便在瞬息之间将房东辛苦维保、催租满两年的全部毛收益彻底抹平。这印证了我们在下行周期卖房租房经济学中所阐明的核心规律:在资产负债表收缩阶段,重资产沉没成本的杀伤力往往远胜于微薄的账面现金流。
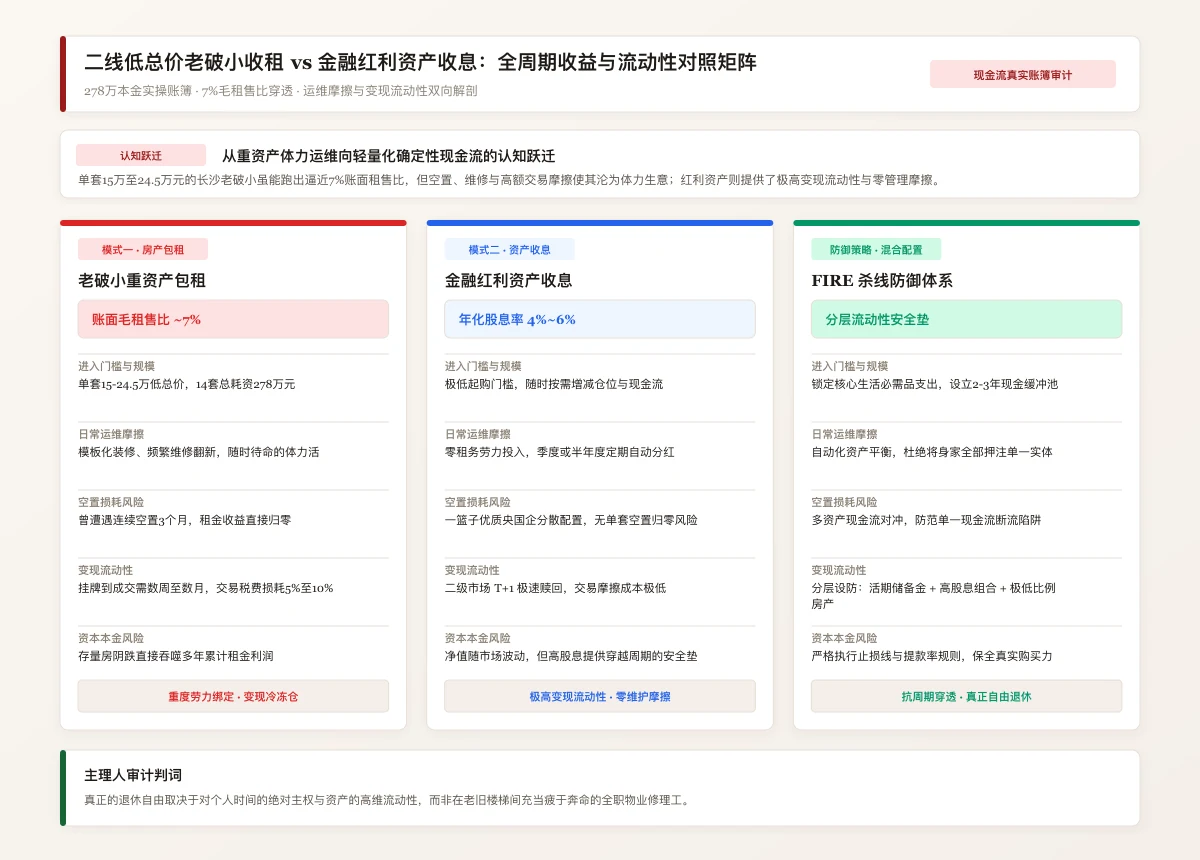
图 2:二线低总价房产重资产收租模式与轻量化金融红利资产收息全维度对照。穿透 7% 毛租售比后,流动性冰冻与资本折旧构成了房产模式的核心硬约束。
从“包租公”到“收息佬”:FIRE 资产负债表的流动性觉醒
面对运维精力的无底洞与本金贬值的潜在威胁,第一批试水老破小收租的年轻人正在迅速完成认知迭代。
范俊杰的选择十分具有风向标意义:他公开明确表示“入局的最佳时机已经过去”,并决定正式暂停买房增持。除非遇到极端优质的倒挂标的,否则只保留买一卖一的微幅调仓。与此同步,他与深圳宝妈嘻嘻等民间投资人,不约而同地将精力与资金配置重心转向了金融二级市场的红利指数基金与高股息资产,从线下的“包租公”转型为线上的“收息佬”。
这一微观转向在宏观金融数据中得到了清晰印证:
- 资金规模爆发:Wind 数据显示,截至 10 月 12 日,全市场红利基金总规模已突破 4200 亿元,较去年同期强劲增长 20.58%。
- 年轻客群主导:蚂蚁财富平台数据显示,今年上半年“红利”与“股息”关键词搜索量激增近 3 倍;在红利指数基金的持有人结构中,95后与00后年轻用户占比近四成,同比增幅高达 44%。
年轻一代投资人从房产包租向金融收息的跃迁,本质是一场关于“流动性溢价”的觉醒:
- 轻量化现金流的确定性:红利基金通过一篮子具备稳定分红能力的公用事业、能源与大型金融央国企分散配置,彻底剔除了水龙头漏水、恶劣租客拉扯与单套房产长达三个月空置断流的微观摩擦。分红按季度或年度定期自动划转,交付的是真正无需投入个人体力的“纯粹现金流”。
- 极端行情下的避险兑现权:面对突发的人生变故或重大开支需求,公募红利基金可在交易日极速赎回变现,不存在长达数月无人问津的挂牌冰冻期,亦无需向中介和税务缴纳高达 5% 到 10% 的高额摩擦过桥费。
当然,必须客观指出的是,金融市场的“收息”同样并非稳赚不赔的无风险避风港。上市公司分红率随宏观经营业绩动态波动,基金二级市场净值亦承受系统性波动回撤风险。然而,相比于将流动性彻底锁死在折旧老旧小区内的重资产囚笼,金融资产赋予了投资者在不同经济周期中随时微调防线、自由撤退的战术主动权。
构建一套真正能够抵御周期的 FIRE 退休体系,其核心绝不在于名下积累了多少本冰冷的不动产权证,而在于整个资产组合是否构筑了坚固的流动性缓冲屏障。严格锁定生活必需支出、设置分层隔离机制并守住FIRE 杀线防御与流动性储备金体系,远比在老旧居民楼的楼梯间里疲于奔命更为重要。当个人时间真正从繁重琐碎的物理维保中解脱出来,所谓的财务自由,才具备了真实可感的生命厚度。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。