
房产租售比与租金回报率:买房还是租房的现金流资产定价逻辑
房产租售比与其倒数租金回报率,是衡量不动产投资价值与居住成本的金融锚。本文从资产市盈率映射、不可收回成本剪刀差、以租养贷利差及均值回归风险四个维度,系统解析房东补贴机制与买租决策矩阵。
核心导读: 在长周期资产价格重构与存量经济阶段,买房与租房的选择不再是感性的安居执念或“替房东打工”的身份焦虑,而是一场由内生现金流决定的资产负债表博弈。 房产租售比(Price-to-Rent Ratio)与其倒数租金回报率(Rental Yield),是测算不动产估值与居住边际成本的终极量化试金石。当大城市租金回报率跌入 1.5%~2.0% 时,房东实际承担着沉重的资金利息与物理折旧沉没成本,在全口径层面对租客进行实质补贴;而唯有当租金回报率回升至 3.5%~5.0% 以上,买房才真正具备覆盖负债损耗并实现自我造血的安全边际。
一、 核心概念界定与“资产市盈率”映射
在金融学视角下,房产本质上是一项能够产生持续租金现金流的生息资产。房屋价格代表资产现值,而每年产生的净租金则是其内生现金流。
因此,租售比与租金回报率是同一枚硬币的正反两面,直接映射为金融资产的估值指标:
租售比(Price-to-Rent Ratio,即资产市盈率 P/E): 租售比 = 房屋总价 ÷ 年租金
毛租金回报率(Gross Rental Yield,即现金分红率): 毛租金回报率 = (年租金 ÷ 房屋总价) × 100%
典型实例测算:若一套总价 200 万元的城市住宅,年租金为 4 万元(折合月租约 3,333 元),则该房产的租售比为 50 倍(静态回本期长达 50 年,相当于买入了一只 50 倍 P/E 的低增长资产),其对应的毛租金回报率即为 2.0%。
图 1:城市高密度住宅集群的租售比与内生现金流定价逻辑
在国际成熟房地产市场与金融资产配置实践中,通常遵循以下参照基准:
- 健康均衡区间(租售比 200~300 倍,对应租金回报率 4.0%~6.0%):此时资产估值处于合理基本面区间,内生租金现金流能够有效覆盖借贷利息、折旧维护与税费损耗,具备较强的资本防御能力;
- 资本化溢价与泡沫区间(租售比超过 400~600 倍,对应租金回报率低于 2.0%~2.5%):资产估值已严重脱离实体租赁基本面,持有收益无法弥补隐性成本,资产持有人完全依赖于单边资本利得(即房价持续上涨预期)来维持账面平衡。
二、 租售比决定买租博弈的底层传导机制
租售比的高低绝非冷冰冰的统计数字,它在微观层面上直接支配着买房与租房之间的财富再分配方向、现金流损益与资产脆弱性。
1. 决定不可收回成本倾斜:“房东深度补贴租客”的账面事实
评估自住成本时,绝不能将买房月供与当期房租做简单对比,而必须严格核算买房的“不可收回成本(Unrecoverable Costs)”。
持有房产的纯成本损耗主要由三大支柱构成:
- 房贷利息支出(借贷杠杆的资金代价);
- 首付与自有资金的机会成本(沉淀资金放弃稳健生息资产的机会损失);
- 物理折旧、物业维保与老化磨损(房产使用寿命带来的自然损耗)。
在当前国内利率与资产定价环境下,上述三项不可收回成本合计约折合房产总值的 3.5%~4.2%/年。
- 当租金回报率远低于持有成本(如典型的 1.5%~2.0%)时:
- 租客处于事实上的“被补贴”状态:房东每年承担着 3.5%~4.2% 的利息与折旧沉没成本,却仅向租客收取 1.5%~2.0% 的租赁对价;
- 财务决策含义:租客实际上以折半的对价“套现”了高品质住宅的使用权,并将资产价格下跌、流动性锁死与折旧磨损的全部风险转移给了房东。在此区间,租房持有现金是占优策略。
- 当租金回报率接近或高于持有成本(如达到 4.0%~5.0% 以上)时:
- 买房转为优势选择:年租金支出已足以吞噬甚至超过自持房产的纯成本损耗。此时继续租房构成了现金流的“纯失血”,自住买房则转化为高效锁定居住成本的现金流防御手段。
2. 判定“以租养贷”可行性与利差机制(Carry Trade)
租金回报率与房贷实际利率的利差(Carry),直接决定了不动产是能够提供内生养分的“造血机器”,还是必须依靠外部工资持续贴钱的“吞金负债”:
- 负利差(Negative Carry,租金回报率 < 房贷利率):
- 典型场景:租金回报率仅为 2.0%,而房贷利率为 3.15%(即便在低利率环境下仍存在 1.15% 的负利差);
- 财务机制:房产租金收入无法覆盖借款利息,购房者每月必须从薪资中抽取现金向房产“输血”。这种状态本质上是单边投机:一旦未来房价无法提供超越持有成本的年化涨幅,资产负债表便会陷入持续失血。
- 正利差(Positive Carry,租金回报率 > 房贷利率):
- 典型场景:租金回报率达到 4.5%,而房贷利率为 3.15%(形成 1.35% 的正利差);
- 财务机制:房产所产生的内生现金流不仅能完全覆盖利息,还能抵扣部分乃至全部本金支出。资产具备自我造血与内生去杠杆能力,无需依靠外部现金流维系生存。
3. 房产安全边际与实体经济的均值回归
租金与房价的定价逻辑存在根本性断裂:
- 租金由实体经济与收入决定:租金受制于本地产业结构、居民真实可支配收入与就业人口流动。租赁合同是一年一签的真实消费行为,无法通过银行信贷加杠杆无限放大,因此租金构成了资产价值的实体经济基本面底线;
- 房价由金融流动性与杠杆决定:资产价格极易受信贷政策宽松度、土地供给约束以及投资投机情绪的脉冲式推动,容易产生高倍数泡沫。
当一个区域的租售比长期处于 500~600 倍以上、租金回报率仅有 1%~2% 时,意味着资产价格严重悬空于居民实际购买力之上。在资产长周期拐点到来后,缺乏持续高通胀与增量人口预期支撑的资产,必然面临向租金基本面均值回归的客观规律,通常以价格阴跌或长期横盘出清的形式完成估值修复。
三、 基于租金回报率的场景化决策矩阵
在微观实操层面,面对具体的房产标的与置业选择,可依据标的资产的实际租金回报率(或租售比倍数)建立严谨的决策矩阵:
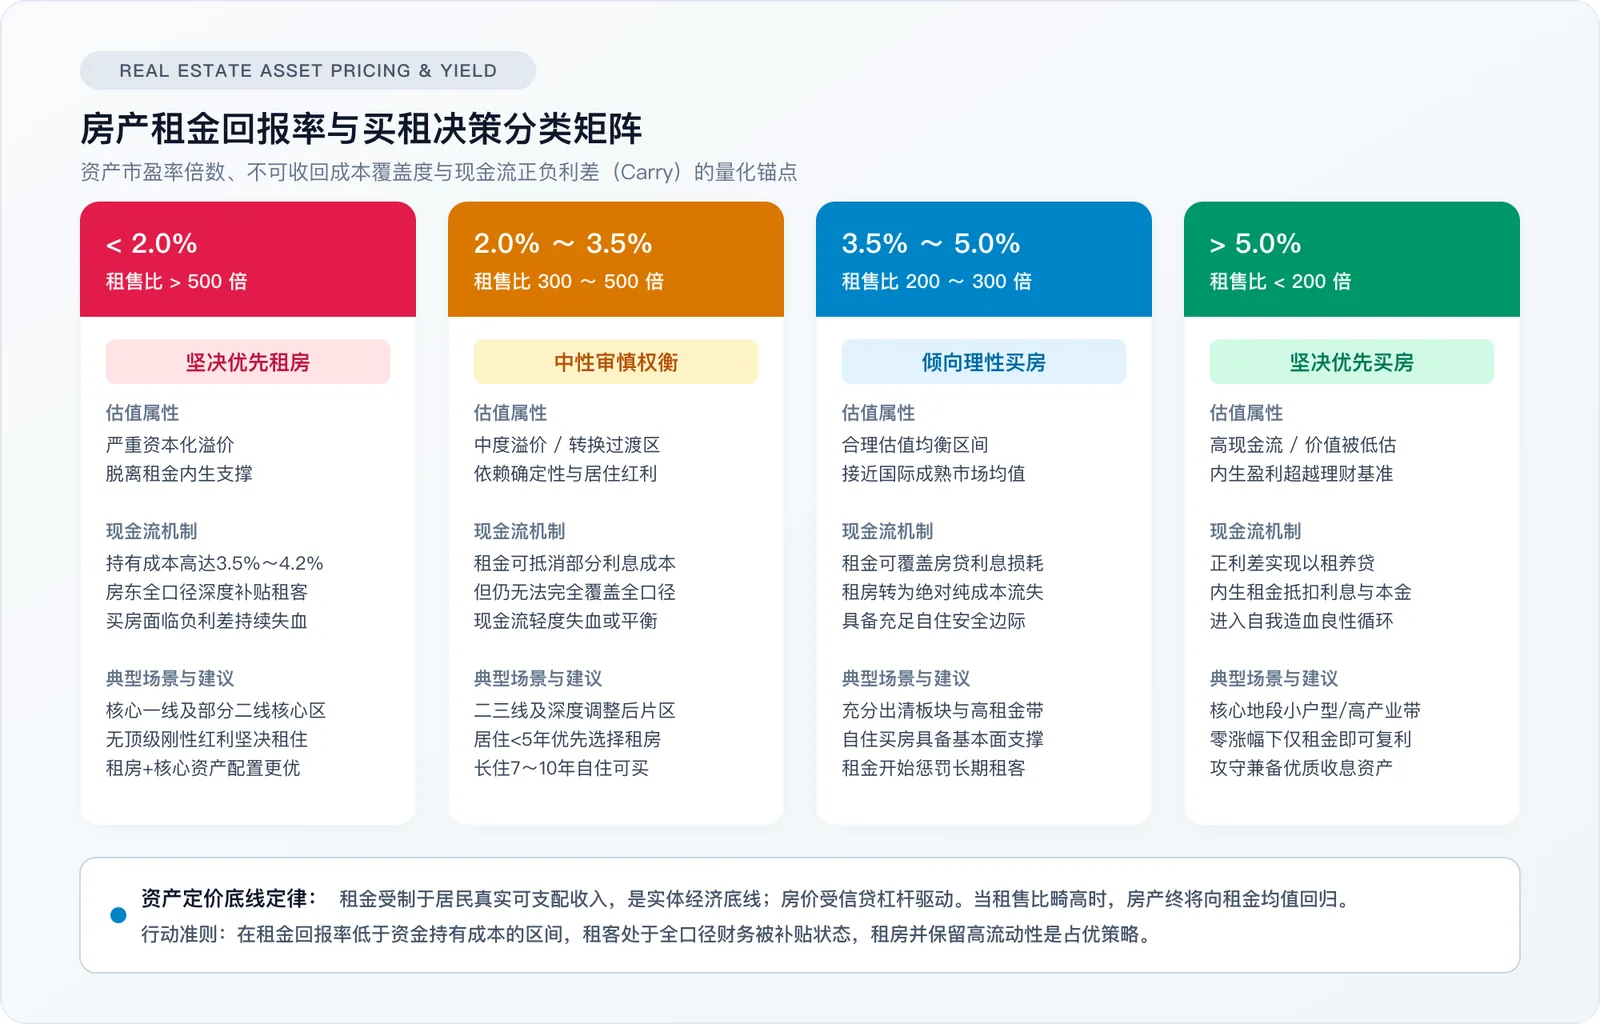
图 2:租金回报率区间与买租决策分类矩阵
| 租金回报率区间 | 租售比倍数 | 市场特征与估值属性 | 理性配置与决策建议 |
|---|---|---|---|
| < 2.0% | > 500 倍 | 严重资本化溢价 多见于核心一线及部分二线城市核心区住宅。资产价格过度透支远期预期,完全脱离租金现金流支撑。 | 坚决优先租房。 除非附带无法替代的顶级稀缺资源(如不可调和的学区或户籍红利),纯居住角度买房在财务上损耗极大。租房自住并将资金配置于高流动性核心资产是绝对占优解。 |
| 2.0% ~ 3.5% | 300 ~ 500 倍 | 中度溢价 / 转换过渡区 常见于二三线城市成熟片区或经历存量价格深度调整后的住宅板块。 | 中性审慎权衡。 核心取决于居住确定性与持有周期。若预期稳定居住 7~10 年以上且杠杆率可控,自住买房可接受;若居住周期低于 5 年,优先选择租房以保留流动性防御空间。 |
| 3.5% ~ 5.0% | 200 ~ 300 倍 | 合理估值均衡区间 租金已基本能够覆盖借贷利息与折旧损耗,接近国际成熟不动产市场的估值中枢。 | 倾向理性买房。 月租金支出已接近买房的不可收回成本底线。租房开始产生纯成本流失,自住购买具备坚实的基本面支撑,安全边际充足。 |
| > 5.0% | < 200 倍 | 高现金流 / 价值被低估 多见于核心地段优质小户型、产业集聚密集区或超跌核心资产。 | 坚决优先买房。 具备“以租养贷”的内生自我造血能力。即便未来资本利得为零,仅依靠内生现金流分红即可跑赢绝大多数无风险理财,属于攻守兼备的收息资产。 |
四、 破除叙事幻觉的量化试金石
租售比是打破“买房必定跑赢通胀”或“租房等于替房东打工”等感性叙事的理智度量衡:
- 低租金回报率(< 2.5%)的本质是“房东补贴租客”:房东承担了资产价格波动、利息磨损与沉重折旧,租客以极低对价享受空间使用权。在此阶段,留存现金与高流动性金融资产,能赋予微观个体更高的自由度与抗风险冗余;
- 高租金回报率(> 3.5%~4.0%)的本质是“租金惩罚租客”:当租金昂贵到足以全额覆盖借贷与维护成本时,继续租房便构成了不可逆的财富损耗。此时以合理杠杆置业,才真正体现出锁定居住成本与沉淀净资产的长期价值。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。