
房价下行期的资产负债表自救:卖掉自住房改租房的冷酷经济学
当房地产进入长周期价格出清,持有自住房的年隐形成本高达 6%,而同品质租售比仅为 1.8%。卖房改租不仅是一场微观流动性套利,更是一场彻底斩断负债杠杆的资产负债表自救。
核心导读: 在单边上涨周期中,“买房是资产,租房替房东打工”几乎成为全社会的信仰基石。这种叙事之所以能流行二十年,纯粹是因为每年 5%~10% 的资本利得,足以掩盖持有不动产的一切利息支出、沉没成本与物理折旧。 然而,当资产价格进入明确的下行通道,底层算账逻辑彻底倒转。把自住房卖掉套现、转为同品质租房,不再是面子问题或生活品质的妥协,而是一场在微观财务上极度冷酷且高度理性的“资产负债表自救”。 剥离一切感性偏好与心理惯性,这本质上是算清楚三本硬核账:全口径持有成本账、租售比倒挂套利账,以及去杠杆后的生命线存活率账。
一、 算清持有自住房的“全口径隐形成本”:这台重资产机器每天在吞噬多少财富?
很多人在评估自住房时,习惯性陷入两种常见的财务幻觉:“只要我不卖,跌了就不算亏”,以及“自己住着不需要交房租,所以持有成本为零”。
这是混淆了“当期现金流即时支出”与“全口径经济成本(Economic Cost)”。
以国内一线或强二线城市一套市价 500 万元的典型自住房为例:假设背负 200 万元按揭贷款,首付及已还本金(家庭沉没净资产)为 300 万元。拆解其每年的真实隐性失血,账本一清二楚:
1. 资产端净值折损(名义资本损)
在长周期的价格下行与阴跌中,即使按照极为温和的每年 3% 价格回调测算:
500 万 × 3% = 15 万元/年
这 15 万元并非纸面虚数,而是以年为单位直接扣减并击穿业主的家庭净资产总值。
2. 沉没本金的机会成本(丧失流动性溢价)
压在水泥砖瓦里的 300 万元净资本,彻底丧失了无风险流动性带来的收益溢价。若将其配置于保守的超长期国债或大型商业银行低风险固收工具(按 2.2% 年化无风险收益率保守估算):
300 万 × 2.2% = 6.6 万元/年
为了“拥有”这套房产的名义产权,家庭每年主动放弃了 6.6 万元确定性的无风险现金回报。
3. 负债端的刚性利息流出
200 万元银行按揭贷款,即便经过多轮存量利率调降,按目前 3.1% 左右的房贷利率计算,每年单纯支付给银行的利息支出:
200 万 × 3.1% ≈ 6.2 万元/年
偿还本金属于家庭资产的内部储蓄置换,但利息是绝对的纯费用消耗。每一分流出账户的利息,都在永久削减家庭可支配流动性。
4. 房屋物理折旧与维保损耗
现代高层住宅是高度复杂的物理设施集合体。外墙防水老化、电梯系统维保、公摊管道更新,叠加物业费及室内家电设备更换,每年的物理折旧与硬性支出按保守的 0.5% 估算:
500 万 × 0.5% = 2.5 万元/年
将上述四项相加,持有这套市价 500 万元自住房的年度综合经济成本为:
15 + 6.6 + 6.2 + 2.5 = 30.3 万元/年
折合每个月,这套房子在静默中吞噬家庭约 2.5 万元的经济价值。当资本端无法提供每年 6% 以上的确定性增值时,继续持有自住房,本质上就是在自费补贴这台沉重的负现金流机器。
二、 畸形租售比下的跨期套利:用 1.8% 的成本买断使用权
国内核心城市的租售比常年在 1.5%~2.0% 之间徘徊,在全球范围内属于极其罕见的“资产售价极昂贵、使用租金极廉价”的结构性倒挂生态。
这种倒挂,恰恰为理性的微观主体提供了一个不对称的套利窗口。
同样是这套市价 500 万元的房产:
- 若转为在市场上租赁同小区、同户型、甚至同楼栋的同品质房源,月租金普遍仅在 6,500~8,000 元区间;
- 一整年的纯租金现金流支出约为 7.8 万~9.6 万元(按中位数测算约为 8.8 万元/年);
- 房屋折旧、大修基金、公共维修、家电自然损耗乃至高额物业费的大头,依照市场契约全部由接盘房东承担。
对比双方账本:
- 持有自住:年消耗综合经济价值约 30.3 万元;
- 租房居住:年支付纯租金现金流约 8.8 万元。
两者之间,每年存在超过 21.5 万元的绝对经济差额。
实盘全景测算案例:500 万资产“持有自住 vs 卖房改租”经济账本
为直观呈现底层算账逻辑,以一套典型的一线郊区或强二线核心区住宅(市价 500 万元、存量按揭 200 万元、沉没净本金 300 万元)为例,设定当前真实市场基准参数:
- 存量商业房贷利率:按调降后的 3.1% 年化计算;
- 市场同品质租售比:按国内典型中位数 1.76% 计算(月租 7,333 元,年租金支出 8.8 万元);
- 无风险流动性配置收益率:沉没本金 300 万元配置于超长期国债或国有大行稳健固收(按 2.2% 年化保守测算);
- 资产价格长周期年化回调预期:按极温和的 3.0% 年化名义跌幅测算;
- 房屋硬性维保与物理折旧率:按 0.5% 测算(含物业费、老化维保及设施折旧)。
| 核算维度 | 决策方案 A:继续持有自住(买断产权) | 决策方案 B:卖房改租(租售比 1.76% 套利) | 每年微观套利差额 / 减亏贡献 |
|---|---|---|---|
| 资产与负债结构 | 资产 500 万,负债 200 万(资产负债率 40%) | 资产 300 万现金/固收,负债 0(资产负债率 0%) | 彻底斩断 200 万刚性负债与断供违约敞口 |
| 刚性居住现金流支出 | 银行房贷纯利息支出:-6.2 万元/年(按 3.1% 利率) | 市场化品质租金支出:-8.8 万元/年(月租 7,333 元) | 租金现金流多支出 2.6 万元/年 |
| 沉没资本机会成本 | 300 万本金沉淀为水泥,无风险收益为 0 元 | 300 万配置国债/固收:+6.6 万元/年(按 2.2% 收益) | 净增确定性无风险被动现金流入 +6.6 万元/年 |
| 资产净值端资本损耗 | 房价年化温和阴跌 3%:-15.0 万元/年 | 现金资产无资本端折损:0 元 | 成功避免家庭净资产直接蒸发 +15.0 万元/年 |
| 物理折旧与维保损耗 | 承担高层外墙/电梯/室内维保:-2.5 万元/年(0.5%) | 依据租赁契约,大修与折旧全部由房东承担:0 元 | 节约物理设施折损与大修支出 +2.5 万元/年 |
| 全口径年度综合经济损益 | 综合财富失血:-30.3 万元/年 | 综合财富损益:-2.2 万元/年(租金支出 8.8 万 - 固收利息 6.6 万) | 每年净挽回家庭财富:+28.1 万元/年 |
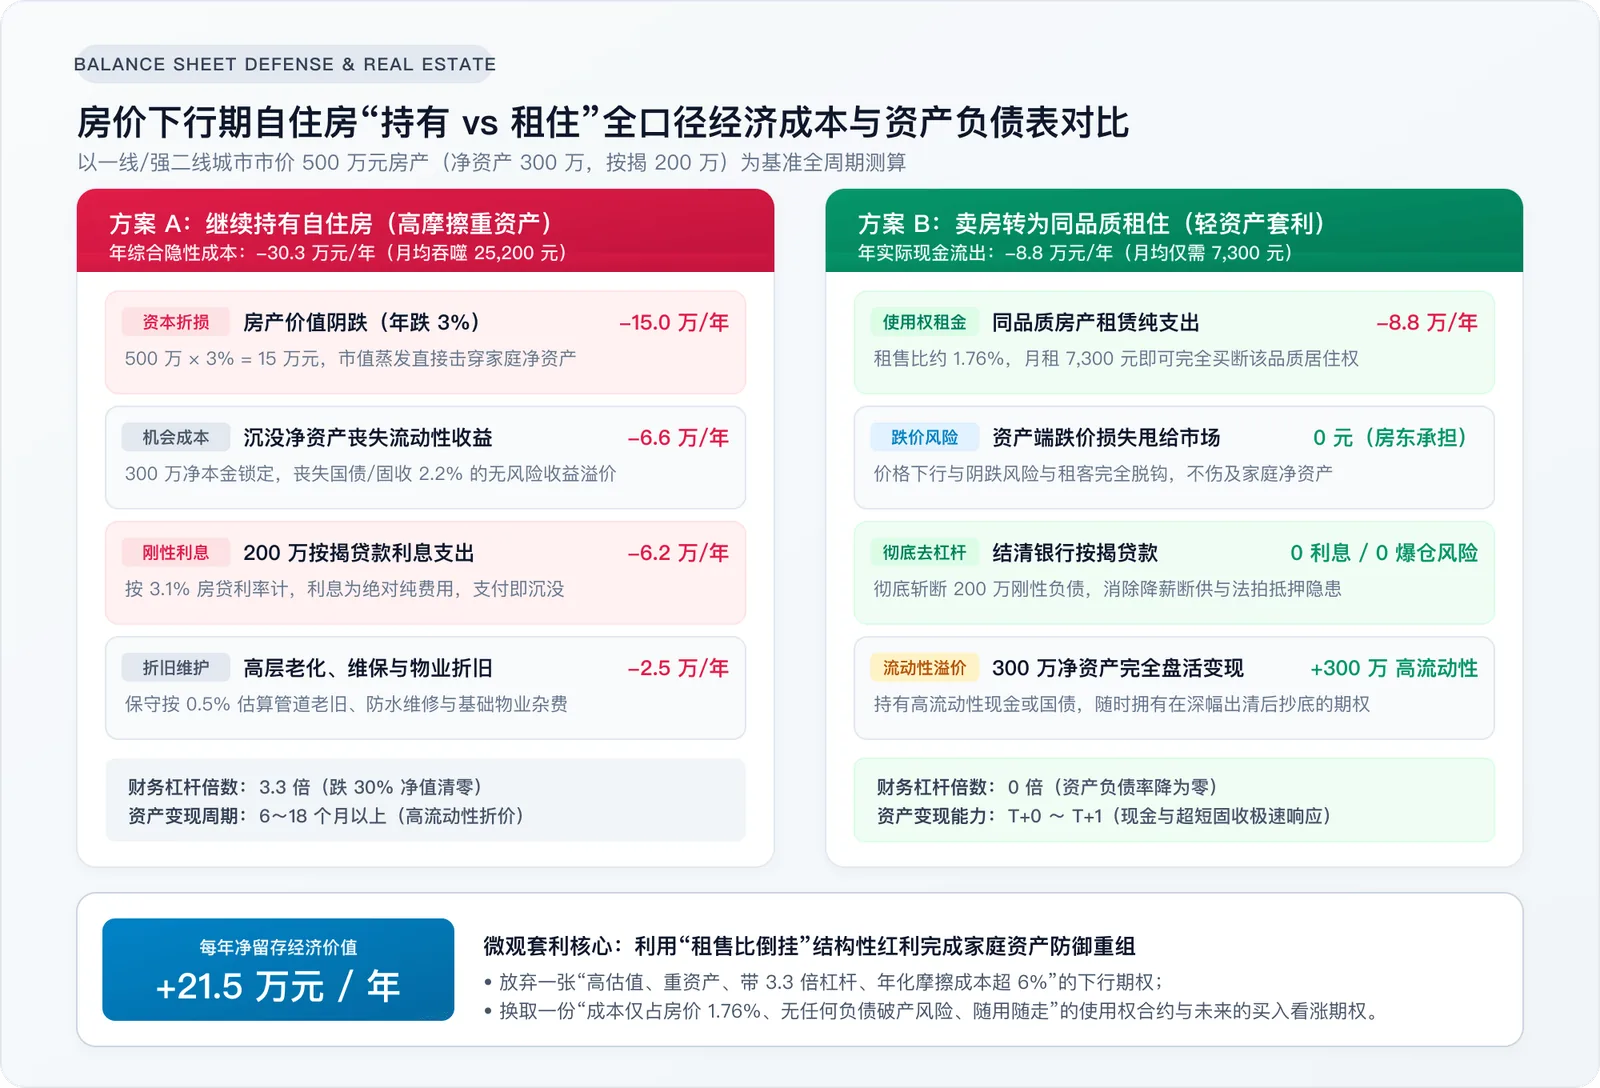
卖房改租房,在金融本质上就是精准利用“租售比倒挂”这一制度性与周期性缝隙实施跨期套利:你用仅相当于资产市价 1.76% 的微薄租金,完整买断了该地段高品质居住的使用权;同时把每年数十万元的资产跌价风险、沉重的按揭利息枷锁和漫长的物理折旧,全部甩给了接盘方。
三、 资产负债表重构与防御:彻底去杠杆与流动性溢价
除了每年的损益表(P&L)节流,在经济周期出清阶段,更具生死意义的是家庭资产负债表的存活率(Survival Rate):
1. 斩断负债的杠杆反噬
自住房往往伴随着重度负债。30% 的首付比例,对应的是 3.3 倍的财务杠杆。 在资产单边上涨期,杠杆是阶层跃升的催化剂;但在资产下行通道中,杠杆会变成无情的绞杀机:
- 房产估值下行 10%,家庭净资产直接缩水超 33%;
- 若房产估值累计回调 30%,投入的全部首付款已实质性归零。
卖掉房产并结清银行贷款,意味着主动将家庭资产负债率一次性降为零。彻底消除了遭遇收入波动时的断供违约风险,更掐灭了资产沦为“负资产”被银行司法冻结与法拍的极端尾部风险。
2. 换取不可替代的流动性溢价(Liquidity Premium)
不动产是流动性极度匮乏的重资产。在存量堆积的下行出清期,二手房真实成交周期普遍拉长至 6~18 个月以上,且必须伴随深度的降价妥协。
把变现难度极高的砖墙换成高流动性货币资产,意味着在外部就业预期不明朗、企业降本增效成为常态的当下,家庭拥有了一套弹药充沛、随时响应的“安全气囊”。
3. 握有未来的看涨做多期权
金融市场永恒的法则是“价格由充沛流动性决定”。握有充裕现金流与高等级低风险资产的家庭,在全社会资产估值深幅出清、悲观情绪触底后,始终保留着从容入场挑选核心稀缺资产的选择权;而满仓甚至带杠杆深套在重资产泥潭里的人,除了被动熬过漫长周期之外,失去了任何主动布局的战略资格。
四、 策略边界与摩擦成本:必须直面的三道现实关卡
从微观财务与金融算账的角度看,卖掉自住房改租房的逻辑无懈可击。然而在真实的现实生活中,这一决策必须承受三项不可忽视的非金融维度摩擦:
1. 变现交易摩擦损耗
在买方市场中变现二手房,必须承受买方的极限试探与深度压价,同时伴随中介居间费、契税及各类过户成本(通常占房产成交总市值的 3%~6%)。如果房价仅是短期的浅度震荡,一次性的交易摩擦可能会抵消一部分套利收益;只有当确信市场处于中长期(3~5 年以上)的结构性出清阶段,这种资产重构才具备坚实的数学期望。
2. 生活秩序与心理安全感摩擦
优质学区学籍绑定的确定性、户籍挂靠、家庭长辈对“居无定所”的传统心理恐慌,以及租住期间房东中途退租违约导致的被迫搬迁,这些构成了无形的“生活秩序成本”。它无法在财务模型中简单折算为百分比,却会切实消耗家庭成员的心力,必须建立在坚固的家庭共识之上。
3. 资金再投资与纪律约束(致命软肋)
这是“卖房改租”策略最大的隐性危险点。
卖房套现出的数百万元巨资,唯有在绝对严格存放于安全资产(如超长期国债、大型国有银行大额存单、高信用评级固收类现金管理工具)的前提下,上述所有经济学算式才宣告成立。
如果家庭套现后,因无法忍受低息环境而产生资金闲置焦虑,盲目涉足高风险权益投机、轻率参与实体创业投资,或跌入各类民间高息集资陷阱导致本金折损,其破坏力将数倍于房产本身的温和阴跌。
五、 结语:重组家庭资产的防御阵型
在资产价格下行周期,卖自住房改租房的本质只有一句话:
放弃一张“高估值、重资产、带 3.3 倍杠杆、年化综合摩擦成本超 6%”的下行期权,换取一份“成本仅占房价 1.8%、无任何负债断供风险、随用随走”的使用权合约。
在大周期的退潮时刻,真正的财富安全不再取决于账面上拥有多少笨重的物理砖瓦,而取决于资产负债表有多健康、手头的流动性有多自由。把家庭资产从脆弱暴露的前沿重资产阵地撤出,有序收缩为高弹性的防御阵型,是微观个体直面周期风暴最清醒的自我拯救。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。