
财富自由与时间主权:57岁退休交点说背后的边际效用账簿
探讨财富自由何时实现的核心分歧:追求资产规模还是时间自主权?深度解析财富边际效用递减与健康寿命时间价值递增机制,剖析英国财务规划师提出的57岁退休交点说在制度与生命周期中的真实依据。
核心导读:
财富自由究竟什么时候可以实现?决定这一节点的从来不是账户里的绝对资产规模,而是你锚定的核心诉求究竟是“财富”本身,还是“对时间的自主支配权”。伴随生命周期演进,增量财富的边际效用呈现典型的对数递减,而健康自由时间的边际影子价格却呈指数级攀升。英国特许财务规划师詹姆斯·沙克(James Shack)曾提出一个引发广泛讨论的命题:“57 岁是财富与时间边际效用的必然交点”。这一经验交点究竟有无严谨的制度与经济学依据?微观个体又该如何重构属于自己的生命时间资产负债表?
一、 核心命题分水岭:你追求的是“财富”还是“自由”?
在所有关于财务独立的讨论中,最隐蔽也最昂贵的混淆,就是把“追求财富”与“追求自由”当成了同义词。
这两者导向截然相反的财务终局与心理状态:
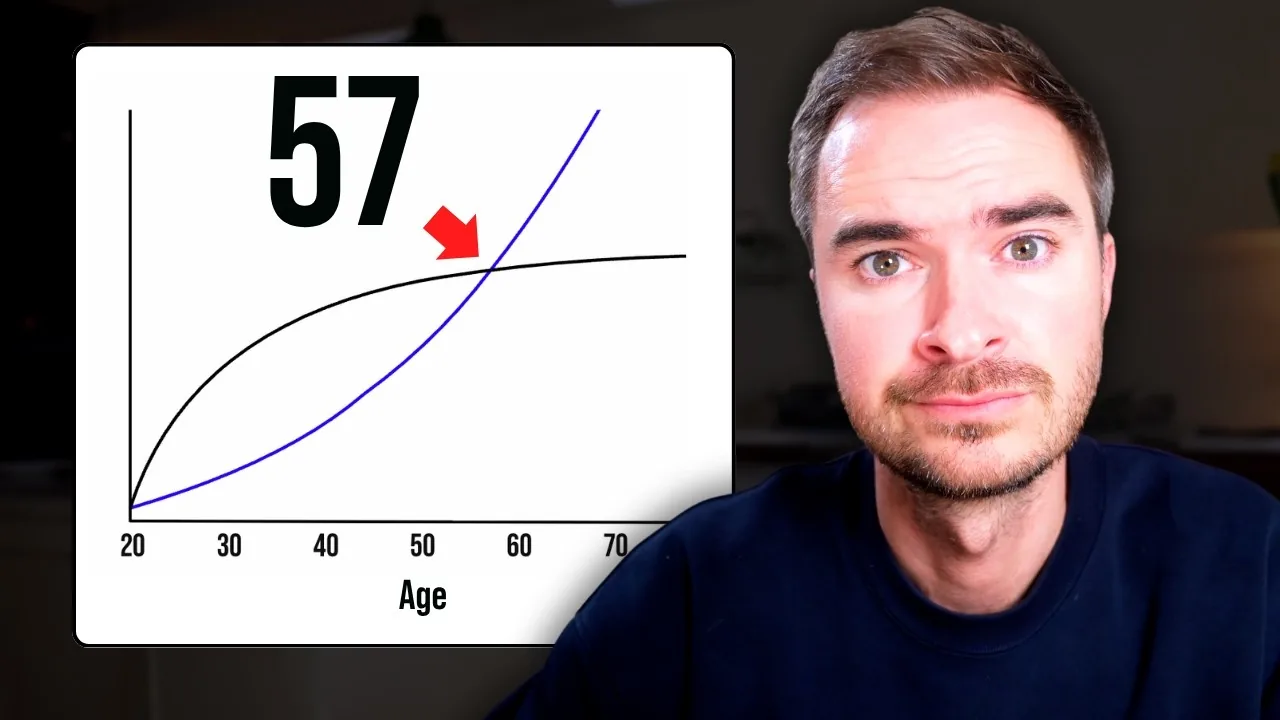
图 1:英国特许财务规划师 James Shack 提出的 57 岁退休边际效用模型
1. 追求财富:终点动态后移的无底洞
如果目标是资产绝对数字的最大化,财务自由在数学上就无法收敛。
- 享乐适应的仓鼠跑轮(Hedonic Treadmill):人类对物质增量的兴奋感衰退得极其迅速。资产从一百万跃迁到一千万,消费水准与圈层对比的参照系也会同步暴涨(即生活方式通胀)。
- 地位商品的相对竞争(Positional Goods):当财富不再用于满足温饱,它便自动转化为阶层排位的展示工具。只要身处社会比较链条中,永远有更宏大的资产规模在前方诱惑,财富的终点线永远处于动态后移之中。
- 资产越多,心智负担越重:庞大的资产规模伴随着复杂的资产配置、税务筹划、法律合规与回撤防御压力。许多人看似坐拥巨资,日程表却被投资谈判、资产管理与社交应酬塞满,实质上陷入了“资产丰厚、时间赤字”的高阶负债状态。
2. 追求自由:确定性极高的买断算式
自由的本质不是为所欲为,而是时间的自主掌控权(Autonomy over Time)——拥有在任何时刻对不愿做之事、不愿见之人说“不”的绝对底气。
如果追求的是自由,财富便从目的退回为纯粹的工具:用来从外部劳动力市场赎回自己有限的生命时间。
在财务精算维度,买断时间主权的数学公式清晰而收敛:
税后可持续无风险现金流 ≥ 真实体面生活开销 + 极端黑天鹅风险对冲准备
一旦通过审视内心真实需求锁定开销底线,买断时间所需的资本规模就存在确定的上限。正如我们在《老庄思想与现代 FIRE:极简生活的自由之道》中所剖析的,追求财富,自由是无限延期的副产品;追求自由,财富只是消除生存约束的最小充分条件。
| 比较维度 | 追求“财富”(规模导向) | 追求“自由”(主权导向) |
|---|---|---|
| 核心目标 | 资产绝对总额最大化 | 个人自主支配时间最大化 |
| 心理机制 | 享乐适应、地位竞争、再多赚一年的执念 | 欲望边界收敛、安全底线防御、时间定价 |
| 收敛特性 | 终点线动态后移,数学上无法收敛 | 满足现金流对冲后,门槛明确且刚性收敛 |
| 时间状态 | 资产管理与事业扩张侵蚀闲暇 | 彻底买断工时,拥有完全选择权 |
二、 边际效用的一增一减:生命账簿的定价背离
“财富增加的边际效用递减”与“时间自由的边际效用递增”,构成了人生后半程最深刻的资源重估。
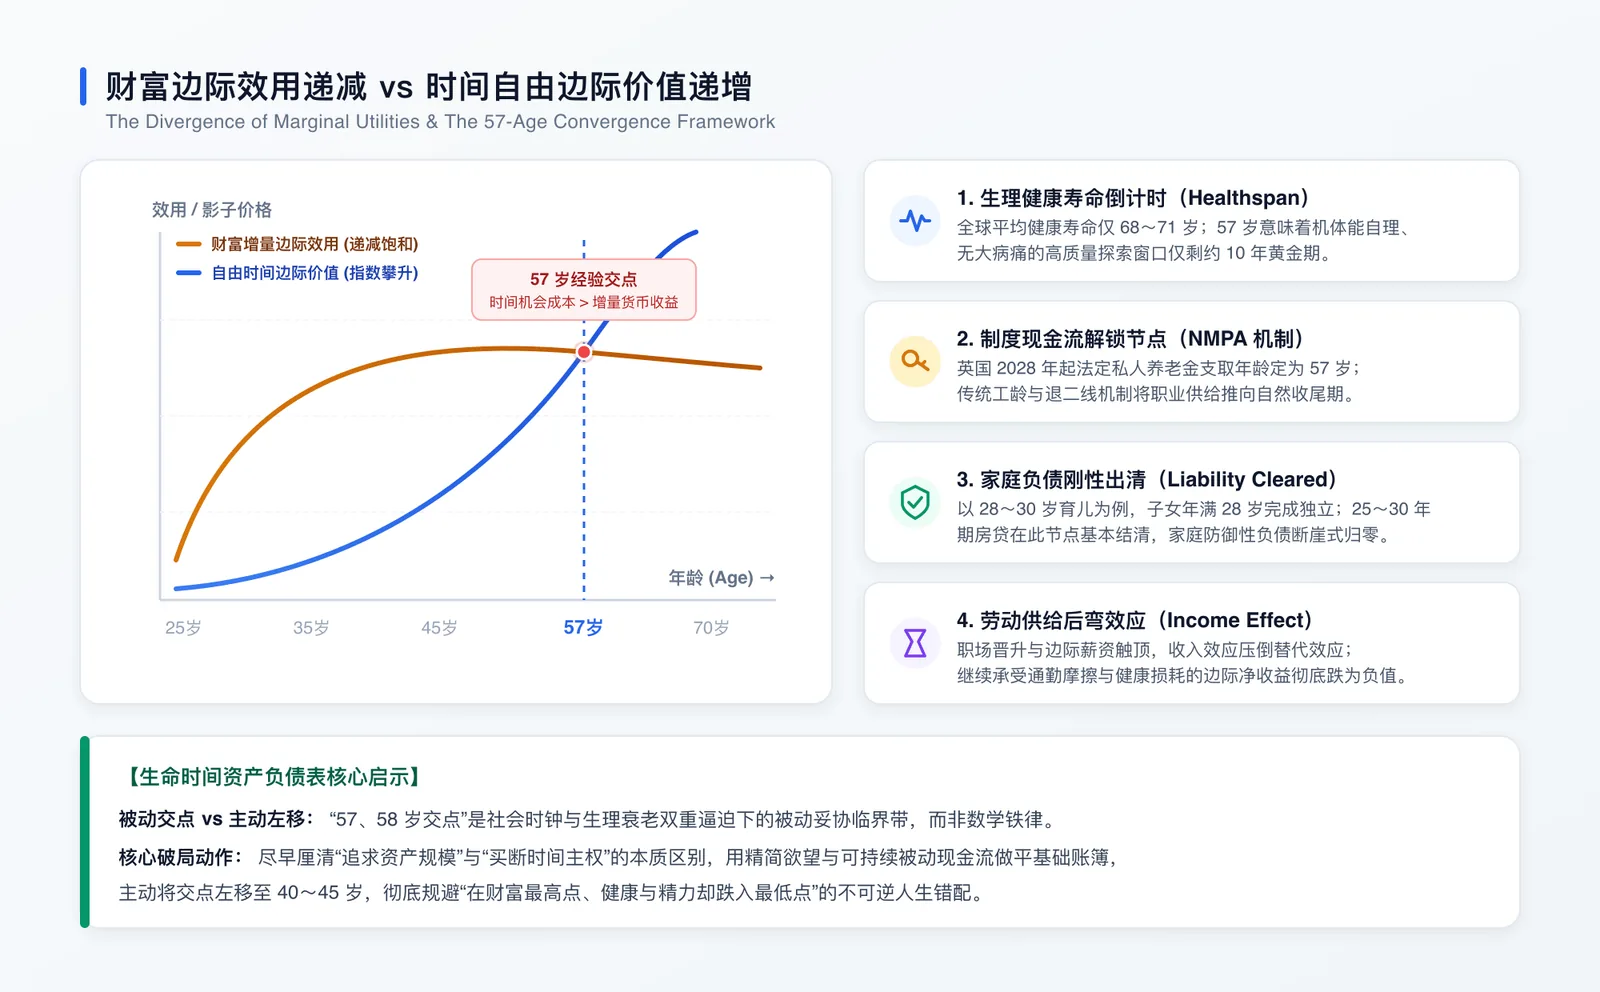
图 2:财富边际效用递减与自由时间边际价值递增的双轨交点矩阵
1. 财富边际效用递减:从指数爆发到对数钝化
边际效用递减规律(Law of Diminishing Marginal Utility)是微观经济学的底层公理:
- 底层安全阶段(斜率极高):从零积累到解决温饱、稳固居所与抵御大病风险,每一单位新增货币带来的边际效用呈爆发式增长,它直接兑换的是生存安全、人格尊严与从极端窘境中解脱的确定性;
- 中高层维持阶段(进入对数平缓区):诺贝尔经济学奖得主丹尼尔·卡尼曼(Daniel Kahneman)与安格斯·迪顿(Angus Deaton)对收入与主观幸福感的研究早已表明,当资产与现金流越过保障体面舒适的拐点后,金钱对生活满意度的边际拉动急剧钝化;
- 边际效用趋零:在人生中后期,继续加班或承担巨大心力交瘁换来的增量资金,既无法逆转动脉粥样硬化,也无法买来深夜的高质量深度睡眠,它最终只能沦为屏幕上一串无感震荡的资产代码。
2. 时间自由边际价值递增:耗竭性资产的指数定价
与货币可以循环再生、无限积累不同,生命时间是一项单向流逝、不可储存且总存量刚性递减的耗竭性资源。
在经济学跨期选择模型(Intertemporal Choice)中,时间的“影子价格(Shadow Price)”随着年龄增长而持续飙升:
- 健康寿命(Healthspan)的刚性折旧:人的寿命包含两个概念——“生理存活年限(Lifespan)”与“健康自理年限(Healthspan)”。世界卫生组织(WHO)的统计表明,全球主要经济体的平均健康寿命大多集中在 68~71 岁之间。一旦进入失能、慢性重病困扰或行动受限阶段,时间的体验兑换能力便大打折扣;
- 体验折现率的非线性变化:在精力充沛、身体无痛、感官敏锐的 50 多岁,拥有完全自由的一年,可以转化为徒步、出海、深度阅读与陪伴家人的高浓度“记忆分红”;而在 80 岁行动不便、每天往返于医院诊室时,再多的闲暇也无法重现当年的生命质感;
- 机会成本的量级剧变:在 25 岁出卖一年时间去加班打拼,消耗的是充沛过剩的青春存量;在接近 60 岁时继续每周出卖 50 个小时从事高压消耗性劳动,牺牲的却是人生最后一段能自由探索世界的高价值黄金期。正如我们在《个人时间定价与 900 个月生命网格》中所论证的,生命时间的单价正以指数曲线在后半程急剧昂贵。
三、 “57、58 岁是两者的交点”是否有科学依据?
英国特许财务规划师 James Shack 在其研报与视频《一旦想通这点,你57岁后就不会再打工了》(Once You Understand This, You’ll Stop Working Past 57)中,将这一交点明确锚定在“57 岁”。
从计量经济学与数理统计角度审视,并不存在任何常数定律能求解出一个适用于全人类的“57.5 岁绝对交点”。效用本质上是主观、异质且序数性质的(Ordinal Utility)。
然而,“57、58 岁”之所以能够引发全球广泛共鸣,是因为它高度贴合了现代中产在生理、制度、家庭与劳动力供给四大周期上的现实交汇带。
1. 生理健康寿命的十周年倒计时
57、58 岁是个体机能最敏感的分水岭:
- 此时身体尚且健康,仍有充沛体力去打球、长途旅行、培养爱好,并有足够的精力去“维持健康(Fit enough to stay fit)”;
- 但对照 68~71 岁的平均健康寿命预期,留给个体的无拘无束、行动自理的高质量黄金期,实际只剩下最后约 10 年时间;
- 此时继续出卖时间去换取边际效用已经钝化的货币,在生命账簿上构成了最严重的资产错配——用最稀缺的黄金健康期,兑换最泛滥的过剩货币。
2. 制度性现金流的硬门槛(英国 NMPA 节点)
James Shack 专门锁定 57 岁,核心原因之一在于英国本土特定制度的法律约束:
- 根据英国财政部与年金法案,自 2028 年起,法定允许支取私人养老金的正常最低年龄(Normal Minimum Pension Age, NMPA)正式从 55 岁上调至 57 岁;
- 57 岁是无数英国工薪与中产阶层合法解锁其一生最大一笔沉淀年金财富的“开闸之年”;
- 脱离了英国背景,在其他体制下这一制度节点有所差异(如美国 401(k) 无罚金支取在 59.5 岁,传统企事业单位的退二线、工龄满 30 年内退机制通常也集中在 55~58 岁之间)。但其共性在于:制度性现金流的到账,使继续工作的边际工资增量在扣除税费与出工成本后,已开始低于养老权益的沉没价值。
3. 家庭资产负债表与刚性负债的出清
从微观家庭生命周期推演:
- 子女抚养责任卸载:以平均 28~30 岁育儿推算,父母行至 57、58 岁时,下一代通常已年满 28 岁左右,完成高等教育并进入就业市场,实现了经济独立;
- 家庭大额杠杆清零:在 30 岁前后购置首套或改善型房产,按标准的 25~30 年按揭贷款计算,最后一笔房贷本息恰好在 55~58 岁之间结清;
- 家庭资产负债表上的刚性抚养与偿债负债在此刻断崖式出清,维持家庭运转的现金流防御压力大幅消除。
4. 劳动供给曲线的“后弯”机制
劳动力经济学中著名的“后弯劳动供给曲线(Backward-Bending Labor Supply Curve)”指出:当工资率或财富积累突破特定临界点后,收入效应将彻底压倒替代效应。
在 57、58 岁阶段,绝大多数职场个体的职业晋升与边际薪酬已经见顶。正如我们在《打工人的精力折旧与底线风控》中所揭示的,工时租赁在后期的机体折旧与心理内耗越来越高。继续承受职场人际摩擦、通勤奔波与健康折损的净收益已经跌入负区间,个体对闲暇与自主的强烈偏好彻底压倒了对增量工资的贪恋。
| 观察支柱 | 57、58 岁左右的现实状态 | 对“财富与自由”边际决策的影响 |
|---|---|---|
| 生理健康周期 | 步入六十岁大关前夕,慢病指标抬头,健康寿命仅剩 10 年黄金期 | 深刻意识到“能健康折腾的日子不多了”,健康乘数迫使时间主权变现 |
| 制度与年金周期 | 英国 NMPA 57 岁支取门槛;体制内工龄满 30 年或退二线过渡 | 制度性被动现金流就位,继续劳动的边际薪资吸引力断崖式下降 |
| 家庭责任周期 | 子女进入社会财务独立,25~30 年房贷按揭在此节点结清 | 刚性防御性负债归零,买断时间所需的生活开销底线大幅收缩 |
| 劳动供给周期 | 职场空间与薪资见顶,收入效应压倒替代效应 | 继续承受工时租赁摩擦的净收益转负,退出机制更顺理成章 |
四、 核心启示:别被社会时钟推着走到 57 岁
认清“财富增加的边际效用递减、时间自由的边际效用递增”以及“57 岁经验交点”,微观个体应当警惕以下两个关键认知误区:
1. 警惕“再多干一年综合征(One-More-Year Syndrome)”
行为金融学中的前景理论(Prospect Theory)指出,人类天然具备强烈的“损失厌恶(Loss Aversion)”倾向——失去一万块钱的痛苦程度,数倍于赚到一万块钱的快乐。
许多具备极佳储蓄与投资习惯的职场中产,即便资产负债表早已能够覆盖余生体面生活,依然沉溺在“再多干一年多攒点安全感”的心理执念中。他们误以为自己在增加抗风险缓冲,实则是用确定性极高、极其宝贵的健康寿命,去对冲概率极低的虚幻财务恐惧。
2. 主动重构资产负债表,将交点人为“左移”
如果一个人必须熬到 57、58 岁才迎来财富与自由的交点,这本质上是被社会时钟与生理衰老双重逼迫之下的被动妥协。
这种被动退场的最大遗憾在于:当你终于拥有完全的时间主权时,你的心肺耐力、代谢机能与关节灵活性已经不可避免地走在下坡路上。
真正清醒的人生规划者,应当尽早完成以下三个闭环动作,主动将两者的交点从 58 岁左移至 40~45 岁:
- 收敛消费欲望边界:剔除用于向外界表演排位的地位消费,压缩非必要开支,大幅降低买断自由所需的资本门槛;
- 构建抗周期现金流底仓:通过全球高股息资产、海外高信用固收年金、数字资产或轻资产微型商业,构建能覆盖生活基准线的稳定被动现金流;
- 重塑人与工作的关系:退出消耗性的全职“工时租赁”,转向兼具创造性心流、轻量弹性与社交价值的自主事业(Barista FIRE 或自由顾问)。
财富自由从来不是银行账户里一个冰冷的绝对数额,而是一张关于生命时间的清醒资产负债表。
尽早看穿金钱效用的饱和曲线与衰老时间的指数定价,你便不必死守到 57 岁才仓促交卷——在机体与精力处于黄金巅峰期时提前买断自由,才是普通个体在现代系统中最硬核的觉醒与胜利。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。