
FIRE资金门槛量化与蒙特卡罗模拟:报酬顺序风险与缓冲垫实测
传统平均收益率测算常掩盖报酬顺序风险,导致退休初期遭遇熊市时被迫底部割肉。本文深度拆解蒙特卡罗模拟量化 FIRE 门槛的 5 大精算步骤,实测 3.5% 安全提领率与 2 年现金缓冲垫护栏,并上线双引擎交互式 FIRE 计算器。
核心导读:在量化 FIRE(财务独立、提前退休)资金门槛时,依赖“固定年化平均收益率”进行线性外推是导致中产提前返贫的头号精算盲区。即便长期平均年化收益率同为 6%,若退休前两年恰逢深度熊市,刚性生活费提取将迫使投资者在底部折价抛售核心份额,触发致命的“报酬顺序风险”(Sequence of Returns Risk, SORR)。本文系统拆解如何运用蒙特卡罗模拟(Monte Carlo Simulation)在成千上万条随机波动路径中测定 30~50 年超长周期的真实存活概率,并结合 FIREways 全新上线的双引擎交互工具——FIREways 财务自由与旅居精算器,实测“3.3%~3.5% 安全提领率 + 2 年独立现金缓冲垫 + 候鸟旅居动态护栏”如何将投资组合的 40 年存活率从 71.4% 跃升至 94.6% 以上。
图 1:跨周期 FIRE 退休规划的核心不在于预测单一平均收益率,而在于对极端回撤序列的冗余定价
一、什么是蒙特卡罗模拟?从“静态均值幻觉”到概率分布定价
在传统的个人财务测算表(如简单的复利 Excel 表格)中,规划者习惯输入一个静态的“固定平均值”——例如假设全球股票与债券组合每年固定斩获 7.0% 的名义回报,扣除 2.5% 的通胀后每年稳定净赚 4.5%。在这种线性假设下,只要初始提领率不超过 4.5%,本金似乎永远不会枯竭。
然而,真实金融市场从不按年化均值匀速派息,而是充满了剧烈的均值回归、肥尾暴跌与滞胀共振。蒙特卡罗模拟(Monte Carlo Simulation)作为一种通过成千上万次随机抽样实验来量化不确定事件结果概率的精算方法,正是评估 FIRE 资产组合能否撑过未来 30~50 年的核心工业级工具。其底层运转逻辑由三个核心环节构成:
- 设定变量的概率分布而非固定常数:不再将未来的年化收益率与通胀率视为静态数字,而是基于跨周期历史实证数据,设定资产组合的期望均值(Mean, μ)、年化波动率(标准差 Volatility, σ)以及尾部冲击分布形态。
- 随机生成上万条“平行宇宙”演化路径:计算机通过伪随机数发生器与正态/肥尾分布变换,逐年随机抽取每一年的市场回报率与通胀率,模拟出 1,000 至 10,000 条截然不同的 40 年市场走势——有的路径先暴跌后暴涨,有的经历长达十年的震荡阴跌,有的则在温和通胀中稳步上行。
- 统计分位数与真实存活率(Survival Probability):观察在这上万次模拟实验中,有多少条路径在设定的 40 年旅居周期结束时期末资产仍然大于零(即未发生破产清算),由此计算出一个客观的组合存活概率(如 92.5%),并输出最差十分位(P10)、中位数(P50)与较优四分位(P75)的资产净值走廊。
二、为什么测算 FIRE 门槛必须用它?穿透“报酬顺序风险”
如果仅用“平均年化收益率”来匡算 FIRE 门槛,会直接忽略提前退休规划中最致命的隐形杀手——报酬顺序风险(Sequence of Returns Risk, SORR)。在累积期(只存不取),先跌后涨与先涨后跌的期末净值完全一致(乘法交换律);但在提领期(边跌边取),收益出现的先后顺序直接决定了资金池的生死。
为了直观还原这一机制,假设某位计划脱离职场的主理人拥有初始生息资产 1,000 万元,每年刚性提取 40 万元生活费(初始提领率 4.0%),且未来 20 年市场的算术平均年化收益率完全相同(均为 6.0%):
- 情景 A(先牛后熊 · 顺风开局):退休后的第 1~3 年恰逢市场大牛市,组合每年上涨 20%。即便每年提取 40 万元,第三年末本金已迅速膨胀至 1,520 万元以上。此时每年的 40 万生活费仅占总资产的 2.6%,哪怕第 4 年起遭遇连续重度熊市,前期积累的厚实浮盈缓冲垫也足以轻松扛过周期低谷。
- 情景 B(先熊后牛 · 逆风开局):退休后的第 1、2 年恰逢类似 2000 年科网泡沫破裂或 2008 年次贷危机的深度回撤(连续两年暴跌 20%)。扣除每年刚性提取的 40 万元生活费后,第二年末本金已断崖式缩水至 568 万元。此时为了维持既定生活开销,第 3 年继续提取 40 万元相当于被迫在市场最底部刚性割肉约 7.0% 的核心基金份额。即便第 4 年起市场迎来轰轰烈烈的大牛市,由于底层生息筹码已在谷底被大量贱卖掏空,组合依然会在第 16~19 年提前耗尽归零。
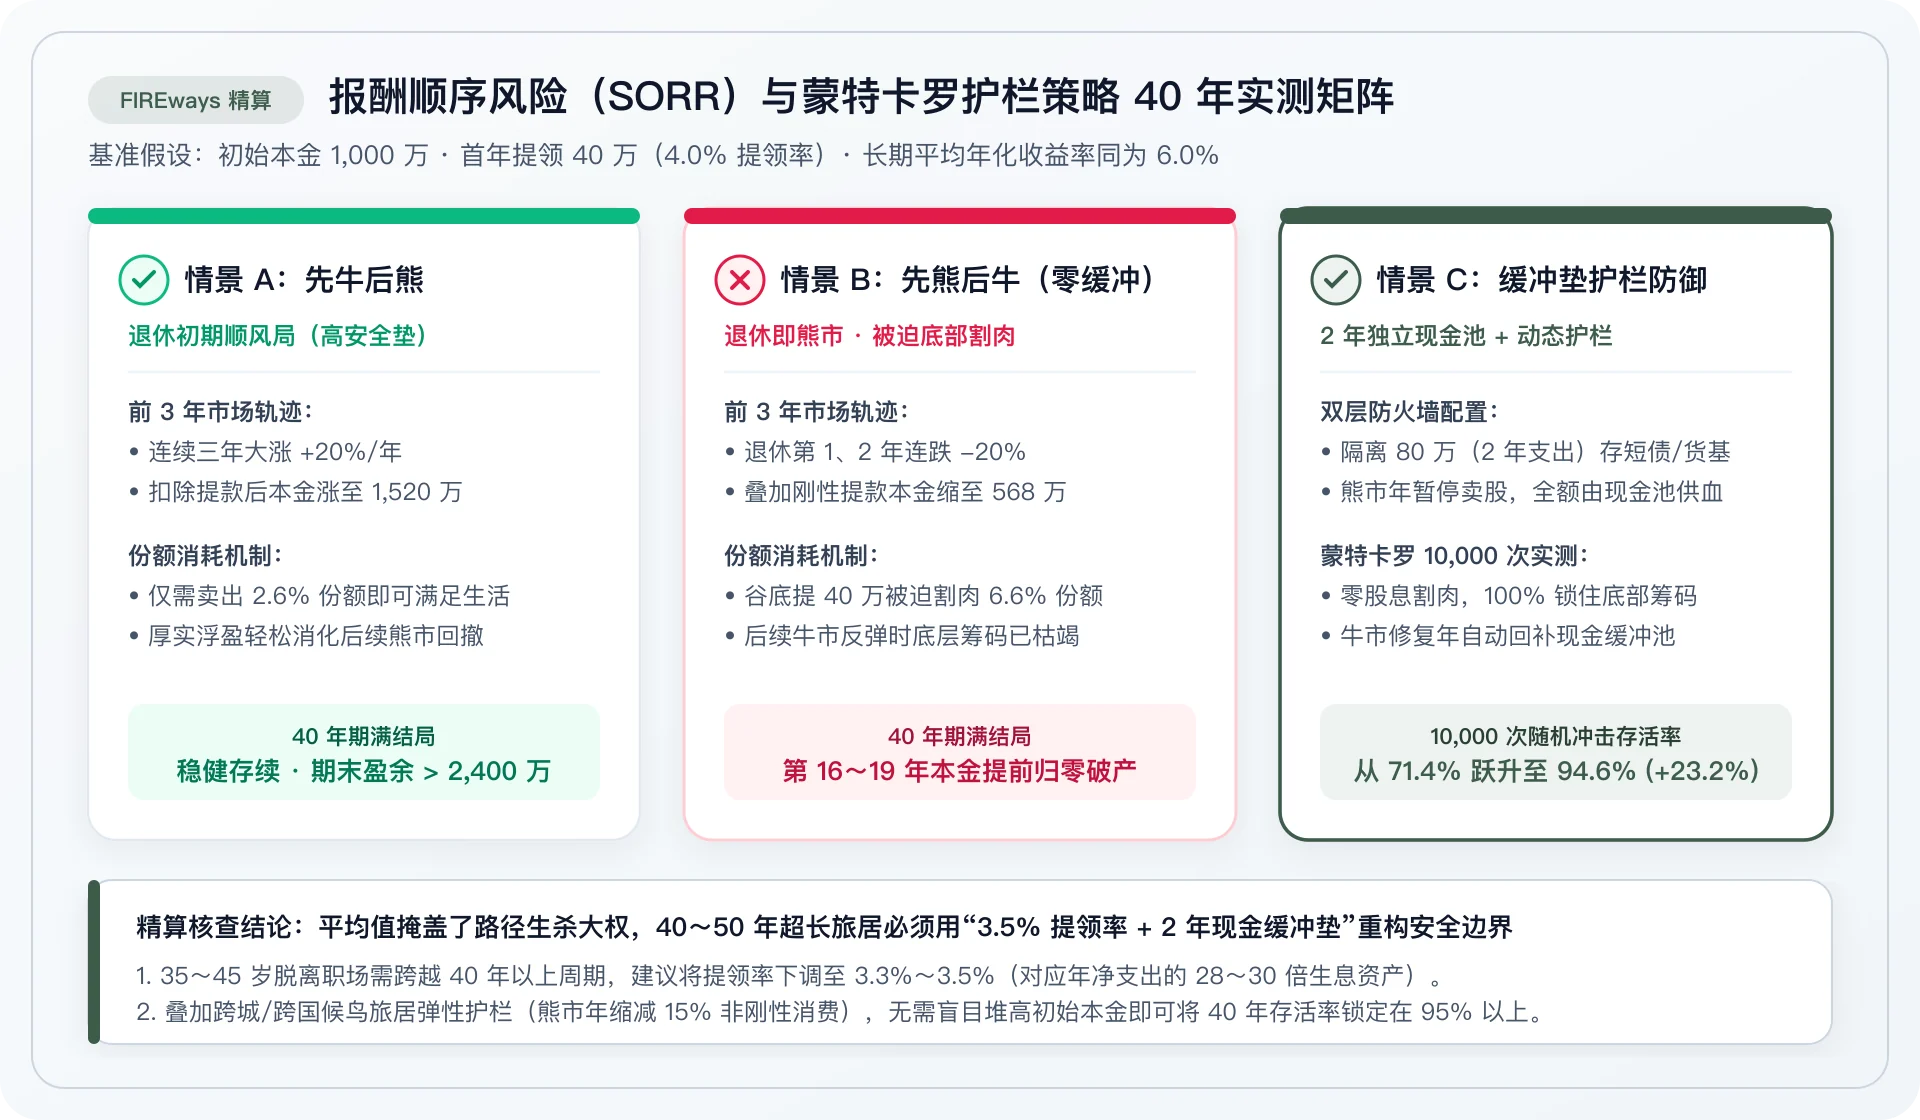
图 2:1,000 万初始本金在“先牛后熊”、“先熊后牛(零缓冲)”与“2 年现金缓冲护栏”三种模式下的 40 年精算结局对照
正如上图所示,平均值掩盖了路径差异。蒙特卡罗模拟的核心价值,正是通过高频打乱收益与回撤出现的先后次序,严苛测试你的 FIRE 资金池在遭遇“退休即熊市”的恶劣开局时,究竟具备多少存活冗余。这一底层机制也与FIRE 现金流斩杀线与三层储备金防御架构中所揭示的“严禁在净值回撤期变现权益资产”法则高度咬合。
三、量化个人 FIRE 门槛的 5 大标准精算步骤
在实际测算个人专属的 FIRE 数字(究竟需要攒够多少净值才能安全离场)时,严谨的蒙特卡罗精算模型通常遵循以下 5 个标准化步骤:
| 精算步骤 | 核心输入参数与执行动作 | 跨周期实操考量与本土化校准细节 |
|---|---|---|
| 1. 锚定净支出缺口与跨度 | 首年净提取额(年总支出扣除副业/房租等被动现金流)、预计退休存续年限 | 35~45 岁脱离职场的人群需支撑 40~50 年超长周期,比传统“4% 法则”默认的 30 年退休期严苛得多 |
| 2. 设定资产配置与波动率 | 股债现金比例(如 60% 全球宽基 + 25% 国债 + 15% 货基)及预期真实收益 μ、波动率 σ | 单一新兴市场或 A 股的年化波动率(常达 18%~22%)显著高于美股宽基(约 14%~15%),高波动会直接拉低同等提领率下的存活率 |
| 3. 注入随机冲击与肥尾抽样 | 运行 1,000~10,000 次模拟,逐年按随机通胀率调整购买力,并注入随机市场涨跌 | 除标准正态分布外,高阶模型会引入肥尾冲击(Fat-Tail Shock)或历史区块抽样,还原黑天鹅暴跌与高通胀共振 |
| 4. 统计存活率与安全提领率 | 统计第 40 年末资产 > 0 的路径占比,反推目标置信度(通常设为 90%~95%)所需的初始本金 | 若 1,000 万本金年提 35 万(3.5% 提领率)在 10,000 次 40 年模拟中有 9,200 次未耗尽,则组合存活率为 92.0% |
| 5. 植入现金缓冲与动态护栏 | 在模型中加入“熊市年动用独立现金池、暂停卖股”及“回撤期缩减 15% 弹性开支”的护栏规则 | 动态护栏(Guardrails)能有效切断底部割肉链条,在不额外增加数百万初始本金的前提下大幅拉升存活率 |
在审视国内中产家庭的筹码结构时,结合中国家庭财富结构与长尾资产分布实证可以发现,大量家庭虽然账面净资产跨过了千万元门槛,但其中 70% 以上沉淀在缺乏流动性的低租售比房产中,真正可用于蒙特卡罗滚雪球的高流动性金融生息资产(Investable Net Worth)往往不足总资产的三成。因此,在代入步骤 1 与步骤 2 时,必须严格剔除自住房产市值,仅以可产生自由现金流的金融净值作为模拟基数。
四、用模拟结果指导 FIRE 决策的 3 个关键实证结论
将上万次蒙特卡罗模拟的统计规律转化为可执行的财务工程动作,可以得出三条颠覆直觉但极具实战价值的决策准则:
1. 打破“4% 法则”的机械教条,锚定 3.3%~3.5% 专属提领率
广为流传的“4% 法则”(即存够年支出的 25 倍即可退休)源于 1994 年威廉·本根(William Bengen)与随后的“三一学院研究(Trinity Study)”。但该结论建立在两个极度特殊的历史前提之上:一是 20 世纪下半叶美国股市与债市罕见的长期高回报顺风期;二是仅按 30 年(假设 65 岁法定退休活到 95 岁)测算存续期。
如果你计划在 35~45 岁实现早退(资产池需要对抗 40~50 年的通胀与多轮康波萧条期),或者投资组合中包含了较高比例的低息本币存款与高波动权益资产,蒙特卡罗模拟清晰表明:机械套用 4.0% 提领率在 40 年维度的存活率往往会跌破 75%。对于早退人群而言,将初始安全提领率收敛至 3.2%~3.5%(即积累年净支出的 28.5~31 倍生息本金),才是跨入 90% 以上高置信安全区的真实水位。
2. 量化“独立现金缓冲垫”与动态护栏的杠杆效应
如果在零防御状态下盲目追求 99% 的绝对存活率,你可能需要攒够年支出的 40 倍以上,这意味着绝大多数人将被迫在职场无限期服役。
破解这一死局的核心钥匙,是在蒙特卡罗模型中引入现金流缓冲垫(Cash Cushion)与动态护栏策略(Guardrails):
- 独立现金池隔离机制:在生息投资组合之外,单独配置相当于 2~3 年净生活费的高流动性货币基金或短久期国债。当股票组合当年录得正收益时,正常从组合中提取生活费并补足现金池;一旦当年市场遭遇负收益(熊市回撤),立即冻结股票账户卖出指令,全额改由独立现金池支付当年生活费。
- 弹性消费与地理套利护栏:正如数字游民与 FIRE 运动底层现金流机制对比所剖析的,只要在模型中设定一条简单规则——“若组合遭遇超 15% 回撤,次年主动缩减 15% 非刚性消费,或通过候鸟式旅居切换至低生活成本基地(参考东南亚高球康养与候鸟旅居成本账簿中的清迈、淡季海南与滇中长租方案)”——原本仅具 70% 左右存活率的资金池,其 40 年模拟成功率将直接跃升至 94%~96% 以上。
五、FIREways 双引擎交互式 FIRE 计算器:架构原理与实操指南
为了让读者无需编写复杂的 Python 脚本即可对自己家庭的资产负债表进行工业级压力测试,FIREways 在站内正式上线了双语交互工具——FIREways 财务自由与旅居精算器(点击直接进入实测 ➔)。
1. 为什么采用“确定性序列冲击 + 1,000 次蒙特卡罗”双引擎架构?
市面上的普通退休计算器往往走向两个极端:要么只有一根平滑上涨的固定复利曲线(极易产生盲目乐观),要么只给出一个冷冰冰的蒙特卡罗百分比而无法看清熊市头三年现金池是如何被消耗的。
FIREways 精算器在底层同时驱动两套互补的精算引擎,并在滑动任意参数的 3 毫秒内完成实时重算与可视化渲染:
引擎一:40 年确定性序列风险压力引擎(Deterministic SORR Stress Engine) 专门针对退休最脆弱的“前 3 年窗口期”,内置三种可一键切换的确定性剧本:重度初期熊市(退休前三年连续遭遇 -18%、-12%、-5% 真实回撤)、温和初期震荡(前两年 -10%、-6%)与平稳复利基准。并在同一张坐标系中同步绘制“含现金缓冲垫防御曲线(深绿实线)”与“零缓冲裸奔割肉曲线(玫红实线)”的净值剪刀差,逐年展示现金缓冲池的消耗与回补明细。
引擎二:1,000 次蒙特卡罗随机抽样与肥尾冲击引擎(Stochastic Monte Carlo Engine) 采用确定性种子伪随机数算法(Mulberry32 PRNG)结合 Box-Muller 正态变换与 6% 概率的肥尾黑天鹅冲击(Fat-Tail Shock),根据用户自定义的组合年化波动率 σ(4%~25%),在浏览器端实时生成 1,000 条 40 年随机市场路径。引擎自动在每一条随机路径中执行“熊市年动用现金池、牛市年回补缓冲垫”的护栏逻辑,实时输出 40 年存活成功率、零缓冲裸奔对比存活率,并在主图背景绘制 P10~P75 蒙特卡罗净值置信带(浅绿扇形走廊)。
2. 三步上手测算你的专属 FIREways 路线图
- 选择旅居生活预设或自定义收支:进入 FIREways 精算器 后,可一键点选顶部预设画像(如“清迈/东南亚候鸟 Lean FIRE”、“跨国高球康养 Coast FIRE”或“大湾区/东京家庭 Fat FIRE”),亦可自由拖动滑块输入您的目标月支出与旅居副业/租金收入。
- 校准真实复利与组合波动率 σ:在参数面板设定您的现有可投资净资产、年新增储蓄、安全提领率(建议设为 3.5%)以及组合波动率(全球股债平衡组合建议设为 12%~15%,高仓位单一市场股票建议设为 18%~20%)。
- 对比“0 年 vs 2 年/3 年现金缓冲垫”的存活率跃迁:在压力测试区切换不同的现金缓冲垫年数,直接观察第 4 张核心指标卡中的蒙特卡罗 1,000 次存活率如何从危险区跃升至 90%+ 高置信安全区,并展开底部的《40 年关键年龄节点资产精算表》核查每一岁的购买力余额。
六、 结语:财务自由是一套具备抗脆弱性的动态现金流
财务自由从来不是某一个静态的存款数字,而是一套能够抵御极端波动序列、具备自我修复能力的动态现金流系统。当我们用概率分布与缓冲护栏取代粗放的“25 倍年支出”经验法则时,提前脱离职场的不确定性焦虑便转化为清晰可控的工程参数。
通过将核心生息资产提领率审慎收敛至 3.3%~3.5%,并在权益组合之外单列 2~3 年净生活费的独立现金缓冲池,配合跨区域候鸟旅居的弹性消费调节,漫长 40 年的资产存活率将稳固锁定在极高安全边际之上。代入真实数据、直面最差情景并筑牢护栏,复利的长河终将护送自由之舟平稳靠岸。
⛳ 延伸探索:加入「FIREways 球局与旅居俱乐部」
厌倦了单调的钢铁森林与高昂的挥杆成本?FIREways 正在集结一群崇尚 「地理套利 + 现金流防御 + 全球候鸟挥杆」 的长期主义者:
- 🏡 球场长租协议价:对接海南、云南、清迈、新山及日本九州等高性价比球场周边康养公寓;
- 🤝 同频球友私享局:告别商务应酬杆,纯粹与数字游民、FIRE 实践者、独立开发者同组切磋;
- 📊 一手精算账簿:获取最新鲜的全球旅居生活成本、跨境税务合规与球会会籍避坑指南。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。