
中国社保早退还是晚退更划算:弹性退休精算模型与盈亏平衡点
在渐进式延迟法定退休年龄落地背景下,基于养老金计发公式、缴费沉没成本与健康预期寿命,深度测算早退与晚退的精算盈亏平衡点。对比在职职工与灵活就业群体的现金流差异,为个人退休与现金流规划提供决策坐标。
核心导读:
随着渐进式延迟法定退休年龄与弹性退休制度的全面实施,退休节点的选择从过去的“被动到点办离职”,演化为微观个体可以自主博弈的财务决策。
官方导向始终强调“长缴多得、多缴多得、晚退多得”,而民间普遍流行“能退尽退、落袋为安”。两种看似对立的观点背后,实则是“单月待遇水平与晚年防通胀”同“现金流先发优势与寿命不确定性”之间的精算对抗。穿透政策表象与资金沉没成本,本文通过建立静态与动态精算模型,拆解早退与晚退的真实盈亏平衡点。
图 1:中华人民共和国社会保障卡法定国徽面官方统一制式
一、 计发公式解构:晚退多领的增量究竟从何而来?
要客观评估早退与晚退的优劣,首先必须拆解中国现行城镇职工基本养老金的精算底层公式。除视同工龄涉及的过渡性养老金外,常规月度基本养老金由两部分严格构成:
月度基本养老金 = 月基础养老金 + 月个人账户养老金
这两部分在面对“弹性延后退休”时,均具备天然的数学向上杠杆:
1. 月基础养老金的复合增量
基础养老金的计算逻辑直接挂钩社会平均工资与缴费年限:
月基础养老金 = 退休当年省社平工资 × (1 + 本人平均缴费指数) ÷ 2 × 累计缴费年限 × 1%
当参保人选择延后退休时,基础养老金在两个维度同步抬升:
- 计发基数随社会平均工资自然上移:即便个人指数不变,随着全省城镇在岗职工平均工资逐年微调,越晚退休核算时所锚定的基数通常越高;
- 缴费年限权重直接增加:每多在职缴费 1 年,计发比例就稳步增加约 1%。延迟 3 年,计发比例即增加 3%。
2. 月个人账户养老金的“分子增大与分母缩小”
个人账户养老金的计发方式体现为储蓄分摊机制:
月个人账户养老金 = 退休时个人账户累计储存额 ÷ 对应退休年龄计发月数
延迟退休对个人账户产生了极强的双向拉动效应:
- 分子储存额变大:继续在岗工作不仅意味着个人账户本金继续注入,而且账户内资金享受稳健的国家统一公布记账利率(近年来基本维持在行业平均通胀率之上);
- 分母计发月数缩小:现行计发月数根据退休年龄递减。例如 50 岁退休对应 195 个月,55 岁对应 170 个月,60 岁对应 139 个月,65 岁则骤降至 101 个月。分子增加与分母缩小的双重共振,使得晚退人员核算出的单月个人账户养老金显著高于早退者。
由此可见,如果单纯审视“退休首月的月度待遇绝对值”,晚退休确实能够在纸面上交出一份更充裕的单月收入账单,并有效对冲高龄阶段因无劳动能力而面临的通胀风险。
二、 盈亏平衡点测算:单月增量追平前期损失需要多少年?
然而,金融与精算的核心常识在于:任何未来现金流的增量,都必须扣除为了获取该增量而支付的即期沉没成本。
晚退人员每个月多领的差额,并非凭空产生的免费红利,其代价是在生命活力最充沛的数年间,全额放弃了本可按期领取的养老金现金流。
1. 前期少领的“沉没现金流基数”
我们设定一个典型的中等缴费基数案例:
- 假设参保人在 60 岁时达到法定领取条件,此时核算出的月度养老金为 4,000 元/月;
- 若该参保人选择弹性延迟 3 年,直至 63 岁才办理退休。
在这推迟的 3 年时间里,该个体在前期少领取的确定性现金流总和为:
少领现金流基数 = 4,000 元/月 × 12 个月 × 3 年 = 14.4 万元
这 14.4 万元是实打实未进入个人账户的流动性损失。并且,这一静态测算尚未计入该群体在 60~63 岁期间本应享受的全国退休人员年度基本养老金普调红利,以及这笔资金拿在手里后所能产生的无风险收益。
2. 月度增量追平周期的数学推演
假设延迟至 63 岁退休后,得益于社平基数上涨、缴费年限多出 3 年以及计发月数缩小,其月度养老金提升至 5,000 元/月(即相较 60 岁早退者,每月多领 1,000 元)。
晚退者若要凭借这每月 1,000 元的边际增量,彻底抹平前期少拿的 14.4 万元本金,需要持续领取的时长为:
静态追平周期 = 144,000 元 ÷ 1,000 元/月 = 144 个月(整整 12 年)
这意味着:该参保人退休后必须不间断地健康生存并连续领取到 75 岁(63 岁 + 12 年),其在晚退路径下累积领取的总账面金额,才刚刚与 60 岁早退者打成平手。
如果引入货币的时间价值(按年化 2.5%~3% 的稳健低风险投资收益率或贴现率折现),晚退者的实际内部收益率平衡点将被进一步推迟至 80~82 岁 上下。
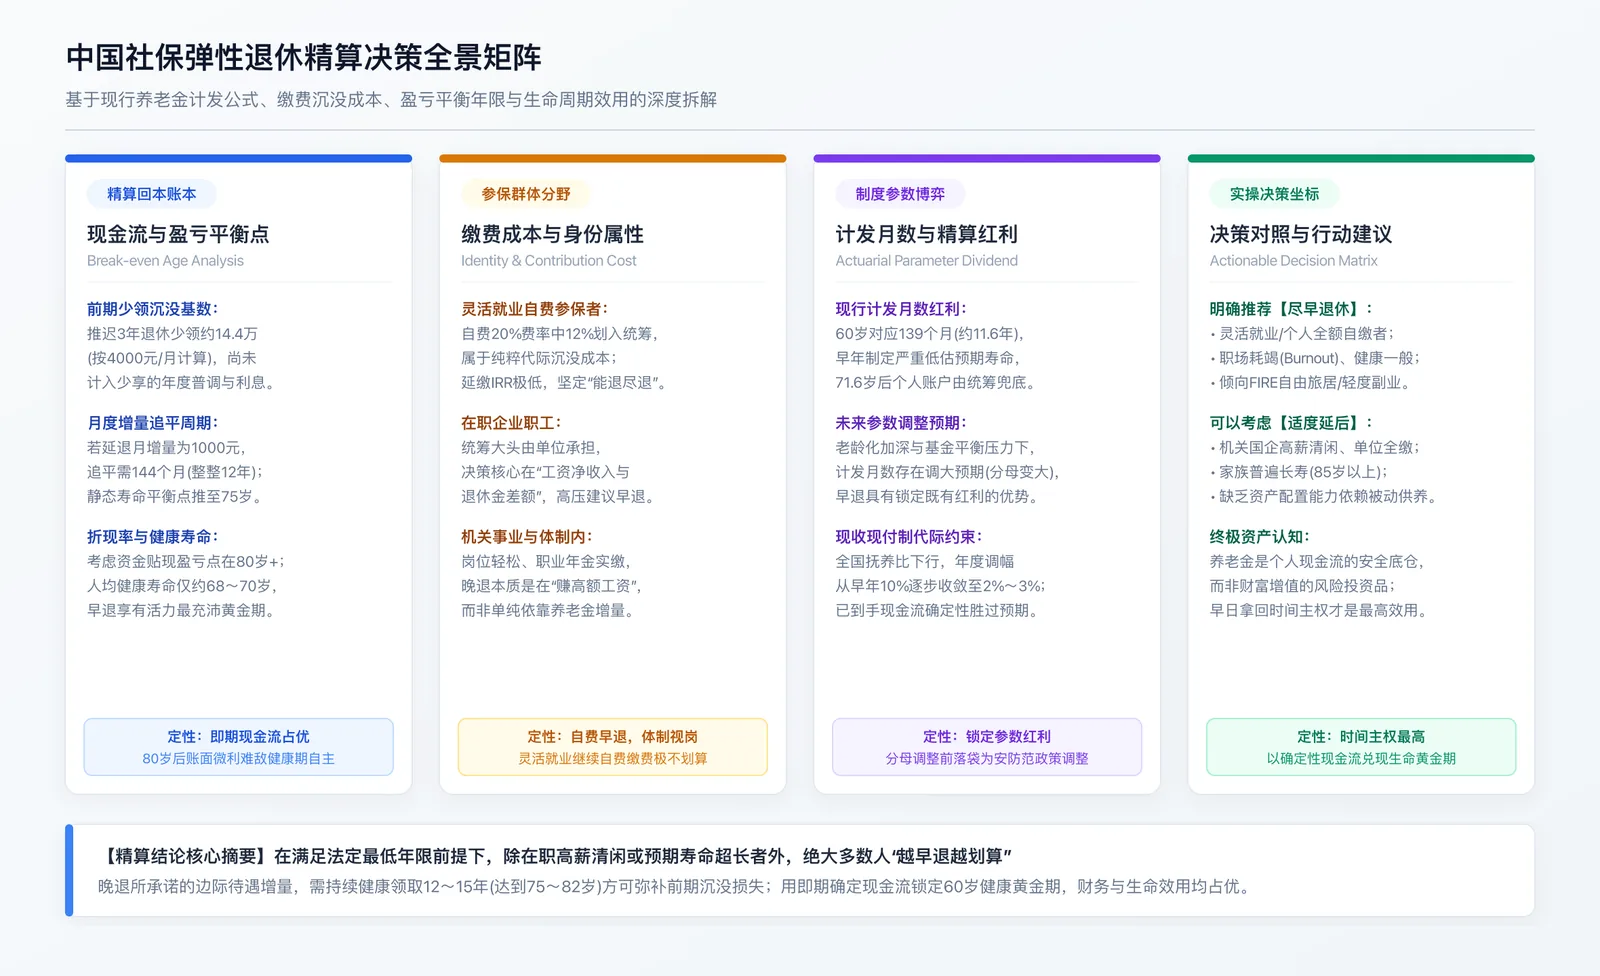
图 2:中国社保弹性退休早退落袋与晚退增量精算决策对照矩阵
3. 健康预期寿命与生命效用折现
根据国家卫生健康委公布的权威统计指标:
- 目前中国人均预期寿命约为 78.6 岁;
- 但无重大慢性疾病或失能障碍、能够自理生活的“健康预期寿命”通常仅在 68~70 岁 左右。
在全生命周期效用视角下,60~70 岁是人类走出职场后身体机能健全、能够自由支配生活与进行中远途旅居的“黄金十年”。如果在这一阶段为了追求 80 岁以后账面上微弱的边际增量,而放弃确定性的即期现金流,微观个体的全生命周期总效用是严重缩水的。生命周期的消费效用从来不是一条匀质平滑的直线,60 岁的 10 万元能够兑现的生活体验,与 80 岁躺在病榻上的 10 万元具有完全不同的实际购买力。
三、 身份属性分水岭:体制在职、普通职工与灵活就业的异构账本
讨论“是否越早退越好”,必须彻底摒弃一刀切的抽象宏观模型,回归个体所处的真实劳动关系与缴费结构。在不同参保形态下,延退的成本结构有着本质差异。
1. 灵活就业与自费参保者:绝对意义上的“能退尽退”
对于无单位依托、全额自行承担社保费用的灵活就业人员,继续缴费与延迟退休的经济性极低:
- 灵活就业人员缴纳职工养老保险的费率一般为 20%,其中高达 12% 划入统筹基金,仅有 8% 划入个人账户;
- 划入统筹基金的 12% 属于纯粹的代际转移支付(对于自费个体而言是完全沉没的净支出);
- 每多推迟退休一年,灵活就业人员不仅要损失少领一整年的养老金,还要自掏腰包净支出上万元的社保本金。
在多交一年本金叠加少领一年待遇的双重挤压下,灵活就业群体的边际投资内部收益率(IRR)呈断崖式下跌。因此,只要缴费满最低法定年限且达到弹性退休最低年龄,灵活就业人员越早办理退休、尽早切换为净现金流流入状态,在精算上具有不可辩驳的最优性。
2. 企业在职职工:锚定“工资净差额”而非养老金本身
对于普通企业职工而言,统筹部分由用人单位承担,个人仅按 8% 扣缴个人账户,直接现金流流出痛感相对较弱。此时权衡早退与否的核心锚点,不在于退休金公式本身,而在于“在职薪资福利与退休金之间的净差额”:
- 如果处于高压内卷、身心耗竭的岗位:在职工资扣除日常通勤、高昂社交与健康折损后,实际劳动净盈余所剩无几。尽早办理弹性退休,以每月确定的养老金作为防守底仓,配合轻度低强度的自由职业或副业,其整体身心健康与生活自主权将得到质的改善;
- 如果岗位清闲稳定、薪酬具备溢价:在职继续工作的本质不是在“赚未来的养老金”,而是在“赚眼下的在职全额工资”。只要身体条件允许,适度推迟退休等同于延长了高额现金流的收获期。
3. 体制内人员与机关事业单位:制度护城河下的溢价
正如在分析体制内隐形福利体系中的退出特权时所呈现的,体制内公职人员具备顶格实缴职业年金、高比例公积金以及优渥的补充医疗保障。对于这一群体,在职净收入与退休待遇之间的差距较为可控,且工龄满 30 年本就享有自愿提前退休的法定通道。如果岗位权责平衡、缺乏沉重考核负荷,继续在职往往具有极强的抗周期护城河;反之,若希望提前投身个人志趣,行使法定退出权同样能锁定充足的年金现金流。
四、 制度参数演进与宏观现收现付制博弈
除了个人维度的盈亏平衡点,退休时间节点的选择还必须纳入宏观制度参数的演进趋势进行动态审视。
1. 计发月数的历史参数红利与潜在调整
我国现行的城镇职工个人账户养老金计发月数标准(如 50 岁 195 个月、55 岁 170 个月、60 岁 139 个月)是在 2005 年国发 38 号文中制定的。该参数在设定之初,参照的是当时相对较低的全国人均寿命(如 60 岁对应 139 个月,即假设参保人在 71.6 岁领完个人账户本息)。
在这一制度设计下,早期退休人员事实上享受了一定的“分母红利”:
- 参保人个人账户内的资金通常在领取 11~12 年后即已见底;
- 在个人账户归零后,后续所有终身发放的个人账户养老金全部由国家统筹基金全额兜底划拨。
正如在探讨养老金缺口的多重维度与制度演进时所梳理的现收现付制精算逻辑,随着人口老龄化加深与统筹基金中长期平衡诉求,未来计发月数参数面临上调(分母变大、压低单月领取额)的内在预期。在参数调整前尽早完成退休核算,等同于锁定了既有较小分母的制度红利,防范了未来政策微调的不确定性。
2. 现收现付制(PAYG)与代际抚养比约束
基本养老保险体系本质是现收现付制(Pay-As-You-Go),即由当代在岗年轻人的缴费供养已退休群体。随着深度少子化与老龄化并行,全社会劳动抚养比不可避免地面临结构性调整。
从宏观态势来看,全国退休人员基本养老金的年均普调幅度已从十余年前的两位数高增长,逐步回归至稳健收敛的区间。在这一客观现实下,“落袋为安的即期现金流”相较于“数年后承诺的账面增量”,拥有天然的确定性折现优势。
五、 实操决策对照:如何锁定你的最优退休节点?
综合财务精算、资金机会成本、健康生命窗口与参保属性,微观个体在面对弹性退休政策时,可遵循以下决策对照矩阵:
| 评估维度 | 偏向【尽早退休 / 弹性提前退】 | 偏向【适度延后 / 正常退休】 |
|---|---|---|
| 参保主体 | 灵活就业人员、全额自费缴纳社保者 | 机关事业单位、央国企等单位全额规范参保者 |
| 在职状态 | 面临职场裁员降薪、高压内卷、严重职业耗竭(Burnout) | 岗位稳定轻松、受人尊敬、在职收入远高于退休待遇 |
| 身体机能 | 身体健康状况一般、家族无突出长寿遗传、期望享受生命黄金期 | 身体极其健康、家族长寿特征明显(普遍寿命在 85 岁以上) |
| 资金策略 | 践行 FIRE 生活方式、重视现金落袋为安与自主理财能力 | 缺乏个人资产管理意识、消费无节制、高度依赖体制被动供养 |
| 家庭规划 | 需协助照料下一代、陪伴长辈或规划多城自由旅居 | 个人生活重心全部依托工作圈层、退休后缺乏精神支柱 |
六、 总结:时间主权是最昂贵的终极资产
在中国当前的社保制度框架下,“是否越早退越好”的终极答案取决于个体对自身核心资产的定义。
如果你的核心目标是追求单月待遇的最大化、对抗 85 岁以后的极度长寿风险,且当前拥有一份体面轻松、单位全额代缴的高薪工作,那么弹性延后退休是合理的资金放大策略;
但在更广谱的真实场景中——特别是对于自费承担统筹成本的灵活就业者,或是身处高压职场、看重健康生命黄金期的现代劳动者而言:晚退多领的增量,需要耗费整整 12~15 年的健康寿命去弥补前期少领的沉没基数。
养老金的底层本质,是为个体构筑生命周期现金流安全底仓的防御性工具,而非博取超额收益的风险资产。在满足法定最低年限的前提下,尽早把养老金领到手里,把被工作绑架的生命时间兑换为完全自主的行动自由,在财务理性与生命效用上,均是高度成立的理性决策。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。