
养老金差距的三重维度与演变终局:从制度特权到资产分化
解构国际社会保障研究中“养老金差距”的性别、老年基尼系数与资金缺口三重衡量维度;透视国内十年并轨收官后公私待遇实质收敛、城乡基数效应绝对差额走扩,以及零工经济催生的新保障赤字。
核心导读:在公共舆论场中,“养老金差距”常被单一简化为体制内外的待遇情绪。然而在跨国精算与宏观经济研究中,养老金差距存在性别、老年内部贫富分化、资金赤字规模三重完全不同的底层口径。随着 2024 年底国内机关事业单位十年养老金并轨过渡期正式收官,第一支柱的身份鸿沟已在制度层面上实质性闭合。未来的代际分化,正在从显性的“编制壁垒”,转向更隐蔽的“城乡基数效应、多支柱资产积累,以及平台零工经济的保障赤字”。
图 1:社会保障与养老金制度的本质是跨周期的代际契约与公共精算账簿
一、 国际研究中“养老金差距”的三重衡量维度
谈论“养老金差距(Pension Gap)”之前,首先必须廓清学术界与国际多边机构的具体统计口径。根据经济合作与发展组织(OECD)及世界经济论坛(WEF)的权威研报,全球养老金差距主要由三个维度构成:
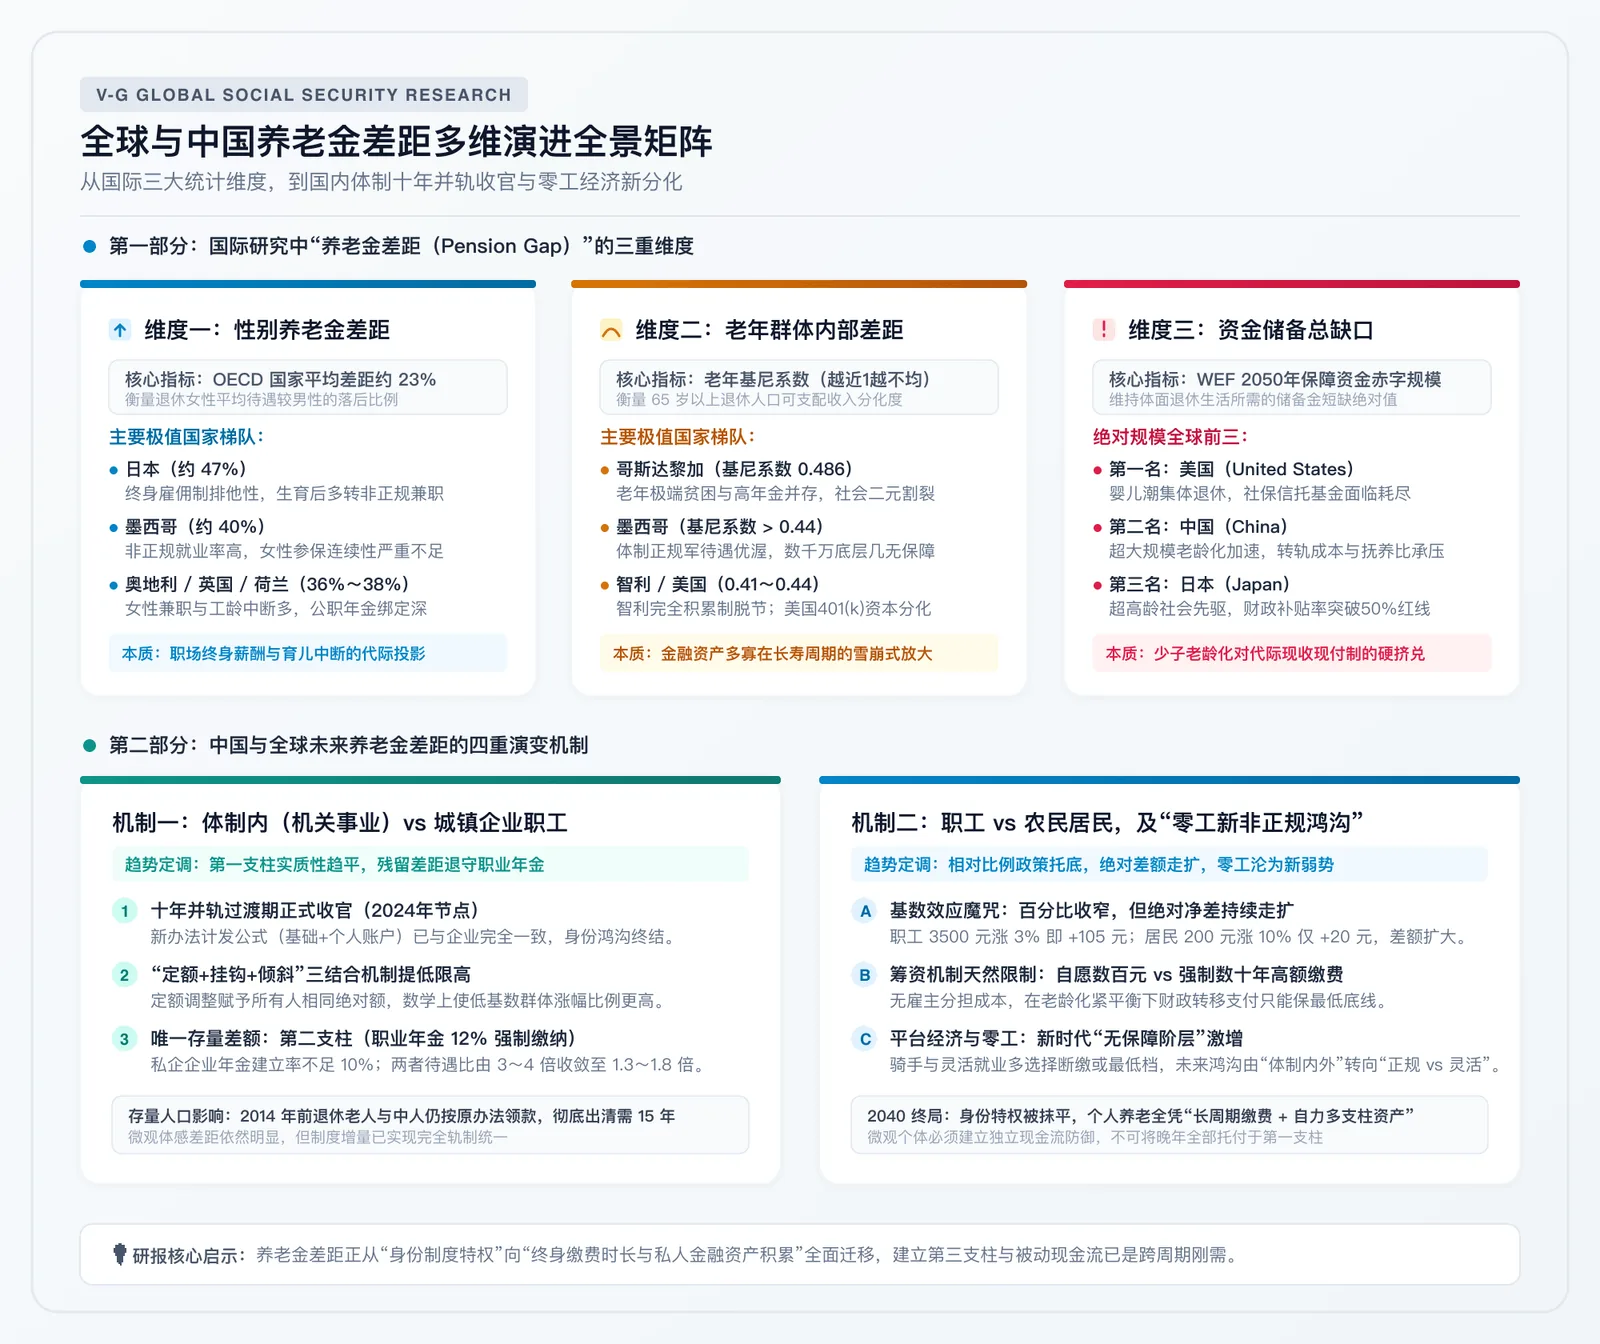
图 2:全球三大统计维度与国内双轨并轨演化全景
1. 性别养老金差距(Gender Pension Gap):职场终身积累的代际投影
这是国际社会政策领域最常用、讨论最频繁的指标。它衡量的是:退休女性领取的平均养老金较男性低多少的百分比。
根据 OECD 发布的《Pensions at a Glance 2025》报告,OECD 成员国平均性别养老金差距约为 23%。在主要经济体中,极值梯队表现尤为突出:
- 日本(Japan)—— 约 47%:日本女性的月均养老金收入比男性低近一半,在发达经济体中常年高居首位。其深层根源在于日本传统的企业终身雇佣制具有强烈的排他性,女性在生育后极高比例退出正式全职轨道,转为非正式雇佣(非正規雇用)或短工兼职,导致厚生年金的缴费基数与工龄积累被腰斩。
- 墨西哥(Mexico)—— 约 40%:拉美劳动力市场存在庞大的非正规就业,女性参保的连续性脆弱,个人账户权益积累严重不足。
- 奥地利(Austria)与英荷梯队 —— 约 36%~38%:奥地利女性兼职比例长期偏高,加之其职业养老金与公职服务年限深度挂钩;同处该梯队的英国与荷兰,差距亦长期维持在 35% 以上。
性别养老金差距的本质,并非养老金计发制度对女性有明文歧视,而是终身薪酬差异、育儿造成的工龄中断、兼职非正规化在法定退休后的集中清算。
2. 老年人群体内部收入差距(Old-Age Gini Index):资本分化的长寿放大器
该维度衡量的是 65 岁以上退休人口内部的可支配收入贫富分化程度,通常以基尼系数(越接近 1 代表贫富差距越悬殊)来表达。
根据 OECD 老年收入不平等统计,差距最大的国家呈现出鲜明的体制特征:
- 哥斯达黎加(Costa Rica):老年人口基尼系数高达 0.486,底层赤贫老人与少数特权年金领取者二元对立。
- 墨西哥(Mexico):老年基尼系数超过 0.44,正规部门与非正规部门的鸿沟贯穿终身。
- 智利(Chile)与美国(United States):基尼系数均在 0.41~0.44 区间。智利因推行完全积累制的私有化个人账户(AFP),低收入人群账户积累枯竭;而美国则源于企业年金 401(k) 与私人金融资产的巨大分化——高收入阶层拥有庞大的股票、不动产与商业退休信托,而底层老年群体仅能依赖微薄的联邦社保(Social Security)兜底。
这一维度揭示了残酷的现实:随着人均预期寿命延长,金融资产积累与复利差距在退休后不仅没有收敛,反而在长达 20~30 年的老年周期中呈指数级发散。
3. 养老金资金缺口(Pension Funding Gap):跨周期代际契约的硬赤字
如果将养老金差距理解为维持体面退休生活所需的“资金短缺总规模”,根据世界经济论坛(WEF)发布的全球养老金危机研究报告,预计到 2050 年,全球主要经济体的总缺口中,绝对规模最大的前三名分别为:
- 美国(United States):婴儿潮一代全面步入深度老龄化,联邦社保信托基金储备面临消耗压力。
- 中国(China):超大规模老龄化与少子化加速交汇,现收现付制下的代际抚养比面临严峻转换。
- 日本(Japan):超高龄社会的先行者,公共财政对国民年金与厚生年金的补贴比例已跨越 50% 红线。
二、 国内养老金双轨演化:十年并轨收官与残留差距真相
在中国语境下,讨论最激烈的当属“体制内机关事业单位”与“企业职工及城乡居民”之间的落差。从政策推演、人口精算与制度演进来看,未来的差距既非“纯粹抹平”,也非“无限扩大”,而是呈现出结构性位移:
图 3:第一支柱兜底生存,第二与第三支柱决定晚年生活质地
1. 公务员/事业编 vs 城镇企业职工:第一支柱实质趋平
过去两者之间 3~4 倍的待遇鸿沟,正在制度层面被强制压缩:
- 十年并轨过渡期正式收官(2024 年 10 月节点):2014 年国务院启动机关事业单位养老保险制度改革,确立了“保低限高”的十年过渡期。截至 2024 年 10 月,该过渡期已正式画上句号。2024 年后新退休的人员全面执行新办法,其第一支柱基本养老金计算公式(基础养老金 + 个人账户养老金)已与企业职工完全对齐。
- 定额+挂钩+倾斜动态压制机制:养老金年度调整采用三结合模式。其中“定额调整”赋予每位退休人员相同的月增发金额(如统一增发 30 元)。在数学逻辑上,相同的绝对分子对应不同的分母,低基数群体的涨幅比例必然显著高于高基数群体,持续拉低两者间的相对倍数。
- 残留差距退守第二支柱(职业年金):体制内单位由财政与个人强制缴纳职业年金(单位 8% + 个人 4%);而普通民营企业由于利润与用工成本考量,自主建立“企业年金”的比例极低(仅集中于大型国央企与外资巨头)。因此,两者的最终差距将收窄至市场化的年金补充层面(约 1.3~1.8 倍),彻底终结了过去断层式的制度性特权。
需要明确的是,微观体感的滞后依然存在。因为在 2014 年前退休的“老人”以及过渡期内按过渡办法计发的“中人”,依然按原高标准终身领取,这部分存量人口完全退出历史舞台仍需 10~15 年。
2. 城镇职工 vs 城乡居民(农民):百分比收窄与绝对金额的基数魔咒
这是目前多层次养老保障体系中跨度最大、最难在短期内完全填平的沟壑。
-
政策托底持续发力:城乡居民基础养老金全国最低标准保持上调节奏,财政针对低收入与农村老人的转移支付密度不断加大。
-
不可逾越的基数效应:
基数算式对比:城镇职工平均养老金约为 3,500 元/月,即便按 3% 调整,月增额为 105 元;而城乡居民养老金基数普遍在 150~220 元/月,即便调幅高达 10%,月增额也仅为 15~22 元。
在百分比相对差距收窄的同时,两人每月实际到手差额(3,500 元与 200 元的净差)短期内甚至可能进一步拉大。
-
权利与义务对等的精算铁律:城镇职工养老金背后是用人单位与雇员长达 15~30 年、每月数千元的强制现金积累;城乡居民则是按年自愿缴费(每年仅数百元),缺乏雇主配套分担。在公共财政紧平衡的前提下,任何社保基金都无法在精算平衡之外凭空兑现非缴费型的高额年金。
三、 全球共性规律:告别体制特权,迎接“零工无保障新鸿沟”
考察 OECD 国家的制度演进(如日本 2015 年公私年金统合、法国退休金特殊体制改革、比利时与巴西削减公务人员待遇),全球养老金演化均呈现两大不可逆趋势:
1. 老龄化倒逼公私待遇“去特权化”
面对养老基金支出压力,发达国家无一例外通过提高公职缴费率、统一计发公式、下调替代率等手段,削平公务员相对于普通受雇者的待遇特权,公私部门第一支柱的接轨是全球通则。
2. 平台经济与零工生态催生“新非正规阶层”
随着算法经济与零工经济普及,外卖骑手、网约车司机、自由职业者与数字游民等群体激增。这部分劳动者缺乏传统全职雇主共同承担社保缴费,多数选择以灵活就业身份按最低档缴费,甚至选择断缴。
未来的核心差距,正在从旧时代的“体制内 vs 体制外”,演变为“传统正规稳定雇员 vs 平台灵活零工”。当这批灵活就业人群步入老龄化时,其个人账户的干涸将构成下一轮社会保障赤字的核心引爆点。
四、 2040 终局:从制度身份走向资产防御
未来 15~20 年,随着退休“中人”逐步完成自然代际更替,基于工作单位身份的养老金差距将彻底退出历史主流舞台。取而代之的,是纯粹基于终身连续缴费年限、有效缴费基数,以及第二、第三支柱资产储备的财富阶层分化。
对于追求财务自主(FIRE)与跨境旅居的现代个体而言,依赖单一公共养老金已无法支撑跨周期的晚年尊严。唯有尽早构建横跨全球稳健红利资产、商业年金信托与自建被动现金流的多维蓄水池,方能在宏观抚养比的剧烈波动中,守住个人的生活底线与自由空间。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。