
社保新政与穿透式征缴:人口断崖下的制度账簿与个人现金流防御
深度解构社保全面划归税务穿透稽查与延退改革的底层逻辑:从现收现付制在人口断崖下的算术压力,到地方财政兜底水龙头关闭。破除技术性崩盘与隐性缩水迷思,为职场人与灵活就业者提供跨周期的现金流防御方案。
核心导读:近年来,社保征收规范政策密集出台,税务部门依托大数据与金税系统全面做实缴费基数、严打非合规挂靠代缴,叠加渐进式延迟法定退休年龄与提高最低缴费年限等改革,在社会各界引发了持续讨论。表面上看,这是一场征管合规化的补课,实质上是由人口老龄化断崖与地方财政收缩共同倒逼的存量资金保卫战。理解这一轮动作,需要穿透公文叙事,审视底层精算算术与制度博弈,并在宏观周期换挡期重构个体的财务防御系统。
图 1:社会保障与养老金基金的可持续性本质上是代际契约与跨周期精算账簿
一、 密集出台新政与穿透式征缴的底层逻辑
加强社保征缴并非单一维度的税务动作,而是国家应对人口不可逆老龄化与公共财政转型的系统性调整。
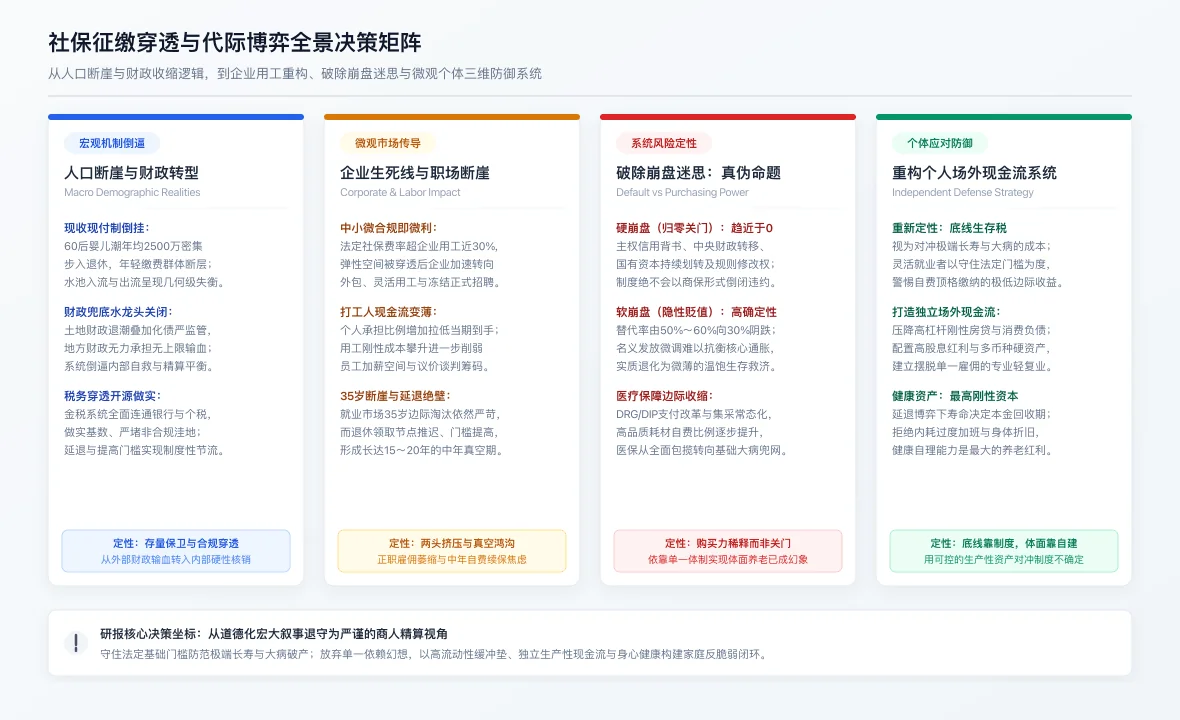
图 2:社保征缴穿透与代际博弈全景决策矩阵
1. 现收现付制在人口断崖面前的数学现实
公众对基本养老保险最普遍的误解,是误以为自己每月扣缴的资金被存入了专属的储蓄账户,等老了连本带利取出。
我国现行运行的城镇职工基本养老保险,统筹基金部分在本质上是标准的“现收现付制(Pay-As-You-Go)”:今天在职年轻一代缴纳的社保统筹费,并没有进入时间胶囊封存,而是当月就被划拨支付给了今天已经退休的老年群体。
这种跨代契约能够顺畅运转的前提,是劳动力人口保持稳健的“金字塔”结构——基座上缴费的年轻劳动力规模远大于顶端领钱的退休人口。然而,当前的人口基本面已发生不可逆的转折:
- 退休海啸全面到来:20 世纪 60 年代至 70 年代初中国出生高峰一代(年均出生人口达 2500 万至 2800 万)正在密集步入法定退休年龄;
- 缴费新入群体断层:进入劳动力市场的年轻一代规模持续缩减,近年年出生人口更降至千万以下。
参保抚养比(在职职工人数 / 退休职工人数)的持续滑落,意味着资金池的水龙头正在经历“入流变细、出流暴增”的物理失衡。如果不改变征缴基数或给付参数,资金池承压只是纯粹的时间与算术问题。
2. 地方财政“兜底水龙头”的关闭与统筹自救
在过去二十年间,各级财政每年都要安排数万亿元资金补助基本养老保险基金缺口。这种外部持续输血之所以成立,依托的是高速增长的税收增量以及充沛的土地出让金收益。
随着房地产开发投资周期性退潮、土地财政收缩以及地方化债进入刚性约束期,地方财政自身腾挪空间被严重压缩,无力再为社保缺口提供无上限的兜底兜售。
当外部输血无法维持原有力道,养老保险制度实现跨周期平稳运行的唯一出路就是系统内部的自我平衡:
- 开源:动用金税系统与多部门数据比对,对企业实际发放薪酬与社保申报基数实施硬性穿透稽查,堵死以往按最低缴费下限避费的灰色空间;
- 节流:推行渐进式延迟法定退休年龄、将最低缴费年限从 15 年向 20 年稳步过渡,拉长资金流入周期,缩短资金给付期。
3. 历史转轨成本的代际清算
我国现行养老金体系在上世纪 90 年代完成转轨时,面临着庞大的历史欠账——老一代体制内职工在转轨前并未向个人账户实际缴费,但退休后享受着较高的替代率,这部分被称为“视同缴费工龄”。
这一笔隐性转轨债务,在过去数十年并未完全通过足额的国有资产一次性划转彻底核销,而是分散摊派到了后续三十年的经济高速增长中。正如我们在养老金差距的三重维度演进中所探讨的,当高速增长阶段切换至常态化增长时,这笔历史转轨成本的边际压力便自然传导到了当下的实体经济与年轻劳动力肩上。
二、 传导链条:对实体微观与打工人的现实冲击
税务全责征收与数据穿透式比对,客观上抹平了过去广泛存在的非合规缓冲带,其经济影响正沿着产业链层层传导。
1. 中小微企业“合规即微利”的用工重构
在充分竞争、利润率较低的传统制造、零售与现代服务业中,法定社保综合费率(包含企业承担的养老 16%、医疗约 8%~10%、失业及工伤等)占到了员工名义薪酬的近 30%。过去,许多民营中小企业依靠“按最低下限申报基数”或“部分津贴走非税形式”来维持微薄的现金流缓冲。
当金税系统将银行流水、个税申报、企业成本列支与社保缴费基数彻底穿透对齐后,弹性空间归零。面对刚性上升的用工成本,企业的理性应对动作通常包括:
- 缩减全职编制:加速转向灵活用工、劳务外包与劳务派遣,将传统长期雇佣关系拆解为短期项目合作;
- 用工起薪折价:在招聘端压降名义底薪,或将原有的年终奖、绩效奖金转化为与社保支出对冲的浮动考核;
- 资本替代劳动:加快生产服务链条的自动化与数字化投入,减少对劳动密集型岗位的依赖。
2. 职场人的到手现金流与议价权双向挤压
对于体制外普通在职员工而言,基数做实后,个人按比例承担的社保部分(养老 8%、医保 2% 等)同步增加,最直接的体感是当期到手工资变薄。
更为隐蔽的挤压发生在劳动力议价层面:由于雇主承担的社保支出属于不可抵扣的刚性劳动力成本,当企业整体社保支出刚性上浮时,其在未来周期内给员工调薪、发放绩效的边际预算被实质性压缩。
3. “35 岁职场淘汰”与“延退年限”之间的漫长真空绝壁
这一轮制度重构给微观个体带来的最大考验,在于劳动力市场周期与制度给付周期之间的结构性错配:
- 劳动力市场现实:民营企业与市场化机构对 35 岁以上大龄员工的边际淘汰与用工顾虑客观存在,中年职场流动性急剧降低;
- 制度退休节点后移:法定退休年龄正在向 63~65 岁渐进推迟,且最低缴费年限从 15 年提升至 20 年。
这种错位催生了长达 15 至 20 年的“中年真空期”:一个人若在 38~42 岁遭遇职场优化或收入断崖,距离合法领取第一笔养老金还有近二十年。在此期间,是自掏腰包承担企业与个人双重份额继续自费参保,还是选择断缴,成为了无数家庭不得不面对的现实考量。关于这一周期的资产保全逻辑,可参阅职场人力折旧与被动退出机制的系统拆解。
4. 灵活就业群体的参保成本刚性攀升
对于自媒体创作者、独立咨询顾问、外卖配送员及各类自由职业者,社保缴费政策同样带来了成本门槛的抬升。
灵活就业人员缴纳城镇职工养老保险,费率通常为 20%(其中 8% 记入个人账户,12% 划入社会统筹基金)。由于各省社保缴费基数下限通常挂钩“全口径城镇单位就业人员平均工资”,在平均工资统计口径逐年上浮的背景下,即便每年按最低档次参保,其实际缴纳的绝对金额仍在刚性上升。对于现金流不稳定的自雇者而言,长期自费维持的边际收益受到严峻考验。
三、 社保“崩盘”的真伪命题:硬违约与软缩水的精算辨析
在面对老龄化加速与征缴收紧时,舆论场常产生“社保会不会崩盘”的恐慌。评估这一风险,关键在于界定“崩盘”的不同形态:
| 风险形态 | 表现特征 | 发生概率 | 背后运行机制与支撑底线 |
|---|---|---|---|
| 绝对硬崩盘(技术性破产) | 基金账户完全归零、系统关门、停止发放法定待遇 | 趋近于 0(几乎不可能) | 1. 国家主权信用:社会保障是维系现代社会治理与基本信任的底线契约。 2. 多层财政后盾:中央财政预算专项调剂、全国社会保障基金理事会资产储备、国有资本持续划转充实社保。 3. 参数自主调整权:政府拥有对退休年龄、缴费基数、计发公式的单边规则修订权,绝不会像商业金融机构那样资不抵债关门清算。 |
| 相对软崩盘(隐性缩水降级) | 实际购买力下降、替代率阴跌、待遇退化为基础兜底 | 确定性趋势(高概率发生) | 1. 养老金替代率下移:过去城镇职工养老金替代率多在 50%~60%,未来随参保抚养比恶化,实际替代率大概率逐步向 30% 左右滑落。 2. 物价购买力稀释:名义发放待遇即便每年温和普调,但面对核心护理、高品质医疗与真实通胀,其购买力将收敛为“基本生存救济”。 3. 医保支付实质性收缩:DRG/DIP 支付改革常态化,集采推进与创新药械自费比例调整,使医保基金回归“保大病、保基础”,个人自费医疗敞口扩大。 |
社保制度绝不会在一夜之间发生“商业破产式的硬违约”,但它必然通过不断修改参数、推迟门槛、稀释增幅的方式,平摊代际亏损。
社保的本质功能,正在从过去部分人眼中的“体面晚年靠山”,清晰收缩为它原本应有的面貌——一张防范绝对贫困与重大灾难性医疗的社会底线安全网。
四、 普通人的跨周期防御策略:摆脱单一路径依赖
面对不可逆的宏观大势,对抗焦虑的有效方式,是摒弃道德化的情绪宣泄,以严谨的商人精算视角重新检视家庭的资产负债表与现金流结构。
1. 重新定性:将其视为“底线生存税”,而非“理财投资”
必须破除对社保的“理财化幻觉”。城镇职工社保不是年化复利的高息理财,其本质是一项兼具社会再分配与风险互助性质的劳动所得税(Payroll Tax)。
- 守住底线:不要轻易彻底抛弃社保。城镇职工基本养老保险所提供的终身领取资格(对抗极端长寿导致的“人活着钱没了”风险),以及城镇职工医保所附带的大病二次报销与医保退休待遇,是抵御晚年绝对贫困成本极低的护城河;
- 避免过度投入:对于灵活就业或自主创业人群,如果在体制外缺乏高额的补充年金,自费按照顶格基数缴纳职工社保是非常低效的资产配置。在满足法定最低缴费年限(如改革过渡期的 15~20 年)后,边际多交的每一分钱,其全生命周期的内部收益率(IRR)并不具备显著优势。关于详细的测算逻辑,可参考中国社保早退还是晚退更划算中的精算模型。
2. 精算参保方案:体制外与灵活就业群体的理性权衡
- 在职正职员工:依法合规参保,充分享受雇主分担的 16% 养老与公积金配缴红利,同时社保连续性通常直接绑定一二线城市的购房资格、落户政策与子女就学权益;
- 灵活就业与阶段性断缴人员:
- 若经济处于逆风期,自费缴纳职工社保已严重挤占当期日常生计与应急流动性,切忌借贷缴费,应优先守住“城乡居民基本养老保险 + 城乡居民基本医疗保险”的最低防线;
- 待家庭现金流好转后,再行评估是否转入职工社保,杜绝让刚性社保支出击穿家庭即期流动性。
3. 构筑场外独立蓄水池:压降刚性负债与配置生产性资产
真正能够支撑微观个体跨越中年真空期并安享晚年的,绝不是写在外部账簿上的远期承诺,而是牢牢掌握在自己手中的生产性资产与稳健现金流:
- 压降长期高杠杆刚性负债:在流动性分化与就业不确定性攀升周期,拒绝透支未来数十年现金流的高杠杆房贷与消费贷,保留至少能够覆盖家庭 12~24 个月基本开支的高流动性现金缓冲垫;
- 分散资产配置形态:将结余资金逐步沉淀在不受单一地域政策随意重写的硬资产、高股息红利现金流资产、多币种流动性储备之中;
- 第三支柱(个人养老金)理性选择:对于年应纳税所得额边际税率在 10%~20% 及以上的中高收入打工人,每年 12000 元的个人养老金账户具备清晰的当期递延税优效应与强制储蓄功能;但对于低税率或免税群体,税收优惠边际效用有限,需审慎评估资金锁定直至退休的流动性折价;
- 打造轻资产独立业务与专业壁垒:逐步培养不依赖于单一雇主、不受 35 岁年龄红线限制的小型自营业务、出海服务或数字资产。哪怕每月仅能产生数千元稳定的场外正现金流,也能在中年职场真空期构筑极高密度的安全缓冲。
4. 将身心健康作为最高优先级的刚性资本
在延迟退休常态化与计发月数调整的制度框架下,微观个体能否在现收现付博弈中收回本金,最关键的精算变量是实际寿命与健康自理期。
- 拉长现金流回流期:只要保持健康体魄、健康存活时间足够长,客观上就最大化了从制度中领取月度现金流的生命周期;
- 封堵晚年最大的资金失血点:在医保控费与自付比例调整趋势下,晚年最大的财务黑洞并非日常开销,而是无法自理所带来的长期看护与自费耗材支出。拒绝内耗式无效加班,保护好心脑血管、关节骨骼与精神系统,其对晚年家庭净资产的实质性保护,远胜过多交几年顶格社保。
在时代周期的更迭面前,认清制度运行的底层物理法则不是为了陷入虚无,而是为了彻底放弃侥幸,清醒地收拢个人防线,以自主掌控的生产性资产与健康资本,为自己和家庭锁定确定性的未来。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。