
延迟退休新规与弹性门槛:FIRE族养老金桥接期精算与合规防线
渐进式延迟退休新规落地,2030年后按月领取养老金门槛将逐步抬升至20年,弹性提前退休亦不得低于原法定年龄。这使得40岁主动停薪的FIRE族面临长达20年的养老金桥接期断层。虚构挂靠代缴已入刑清查,第三支柱资金强制封闭锁死,建立合规最低医保底线与跨期生息资产防御方为解法。
 图 1:渐进式延迟退休新规施行下的弹性退休申报窗口与跨期资金断层(来源:官方规章与精算数据)
随着渐进式延迟法定退休年龄办法全面施行,官方与主流媒体关于 2030 年起最低缴费年限按年上浮 6 个月、弹性提前退休严格受制于原法定退休年龄的政策细则,引发了全网特别是 FIRE(财务独立提前退休)群体的广泛震动。许多人原本秉持的“缴满 15 年社保即刻退场躺平”的传统策略遭遇结构性冲击。在人社部与国家税务总局等部门持续强化社保基金行政监督、将虚构劳动关系挂靠代缴定性为违法的背景下,主动在 40 岁前后停薪退场的 FIRE 族,必须直面长达 20 年的“养老金桥接期”资金缺口与合规重构。
机制穿透:弹性提前退休的刚性底线与 2030 年年限阶梯
社会公众对“弹性提前退休”普遍存在一种直觉性误解,误以为制度提供了“缴满年限即可任意申请提前领钱”的自由度。然而,依据《国务院关于渐进式延迟法定退休年龄的办法》第二条与第三条的刚性条文,弹性提前退休机制被牢牢锁死在双重边界之内:
其一是年龄底线不可突破。职工达到最低缴费年限后,自愿选择弹性提前退休的提前时间最长不得超过 3 年,且计发养老金的实际年龄绝对不得低于原法定退休年龄(男职工 60 周岁,女职工 50 周岁或 55 周岁)。这意味着,即便新规将男职工法定退休年龄逐步推迟至 63 周岁,申请弹性提前退休后的最早领钱节点依然是 60 周岁,绝无可能退回 40 岁或 50 岁。
其二是缴费年限与申请年份动态绑定。从 2030 年 1 月 1 日起,职工按月领取基本养老金的最低缴费年限由 15 年逐步提高至 20 年,每年提高 6 个月。人社部与主流媒体对此作出了明确的司法与精算口径确认:
弹性提前退休对应的最低缴费年限,并非根据职工原本延迟后的法定退休年份认定,而是严格以职工“实际办理提前退休的年份”对应的法定标准为准。提前退休只能提前领取时间,不能减少参保缴费年限。
| 退休年份 | 按月领取基本养老金最低缴费年限 | 对应月数(最低累计缴费) |
|---|---|---|
| 2025 年 — 2029 年 | 15 年 | 180 个月 |
| 2030 年 | 15 年 6 个月 | 186 个月 |
| 2031 年 | 16 年 | 192 个月 |
| 2032 年 | 16 年 6 个月 | 198 个月 |
| 2035 年 | 18 年 | 216 个月 |
| 2039 年及以后 | 20 年(顶格封顶) | 240 个月 |
这意味着,若一名 1990 年出生的职场人计划在 2030 年后行使弹性退休申请,其参保记录若停留在 15 年(180 个月),将在系统经办窗口直接遭遇资格拦截,必须补齐至对应年份的 15 年 6 个月乃至 18 年以上方可受理。关于缴费年限与回本周期的精算收益,可在中国社保提前退休 vs 延迟退休精算账本中查阅详细测算。
精算账本:40 岁主动停薪者的 20 年“养老金桥接期”缺口
在传统职场生涯规划中,个人离职与国家公共养老金的发放往往是紧密衔接的。但在追求“极简生活、提前退场”的 FIRE 人群生命周期图谱中,这两者之间出现了一段极其危险的跨期断层——养老金桥接期(Pension Bridge Gap)。
假设一名一线或新一线城市的核心技术人员在 40 周岁(假设工龄已缴满 15 年社保)达成既定资产目标,决定主动离开体制或企业全职岗位。在渐进式延迟退休时间表中,该群体的法定退休年龄已被延至 63 周岁。即便他在未来选择最极端的弹性提前退休通道,其最早能够向社保经办机构按月申领第一笔公共养老金的时间,也是在其年满 60 周岁的那一天。
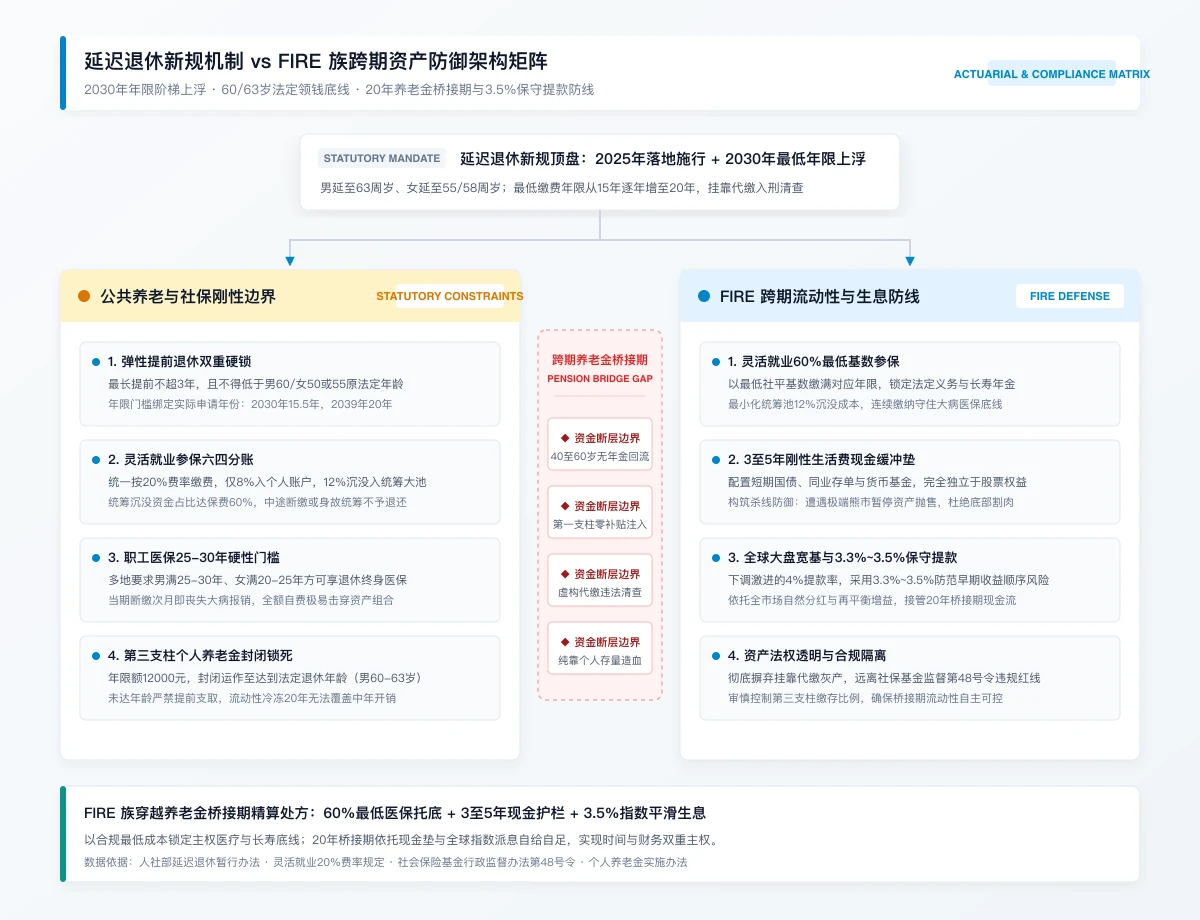 图 2:延迟退休弹性准入机制与 FIRE 族 20 年跨期流动性防线架构(制图:V-G 智库)
这就意味着,在 40 周岁主动停薪退场与 60 周岁公共养老金开始回流之间,存在长达整整 20 年的资金真空期。
若该 FIRE 个体维持每月 8000 元的基本生活刚性支出(包含基础餐饮、水电网络与商业医疗消费),在不计算通胀与极端医疗开销的前提下,这 20 年养老金桥接期需要纯粹消耗存量资金达 192 万元。在这 240 个月漫长的时间跨度内,国家第一支柱基本养老金不仅不会提供哪怕一分钱的现金流回补,个人还必须自行承担维持社保与医保合规的持续现金流流出。
关于资产提领与极端市场杀线的关系,可在FIRE 杀线防御与动态现金流储备机制中进一步对照不同资产净值下的抗压承载力。
合规防线:挂靠代缴刑事红线与灵活就业的“六四分账”
面对长达 20 年的桥接断层,过去民间自媒体广为流传的各种“逃避缴费与违规操作”策略,在当前的法治与征管体系下已彻底演变为不可承受的高危雷区。
1. 虚构劳动关系“挂靠代缴”已入刑清查
过去部分离职人员为了贪图省事或维持特定城市落户/购房资格,习惯寻找所谓的“人力资源服务公司”虚构劳动合同进行社保代缴。依据人力资源社会保障部《社会保险基金行政监督办法》(部令第 48 号)第三十二条以及《社会保险法》第八十八条,通过虚构劳动关系、伪造材料参保或骗取社保待遇,属于法定严重违法行为。
各级社保稽核与税务征管系统通过企业个税申报、社保缴费、银行流水及工商纳税数据的全量穿透比对,已对空壳代缴机构展开拉网式清查。个人参与挂靠代缴,不仅虚构缴费月份会被直接作废清退、已缴保费与中介“服务费”面临沉没,若以此违规办理退休领取养老金或失业金,将面临处骗取金额 2 倍以上 5 倍以下罚款;数额巨大的更将直接触发《刑法》第二百六十六条诈骗罪,被立案追究刑事责任。任何理性的 FIRE 规划绝不可将合法退休权益建立在灰产砂砾之上。
2. 灵活就业参保的“六四分账”成本
彻底摒弃挂靠之后,FIRE 族唯一合规的法定渠道是凭身份证或居住证办理灵活就业人员参保。然而,算清灵活就业的收支账本同样需要极高的清醒度。
依据国家现行税收与人社政策,灵活就业人员缴纳职工基本养老保险的费率统一为 20%,参保人可在当地社平工资的 60% 至 300% 之间自主选择缴费档位。但核心的财务机制在于这 20% 资金的内部切分:
- 个人账户(8%):归参保人个人所有,计息并作为未来按月发放个人账户养老金的基数,参保人身故后余额可依法继承;
- 社会统筹基金(12%):占参保人实缴保费总额的整整 60%。这部分资金直接划归全社会统筹大池,用于当期退休人员的待遇支付。个人若中途断缴甚至未达领取年龄身故,进入统筹池的 12% 保费完全不予退还。
在人民日报“养老金三本账”精算拆解中曾透视过这一机制:国家统筹大池的宏观稳固正是建立在统筹基金的沉没沉淀之上的。对于 40 岁主动离职的 FIRE 族而言,若继续顶格按 300% 档位高额缴纳灵活就业社保,其保费中的大头其实是在为社会大池做贡献,在漫长贴现率折算下极不经济。
3. 医疗保险年限的“隐形杀手”
比基本养老保险更具刚性约束的是职工基本医疗保险。养老保险至 2039 年顶格门槛为 20 年,但全国绝大多数直辖市与省会城市对退休后享受终身医保待遇的最低缴费年限要求,普遍达到男职工 25-30 年、女职工 20-25 年。
更关键的是,职工医保实行“当期缴费、当期享受”的机制。一旦因为离职或现金流紧张选择断缴,次月起参保人便失去医保统筹基金支付大病医疗费用的报销待遇。如果在 20 年的养老金桥接期内遭遇突发重疾,全额自费的医疗账单将瞬间击穿原本脆弱的 FIRE 资产组合。
资产锁死:第三支柱个人养老金的“时间紧箍咒”
部分 FIRE 实践者在离职前曾寄希望于国家推行的第三支柱“个人养老金”账户,试图通过每年 12000 元的税前抵扣额度累积资金,以期在提前退休后作为现金流补充。这种想法忽略了个人养老金在制度设计上的强封闭性。
依据五部门联合印发的《个人养老金实施办法》(人社部发〔2022〕70 号)第三十三条规定,个人养老金资金账户实行全程封闭运行。参加人仅在满足以下法定条件之一时,方可按月或一次性申请支取:
- 达到国家规定的退休年龄;
- 完全丧失劳动能力;
- 出国(境)定居;
- 国家规定的其他情形。
这就带来了一个不可调和的期限错配:一名 40 岁退场的 FIRE 族,在未来长达 20 至 23 年的岁月里,根本无法合规动用存入个人养老金账户里的任何本金与收益。这笔资产在流动性层面被“深度冷冻”至法定退休之日,完全丧失了应对中年生活开销的桥接功能。过早将大量现金封入第三支柱,反而在最需要流动性的桥接期制造了人为的资产荒。
防御架构:FIRE 族穿越养老金桥接期的四层处方
综合上述法条约束与精算边界,2030 周期下的 FIRE 践行者必须对个人现金流模型与法权底盘完成全面升级,建立起分工明确的四层资本防御阵型:
| 防御层级 | 核心策略与资产标的 | 精算功能与风险防御 |
|---|---|---|
| 第 1 层:主权底线 | 灵活就业 60% 最低基数参保 + 职工医保连续在保 | 锁定法定义务门槛,防御重疾自费击穿,享受终身长寿年金 |
| 第 2 层:杀线缓冲 | 3 至 5 年刚性生活费超流动性资产(短债、大额存单、货币基金) | 独立于权益市场,规避极端熊市底部割肉,构筑提款护栏 |
| 第 3 层:跨期生息 | 全球大盘宽基指数组合 + 3.3%~3.5% 保守安全提款率 | 依托全市场自然分红与再平衡增益,接管 20 年桥接期现金流 |
| 第 4 层:法权隔离 | 审慎控制第三支柱缴存比例 + 坚决杜绝虚构挂靠代缴 | 避免中年流动性深度锁死,严守社保监督第 48 号令法定红线 |
1. 社保策略:60% 最低档参保,守住终身医保
在已达法定基本门槛(如 15 年)的前提下,为了应对 2030 年后门槛向 20 年过渡的制度变化,并锁定男 25-30 年/女 20-25 年的终身医保待遇,建议以灵活就业身份选择当地社平工资 60% 最低档基数连续缴费。以最小的现金沉没成本(降低 12% 统筹池损耗)确保未来无缝满足提前退休审核门槛,并守住大病医保的刚性报销兜底。
2. 现金防线:3 至 5 年生活费的超流动性缓冲垫
为了杜绝在长达 20 年的桥接期内因金融市场周期性暴跌而被迫在底部割肉变现,个人资产池中必须设立独立于股票投资的现金缓冲账户。按照年开销的 3 至 5 倍配置于高流动性、保本息的短期国债、同业存单指数基金或银行大额存单,在熊市来临时充当提款护栏。
3. 生息底盘:全球宽基配置与 3.3%~3.5% 保守提款
将桥接期的主要生息任务交给高流动性、透明度高的全球大盘宽基指数资产。针对长达 20 年以上的跨度周期,传统的 4% 提款率在序列回报风险(Sequence of Returns Risk)面前偏于激进。在实操测算中,应将初始安全提款率(SWR)适度下调至 3.3% 至 3.5% 区间,通过定投指数每年的自然股息分红与再平衡增益来覆盖桥接期的日常开支。相关数学模型与长周期破产概率检验,可在FIRE 蒙特卡洛模拟实操指南中进行量化对照。
渐进式延迟退休的全面施行,从来不是宣判 FIRE 理念的终结,而是对不切实际的财务幻想与制度侥幸的一次彻底出清。唯有理解国家养老体系“保基本、兜底线”的客观功能,看清弹性提前退休的法定门槛,并为漫长的养老金桥接期储备起真正自主可控、流动性合规的跨期资产,提前退场者才能在制度演进的浪潮中守住属于自己的时间主权。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。