
离岸信托新规穿透娃哈哈18亿美元案:从豪门争产到税务清算
离岸信托个税穿透新规落地,全生命周期20%征税彻底改变娃哈哈18亿美元争议攻守底牌。做实信托面临中美双重税负与年化18.25%滞纳金,先税后分与穿透监管正倒逼家族争产走向和解。
核心导读:财政部与国家税务总局联合发布的离岸信托个人所得税新规(2026 年第 21 号、第 15 号公告),对离岸信托设立财产装入、存续未分配投资收益及清算环节实行全生命周期 20% 的穿透式征税,其 90 天历史合规申报宽限期已于 2026 年 10 月 22 日截止。这一规则的刚性落地,彻底打破了部分群体将离岸信托视作“免税避风港与资产隐身衣”的传统认知。对于正在香港高等法院及内地司法拉锯的“娃哈哈 18 亿美元(建浩创投 BVI 账户)遗产争议案”而言,新规并非单纯增加一笔税收成本,而是从底层颠覆了攻守双方的谈判筹码——原本是一场争夺百亿财产的豪门继承权角力,在穿透式征管与民法典债务清偿规则的夹击下,骤然演变为一场随时引爆中美双重税务清缴、巨额滞纳金吞噬与外汇合规审查的资产保卫战。
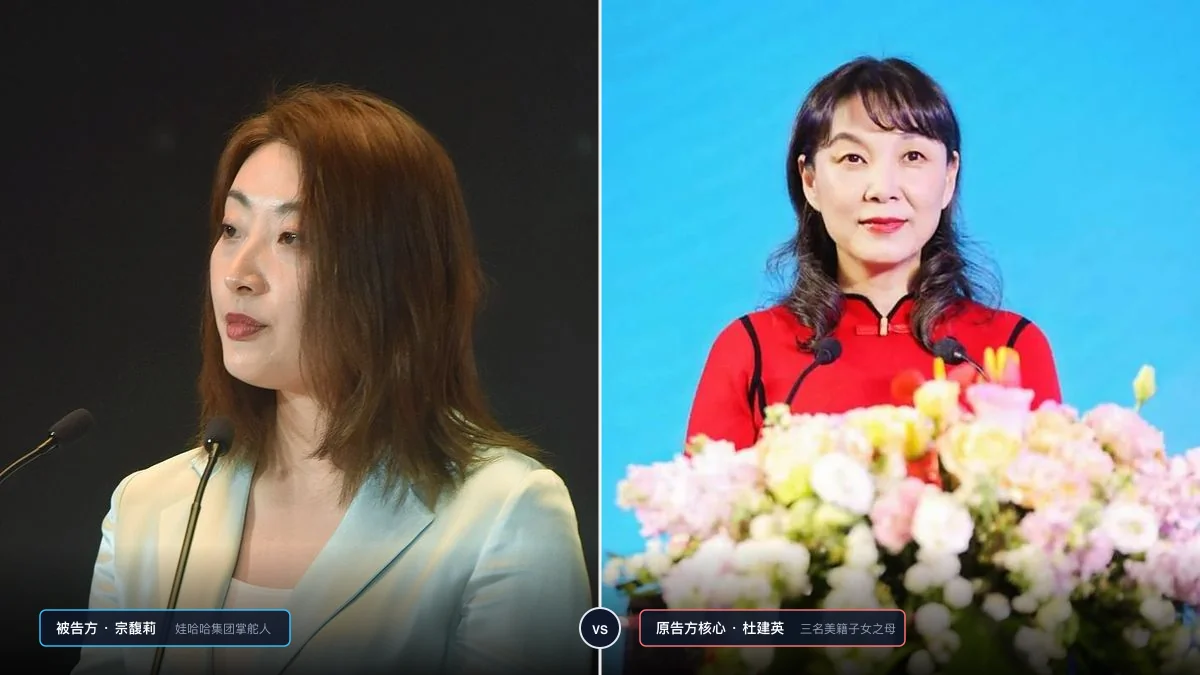
图 1:娃哈哈 18 亿美元离岸账户纠纷当事双方:被告方娃哈哈现任掌舵人宗馥莉(左)与原告方核心代表杜建英(右)
在考察中国家庭财富结构与资产配置边界时可以看到,中国第一代民营企业家的跨境资产传承长期依赖“香港离岸账户 + BVI 壳公司 + 创始人模糊意向”的简易架构。这种模式在早年全球金融信息隔绝、税收管辖模糊的红利期尚能勉强运转,但在金税四期穿透监管、CRS 2.0 涉税信息自动交换与离岸信托税改落地的多重合流下,其潜藏的系统性脆弱性被彻底引爆。
娃哈哈 18 亿美元争议账户正是这场时代变局的显微镜。香港汇丰银行登记在建浩创投(Jian Hao Ventures Limited,英属维尔京群岛注册)名下的约 18 亿美元巨额资产,正处于香港法院维持资产冻结令的死锁状态。而税收新规的介入,直接重构了整个案件的演进轨迹。
一、定性之争的攻守反转:做实信托反遭中美双重税负夹击
娃哈哈 18 亿美元争议的民事诉讼焦点,在于原被告双方对建浩创投账户性质截然对立的法律定性:
- 原告方(三名美籍非婚生子女及生母杜建英)的进攻主线:极力证明这 18 亿美元是宗庆后生前承诺设立并实际出资的“不可撤销家族信托”,主张宗继昌、宗婕莉、宗继盛三人各享有约 7 亿美元受益权,要求司法确权并执行财产分割;
- 被告方(宗馥莉团队)的防守主线:主张信托契约从未正式签署生效,该账户系娃哈哈体系用于海外业务拓展的离岸公司商业资本;宗馥莉曾调拨数百万美元用于海外运营,以此举证该账户存在经营资金与个人资金混同,击碎其作为独立规范信托的法律特征。
在新税规落地之前,民事诉讼的算盘非常简单:原告只要在法庭上坐实“信托正式设立”,便能独揽巨额资产离场;被告则通过阻断信托成立来保全资产控制权。然而,离岸信托个税新规确立的“实质重于形式”与“全链条穿透”原则,让原告的进攻路径陷入了严重的经济悖论。
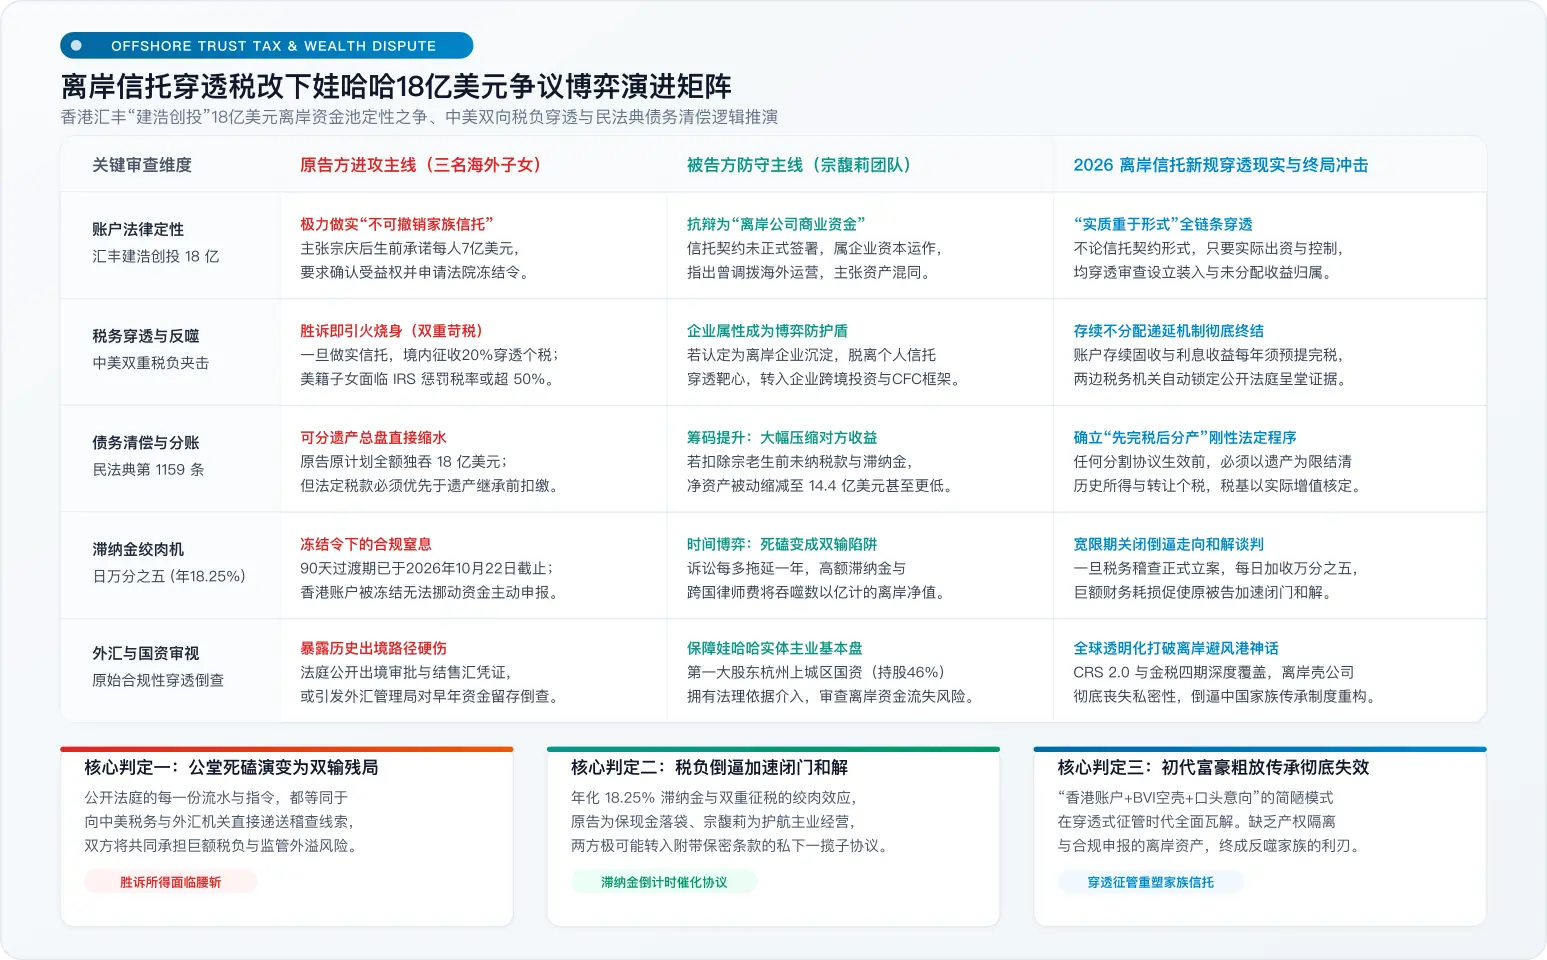
图 2:离岸信托穿透个税新规下娃哈哈 18 亿美元争议攻守博弈与穿透税负全景演进矩阵
1. 原告方的“胜诉即重税”陷阱
如果香港法院最终采纳原告主张,判定该 18 亿美元账户构成宗庆后生前设立的家族信托,原告将立刻面临境内外的双向税务风暴:
- 中国境内 20% 穿透税负:新规明确,不论依境外法律正式设立的信托,还是“实质上具有信托功能的境外法律安排”,只要实际由境内居民出资并控制,资产装入即视同财产转让所得。更为关键的是,该账户近年来持有的债券、固收理财产生的数亿美元未分配利息与收益,被强制打破“留存离岸不征税”的递延惯例,须按年以 20% 税率申报补缴个税;
- 美国国税局(IRS)的惩罚性课税(Throwback Tax):三名原告均持有美国国籍,系美国税收居民。根据美国国内收入法典(IRC)规定,美国受益人从“外国非授予人信托(Foreign Non-Grantor Trust)”中获取历年累积收益分配时,须适用极其严苛的回溯税(Throwback Tax),并按持有年限追加复合利息惩罚。各州与联邦综合有效税率极易被推高至 50% 甚至更高;
- 利益反噬:原告在法庭上越是呈堂大量证据去坐实该资金属于“不可撤销信托”,落袋前的 18 亿美元资产就越会被中美两国的法定税网强制削去半数以上。
2. 被告方的防御筹码意外上升
与原告的处境相反,宗馥莉团队原本用于民事抗辩的“公司商业资金”说辞,在税务维度反而构成了一道天然的隔离屏障。
若法院最终认定该笔资金属于娃哈哈离岸企业的商业资本沉淀,该账户将彻底移出个人离岸信托的穿透征税靶心,转而归入跨境企业投资与境外受控外国公司(CFC)监管框架。在此框架下,资金分配与税务处理将完全取决于企业治理决议与商业运营安排,而非被税务机关针对个人遗产实施全额刚性扣缴。这种税务威慑,直接让原告“死磕到底”的经济动力大幅衰减。
二、“先税后分”原则压顶:民法典第 1159 条与年化 18.25% 滞纳金绞肉机
许多关于争产风波的讨论往往忽略了一个基本的法定前提:税款与民事债权,先于遗产分割。
根据中国《民法典》第 1159 条明确规定:
分割遗产应当清偿被继承人依法应当缴纳的税款和债务,缴纳税款和清偿债务以他的遗产实际价值为限。
1. 纳税主体穿透与遗产总池强制缩水
宗庆后生前系中国境内税收居民。如果涉案的 18 亿美元离岸资产被税务机关认定属于其实际出资并设立的法律安排,那么自资产出境、转让装入乃至历年积累未税收益所产生的个人所得税清缴义务,在法律性质上均属于宗庆后生前遗留的合法税收债务。
根据法定继承程序,任何民事分割方案(无论是由宗馥莉独享、四人平分还是按信托执行)生效之前,必须首先以该笔资产及总遗产池为限,先行结清所有欠缴税款。
正如我们在分析高净值资产配置与财富机构信用透支研报时指出的那样,税务与合规的刚性约束永远优先于商业分配约定。即便以较为乐观的税基核算(扣除已依法完税的历史本金,仅对增值收益与部分转移所得征税),该账户在完成合法税务清缴后,可供各方争议分割的实际净资产也将大幅缩水,绝非原告预期中的“全额瓜分 18 亿美元”。
2. 日万分之五滞纳金的时间惩罚
离岸信托新规给予的 90 天历史自查申报宽限期已于 2026 年 10 月 22 日正式闭合。由于香港高等法院对建浩创投在汇丰银行的涉案账户施加了严格的临时冻结令,涉案各方在诉讼终审前均无法动用账户资金向税务机关完成实质补缴。
这意味着,一旦税务稽查程序启动并依法送达税务处理决定书,涉案未完税款将依法按照每日万分之五加收滞纳金,折合年化利率高达 18.25%。
年化 18.25% 的滞纳金机制,构成了对长期诉讼最致命的财务绞肉机。
诉讼程序每在法庭上多胶着一年,这笔冻结资产就会被高昂的税收滞纳金、两地顶尖诉讼律师费以及跨国调查审计开支吞噬数以亿计的净值。时间在这一机制下不再是原告施压的筹码,而是逼迫双方资产净值持续缩水的负资产。
三、阳光化审视与连锁反应:从私域家事到外汇与国资穿透倒查
离岸信托税改的核心逻辑从来不是孤立的税额核算,而是以 资金底层的完全阳光化与穿透式审查 为技术支撑。
由于香港与内地的多轮司法诉讼已将原本私密运行的离岸公司、银行流水、授权委托书及生前意向文件全面公之于众,曾经隐匿在群岛壳公司背后的资金流转网络失去了最后的保护屏障。
| 审查维度 | 过去的离岸模糊地带 | 2026 离岸信托新规后的穿透现实 | 对娃哈哈 18 亿案的实质冲击 |
|---|---|---|---|
| 资金出境合规路径 | 依托早年合资架构(达能合作期)或红筹沉淀留存于 BVI 壳公司。 | 申报时必须提供出资原值凭证与合法外汇结售汇审查批文。 | 极易引发外汇管理部门对早年离岸资金沉淀与出境路径的合法性穿透倒查。 |
| 国资股东权益关联 | 家族内部对海外离岸账户的调配与传承被视为私人事务。 | 资金若被认定为集团收益留存,直接触碰企业所得税与股东分红规范。 | 第一大股东 杭州上城区国资(持股 46%) 拥有充分法理依据介入,审查涉案资产是否侵蚀国有资本权益。 |
| 中美监管信息协同 | 资产隐匿于境外多层离岸壳,两地监管机构信息不对称。 | 中国金税四期穿透离岸架构,美国 FATCA 与 FBAR 穿透美籍受益人。 | 任何公开法庭呈堂证供与资金流水,都将成为两国税务监管机构的直接稽查线索。 |
一旦税务机关全面介入并要求界定该笔资产的税基,双方就必须在法律层面完整交代这 18 亿美元最初是以何种贸易背景或资本名义汇出境外的。如果资产出境的原始审批与外汇合规程序存在瑕疵,这场民事诉讼极有可能外溢升级为外汇违规与国有资产安全审视的系统性风险,对宗馥莉接班后的娃哈哈主业经营生态造成不可控的连带震荡。
四、破窗效应下的博弈终局:从法庭死磕倒逼走向闭门和解
在离岸信托穿透征税、民法典清税先行以及年化 18.25% 滞纳金的多重挤压下,娃哈哈 18 亿美元争端原有的诉讼逻辑已经被全面瓦解。
- 法庭公开死磕是全盘双输的残局 继续在香港与内地法庭上公开对抗,每一份海外银行账单与手写指令的呈堂,都在为中美两国的税务、外汇与国资监管部门提供确凿的稽查证据链。其代价不仅是 18 亿美元资产在税负和滞纳金下大幅缩水,更会将刚刚完成管理层换届的娃哈哈集团核心主业推向舆论与监管的火线,重创各方赖以生存的基本盘。
- 税负与滞纳金倒逼和解窗口加速开启 90 天申报宽限期截止(2026 年 10 月 22 日)后的滞纳金倒计时,直接关闭了双方无限期耗下去的利益空间。对于三名美籍原告而言,继续死磕不仅胜算难料,即便名义胜诉也将面临中美两国税法的双重洗劫;对于宗馥莉而言,尽快排除外围不确定性、确保境内实体控制权平稳是首要战役。双方极有可能在税务重压之下,放弃公开确立“信托定性”的极端诉求,转而签署包含严格保密条款的一揽子闭门和解协议,以特定折价现金结算的方式彻底了结争议。
- 初代民营企业家离岸传承模式彻底终结 娃哈哈案件作为中国离岸信托税收新规落地后的首个超级样本,宣告了一个时代的终结:依靠“香港账户 + BVI 壳公司 + 模糊意向书”搭建的简陋离岸财富架构,在穿透式征管与全球税务透明时代已彻底沦为无效防线。未能真正实现合法合规出境、产权彻底剥离与纳税阳光申报的离岸资产,不仅无法庇护家族财富,反而在利益冲突爆发时成为反噬家族的致命利刃。
从豪门恩怨的通俗叙事中抽离出来,娃哈哈 18 亿美元争议所折射出的,是整个中国高净值人群全球化资产配置进入深水区后的制度清算。在法治化、穿透式监管与全球反避税的时代洪流面前,所有试图游走于合规模糊带的离岸避风港,终将在阳光下现出原形。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。