
宜信理财暴雷与唐宁案深度核查:高风险资产特征与五步自测指南
深度剖析 2026 年宜信瑞承理财数百亿资金池爆雷与唐宁刑事立案始末,核查澄清其家庭背景传闻,系统梳理定融与类固收等五类高风险资产致命本质,并提供五步穿透式自测排查清单与维权应对策略。
核心导读:2026 年 10 月 12 日,北京市公安局朝阳分局正式发布警情通报,依法对“宜信”相关公司涉嫌违法犯罪立案侦查,实际控制人唐宁及妻子赵玫等多名核心嫌疑人被依法采取刑事强制措施。从早年中国 P2P 行业的标杆巨头,到掌管数千亿资产的高净值独立财富管理机构,宜信旗下以“瑞承财富”为代表的类固收资金池在经历近五个月的兑付停滞后,以公开承认资不抵债、涉嫌非法集资刑事立案宣告彻底崩盘。本篇研报从司法通报与一手事实出发,系统复盘宜信爆雷始末,核查澄清长期流传的创始人家庭背景迷思,穿透剖析非标理财五大高危陷阱,并为投资人提供一份五步穿透式自测体检与维权指南。
图 1:宜信创始人唐宁标准商务正装肖像
一、 宜信理财爆雷始末:从“良性清退”到资不抵债
中国早期金融科技与第三方财富管理标杆企业宜信(CreditEase),其维系长达数年的体外“类固收”资产池危机于 2026 年秋季彻底崩盘,并全面转入公安刑事司法程序。
1. 关键事态演进时间线
梳理宜信从流动性承压到刑事立案的全过程,呈现出与过往大型非标财富管理机构高度一致的“暴雷四部曲”:
- 第一阶段:流动性断裂与停兑(2026 年 5 月 22 日)
宜信旗下核心财富管理矩阵(包括瑞承财富、宜人优选等面向高净值客群的线上线下平台)全面停止兑付全部类固定收益理财产品的本金及收益。实际控制人唐宁对外发布全员信,宣称全面启动“良性清退”,并承诺在数周内向投资人公布具体资产清偿方案,以此安抚投资人情绪并争取处置窗口期。 - 第二阶段:拖延博弈与公开认亏(2026 年 10 月 11 日晚)
在停兑近五个月之后,宜信通过官方 App 向全体类固收产品投资人推送《关于向类固收产品客户的致歉信》。信中宜信管理层首次公开承认:集团多项体外投资业务亏损严重,市场化处置资产回收率远低于预期,经第三方专业机构进场清产核资,集团整体资产负债表已呈现严重“资不抵债”,存量兑付缺口巨大,产品构成实质性违约。 - 第三阶段:警方正式刑事立案(2026 年 10 月 12 日)
在致歉信发布次日,北京市公安局朝阳分局依法发布权威警情通报:对“宜信”相关公司涉嫌违法犯罪立案侦查。宜信创始人、实际控制人唐宁(男,53岁)及其配偶赵玫(女,51岁)等多名主要犯罪嫌疑人,已被公安机关依法采取刑事强制措施。
2. 波及规模与受害客群画像
根据财经媒体与行业尽调机构的测算,宜信体系内处于停兑状态的未兑付类固收存量规模估算在 300 亿至 500 亿元人民币区间,涉及投资人近 10 万人。
与早年普惠型 P2P 的散户客群不同,宜信旗下“瑞承财富”定位于高端私人财富管理,单笔起投门槛普遍在 100 万至 500 万元人民币。受害群体高度集中于一二线城市的高净值中产阶级、民营中小企业主以及退休高管家庭。许多家庭将数十年积累的实业经营利润或房产套现资金,以“稳健资产配置”为由全额配置于该平台的类固收产品中,导致家庭资产流动性瞬间归零。
这一案件标志着继“中植系”、“海银财富”之后,国内最后一批跨越 P2P 转型期、依靠体外资金池与关联自融维持表象繁荣的万亿级第三方财富管理神话彻底破灭。
二、 唐宁身世与“通天背景”迷思的穿透核查
在宜信暴雷事件发酵期间,“唐宁是否为原国务委员唐家璇之子”的网络传闻再度在各大投资人社群与自媒体平台疯传。经调取权威历史档案、司法机关通报与多方公开事实交叉印证,该说法纯属同姓附会的无稽之谈。
1. 核心当事人背景档案对照
通过对两人公开履历与家庭籍贯的客观比对,两者之间不存在任何直系亲属关系:
| 维度 | 唐家璇档案事实 | 唐宁档案事实 |
|---|---|---|
| 出生年份与籍贯 | 1938 年出生,江苏镇江人 | 1973 年出生,北京人 |
| 教育与早年背景 | 复旦大学外文系英语专业、北京大学东语系日语专业;长期深耕外交外事领域 | 北京大学数学系(大二转学赴美);毕业于美国南方大学(The University of the South)主修数学与经济 |
| 职业发展主脉络 | 曾任外交部部长、国务委员、中央外事工作领导小组副组长 | 华尔街 DLJ 投行分析师;2000 年回国任职亚信战略投资;创办华创资本从事早期天使投资;2006 年创立宜信 |
| 司法通报身份 | 退休国家领导人 | 朝阳公安警情通报依法采取刑事强制措施的涉案民营企业法定自然人 |
2. 虚假信用背书的社会心理学机制
为什么类似“某某创始人是高官之后”的荒谬谣言,在民间财富管理与 P2P 行业野蛮扩张时期能够反复生根发芽?
- 信息黑箱下的隐性信用依赖:由于非标类固收产品的底层资产无法穿透、项目财务真实性模糊,投资人无法依靠严谨的财务审计做出理性判断。此时,市场便自发转向对“隐性信用”(Implicit Guarantee)与“权力庇护”的原始崇拜;
- 销售端的有意默许与合谋:在线下理财经理拉拢高净值客户的过程中,面对客户关于“万一平台倒闭怎么办”的核心疑虑,个别销售往往采取不置可否的暧昧态度,甚至在私下交流中主动编织或附会高管“背景通天”、“不可能出事”的虚假光环,将其作为促成百万级大单的信用催化剂;
- 法治刚性与穿透监管的必然结果:公安机关对唐宁及其核心团队依法采取刑事强制措施的司法事实表明,在涉众型经济犯罪与非法集资面前,任何脱离商业本质、企图借由虚构政治背景获取超额信用溢价的幻觉,最终都会在资金链断裂的物理铁律下彻底粉碎。
如同在对金融机构失职问责的中介机构审计责任与资产安全穿透研报中所呈现的逻辑一致,没有任何外部光环能够替代真实合规的底层资产与独立托管制度。
三、 极高危理财产品特征:非标资金池的五大陷阱
剖析近年相继暴雷的第三方财富机构,其产品结构与运作手法具有高度的同质性。凡是具备以下特征的非标理财产品,本质上均处于流动性枯竭与法律红线边缘:
| 风险产品类型 | 运作包装与掩饰手段 | 致命本质与暴雷临界点 |
|---|---|---|
| 伪金交所与定融产品 | 打着地方“金融资产交易所”、“产权交易中心”挂牌或备案旗号,伪装成具有地方政府增信资质的合规理财凭证。 | 国家金融监管部门已全面清理整顿并取缔全国金交所。所谓“定向融资计划”99% 为脱离一行一局一会监管的体外非法集资,资金全额直入发行方账户。 |
| “类固收”资金池私募 | 包装为契约型私募股权或证券投资基金,却在销售协议外私下向投资人承诺或暗示年化 6%~10% 的刚性兑付收益。 | 典型的期限错配与“借新还旧”。募集资金并不直接投向单一明确的实体项目,而是归集混入大资金池。一旦外部新增资金放缓,资金链即刻崩断。 |
| 关联自融与多层嵌套 | 搭建极为复杂的有限合伙企业(LP/GP)架构,基金管理人、资产端借款人、担保人表面独立,实则全部由同一控制人设立的壳公司穿透控股。 | “左手倒右手”的自融游戏。资金并未进入实体产业生产,而是被实控人转移至体外关联企业填补历史坏账窟窿、炒股炒地或跨境洗钱转移。 |
| “明股实债”与空头回购 | 合同形式上显示为“入股某高新企业”或“专项股权投资”,但私下附加控股股东“远期溢价回购”、“差额补足”等兜底回购函。 | 司法实践中已穿透否定非法保本约定;底层实体项目一旦亏损,所谓承担无限连带责任的兜底母公司往往早已被掏空成资不抵债的空壳。 |
| 离岸非标高收益外币债 | 打着“全球资产配置、美元汇率对冲”的旗号,在开曼群岛或英属维尔京群岛(BVI)设立离岸基金架构募集境内外资金。 | 底层资产往往是暴雷的中资房企境外垃圾债或虚构债权。境内普通投资人面临高昂的跨境维权成本,且极易陷入离岸法律管辖权真空。 |
四、 投资人自测评估指南:穿透式五步排查法
若您或家人手中持有第三方财富管理机构、私募机构销售的理财产品,切勿仅凭宣传手册上的年化收益与销售经理口头承诺做出判断。请立即对照以下五步穿透式排查决策树进行自测体检:
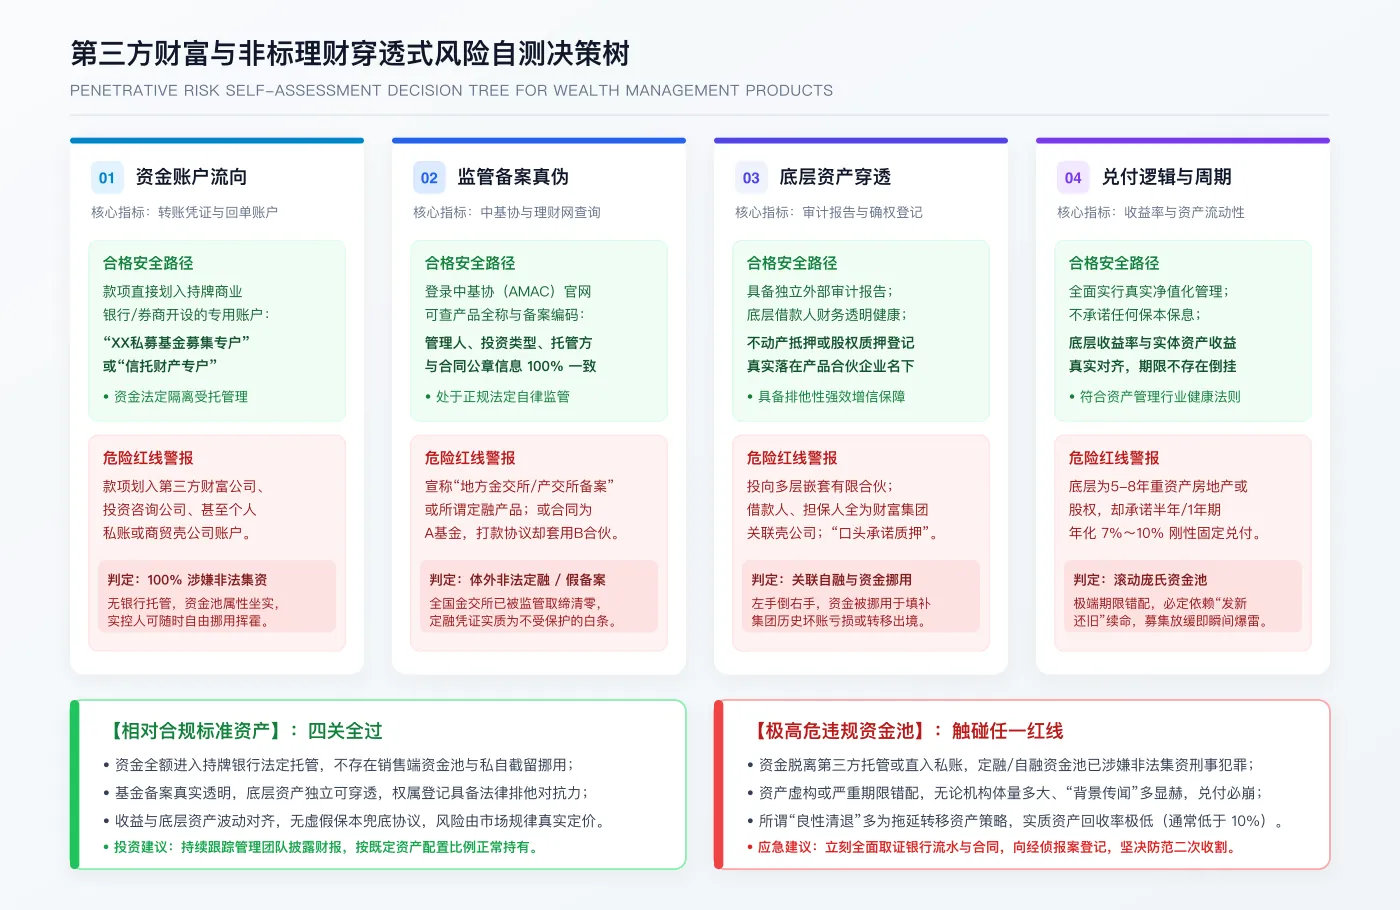
图 2:第三方财富与非标理财产品穿透式风险自测决策树
1. 查打款账户名称(第一道生命线)
翻看银行转账凭证与回单上的对手方账户名称:
- 合规安全合格线:款项必须直接划入在持牌商业银行或头部券商开设的、户名带有限定法律属性字样的“XX 私募基金募集专户”或“XX 集合信托财产专户”;
- 极度危险警报:如果打款对手方账户是财富管理公司自身、投资咨询公司、供应链商贸公司,甚至某个项目经理的个人银行账户,100% 属于挪用、自融或非法集资,资金池属性彻底坐实。
2. 查监管登记备案(穿透真伪编码)
核对产品的官方监管登记状态,切勿轻信由销售人员打印的内部确认函:
- 公募与银行理财:登录官方中国理财网(chinawealth.com.cn),输入以英文字母“L”开头的专属登记编码查询;
- 私募基金产品:登录 中国证券投资基金业协会(AMAC) 官方网站资产管理业务综合报送平台,输入产品全称或备案编码;
- 防范假备案漏洞:重点核对中基协会备案信息中的“管理人名称”、“投资类型”、“托管机构”是否与您手中纸质合同上的公章 100% 一致。行业内常见违规手段是“合同宣传 A 备案基金,实际签署与打款协议却挂靠在未经备案的 B 有限合伙企业”。
3. 穿透底层资产与增信确权
资产是否真实存在?是否具备对抗第三方的法定排他效力?
- 独立外部审计:产品是否每年出具由持牌会计师事务所盖章的独立年度财务审计报告?是否能清晰穿透并看到借款企业的纳税凭证、实际经营流水与还款现金流来源?
- 抵质押确权核验:宣称拥有“核心地段土地抵押”或“上市公司股权质押”的,登录国家企业信用信息公示系统或不动产登记中心核实:抵押权人/质权人是否真实登记在您认购的合伙企业或受托信托名下? 如果仅为债务人单方面出具的“承诺质押书”而未完成法定部门登记,在法律上增信效力为零。
4. 评估兑付逻辑与期限错配
任何违背宏观金融常识的收益承诺,背后必然隐藏着流动性陷阱:
- 底层资产属性 vs 投资兑付期限:如果底层资产是流动性极差的 5 至 8 年期房地产、不良资产纾困或早期未上市股权,却向投资人发行为期 6 个月或 1 年期的短期“固收”产品,其逻辑必定是通过发新还旧滚动接盘;
- 市场无风险利率 vs 承诺固定收益:在全市场长期国债收益率与无风险利率中枢下行的宏观背景下,任何声称“绝对稳健、保本、年化收益 7% 以上”的无抵押信用债权,其底层对应的必定是无法在持牌银行获得贷款的次级劣质资产,在宏观流动性紧缩周期中必然发生大面积违约。
5. 维权与应急止损执行指引
若在自测排查中确认产品已出现兑付异常、展期传闻或实控人失联:
- 第一步:全量固定法定证据链
立即导出并彩色打印所有电子认购合同、风险揭示书、加盖银行营业部鲜章的转账流水凭证、过往分红付息账单、理财经理微信聊天记录(特别是任何带有“保本、刚兑、高层背景”的承诺截图)以及线下推介路演 PPT; - 第二步:警惕次生“杀猪盘”与二次收割
平台停兑后,市场上往往会出现声称“承接暴雷债权、海外打折收购”、“有内部关系可走特殊绿色通道兑付”或“缴纳解冻保证金协助全额退款”的灰色中介。此类行为绝大多数是针对受害投资人的二次诈骗; - 第三步:通过法定渠道报案登记
密切关注属地公安经侦部门发布的权威通报(如宜信案投资人应按照北京市公安局朝阳分局发布的官方指引),通过公安机关涉众型经济案件投资人信息登记平台,如实、全面填报个人投资合同与银行流水信息,依法主张债权,配合司法机关开展涉案资产的查封、扣押、冻结与追赃挽损工作。
五、 财富防守法则:从激进生息到资产安全边际
在追求财务自由与长期资产保全的进程中,许多投资者往往过度关注“资产增值速度”,却忽视了“本金灭失风险”对复利效应的毁灭性打击。
非标类固收理财的黄金时代已经随着中国宏观经济的结构性转型而彻底终结。当底层资产的投资回报率无法覆盖刚性兑付成本时,任何试图依靠“体量大”、“背景深”来对抗金融物理法则的尝试,最终都会演变为一场掠夺本金的流动性幻觉。对于微观家庭与资产持有者而言,认清监管边界、回归真实透明的标准资产、果断剔除一切缺乏独立托管的非标资产池,才是守住家庭财富安全边际的唯一底层逻辑。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。