
城投债2027清零传闻辨析与地方化债对居民储蓄养老金的传导
针对市场上关于2027年城投债清零与全民化债的传闻,深度拆解150号文退平台硬性指标与2028年隐性债务置换时间表,系统剖析化债对居民存款利息、社保养老金法定隔离及非标理财违约风险的深层宏观传导机制。
核心导读:近期公众舆论中关于“2027年全国城投债全面清零”与“全民化债动用储户存款”的讨论热度攀升。从真实制度规范审视,这属于典型的政策概念混淆。监管部门明确的时间表是“2027年6月末前推动地方融资平台退出监管名单”,以及“到2028年底前基本完成地方政府隐性债务显性化置换”。城投作为独立法人,其正常的经营性债务不会也不可能被行政一笔勾销。化债工程并非直接扣划居民存款或挪用养老金,而是依靠金融压抑下的低利率环境与超长久期置换来分摊时间成本;微观个体真正需要严加防御的,是无风险利息收窄常态以及下沉区域弱资质城投非标资产的实质性违约。
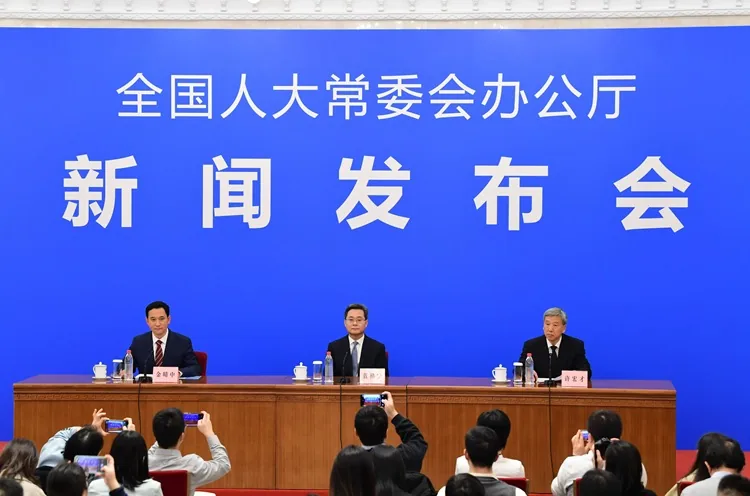
图 1:2024年11月全国人大常委会办公厅关于增加地方政府债务限额置换存量隐性债务新闻发布会现场
一、 概念溯源:“2027年城投债清零”的政策误读
在宏观财政与金融监管的官方语境中,从未出现过“城投债整体清零”的行政提法。公众普遍流传的“2027年清零说”,本质上是将两份重大政策文件中的监管要求进行了断章取义与概念叠加。
必须厘清两个核心文件的制度原貌:
1. 银发〔2024〕150号文的“2027退平台”要求
2024年8月,中国人民银行、财政部、国家发展改革委、中国证监会联合印发《关于规范退出融资平台公司的通知》(银发〔2024〕150号)。该文件确立的时间表是:各省份需在2027年6月末前,推动地方融资平台公司全面退出监管名单。
退出监管名单(即金融圈所称的“退平台”),必须同时满足三项刚性指标:
| 序号 | 退出平台硬性指标 | 监管实质要求与法律边界 |
|---|---|---|
| 指标一 | 政府隐性债务清零 | 纳入财政部隐性债务监测系统的未清偿债务,必须通过政府置换债券发行或企业自有合法资金全额偿清。 |
| 指标二 | 剥离政府融资职能 | 出具法定承诺,不再承担为地方政府基础设施项目代举债职能,彻底切断地方财政背书与连带隐性兜底。 |
| 指标三 | 经营债务清零或获2/3债权人同意 | 若存量经营性金融债务尚未结清,必须取得占金融债务份额三分之二以上的债权金融机构明示书面同意。 |
“退平台”退掉的是城投公司的“融资平台帽子”和“地方财政隐性信用兜底”,并不意味着城投公司本身的注销破产,更不代表其所欠金融机构的合法债务凭空归零。退出名单后,城投公司转为自负盈亏的一般性竞争类国有企业,其存量经营性债务依然需要依靠经营现金流与自身资产进行市场化还本付息。
2. 2028年底隐性债务清零的财政置换时间表
另一项经常被混淆的文件,是2018年中共中央、国务院印发关于防范化解地方政府隐性债务的顶层设计方案,其中设定了利用5到10年时间(即2028年底前)基本化解地方隐性债务的历史任务。
2024年11月全国人大常委会审议批准的一揽子化债组合拳(分三年安排6万亿元债务限额置换存量隐性债务,叠加连续五年每年安排8000亿元专项债券用于化债),其政策目标是在2028年底前将地方存量隐性债务总额由14.3万亿元压降至2.3万亿元以内。
这是通过发行低利率、超长期的法定“地方政府显性债券”,将高成本、短久期的“表外隐性债务”公开化、阳光化置换入表,绝非对债券市场的违约赖账或抹平。
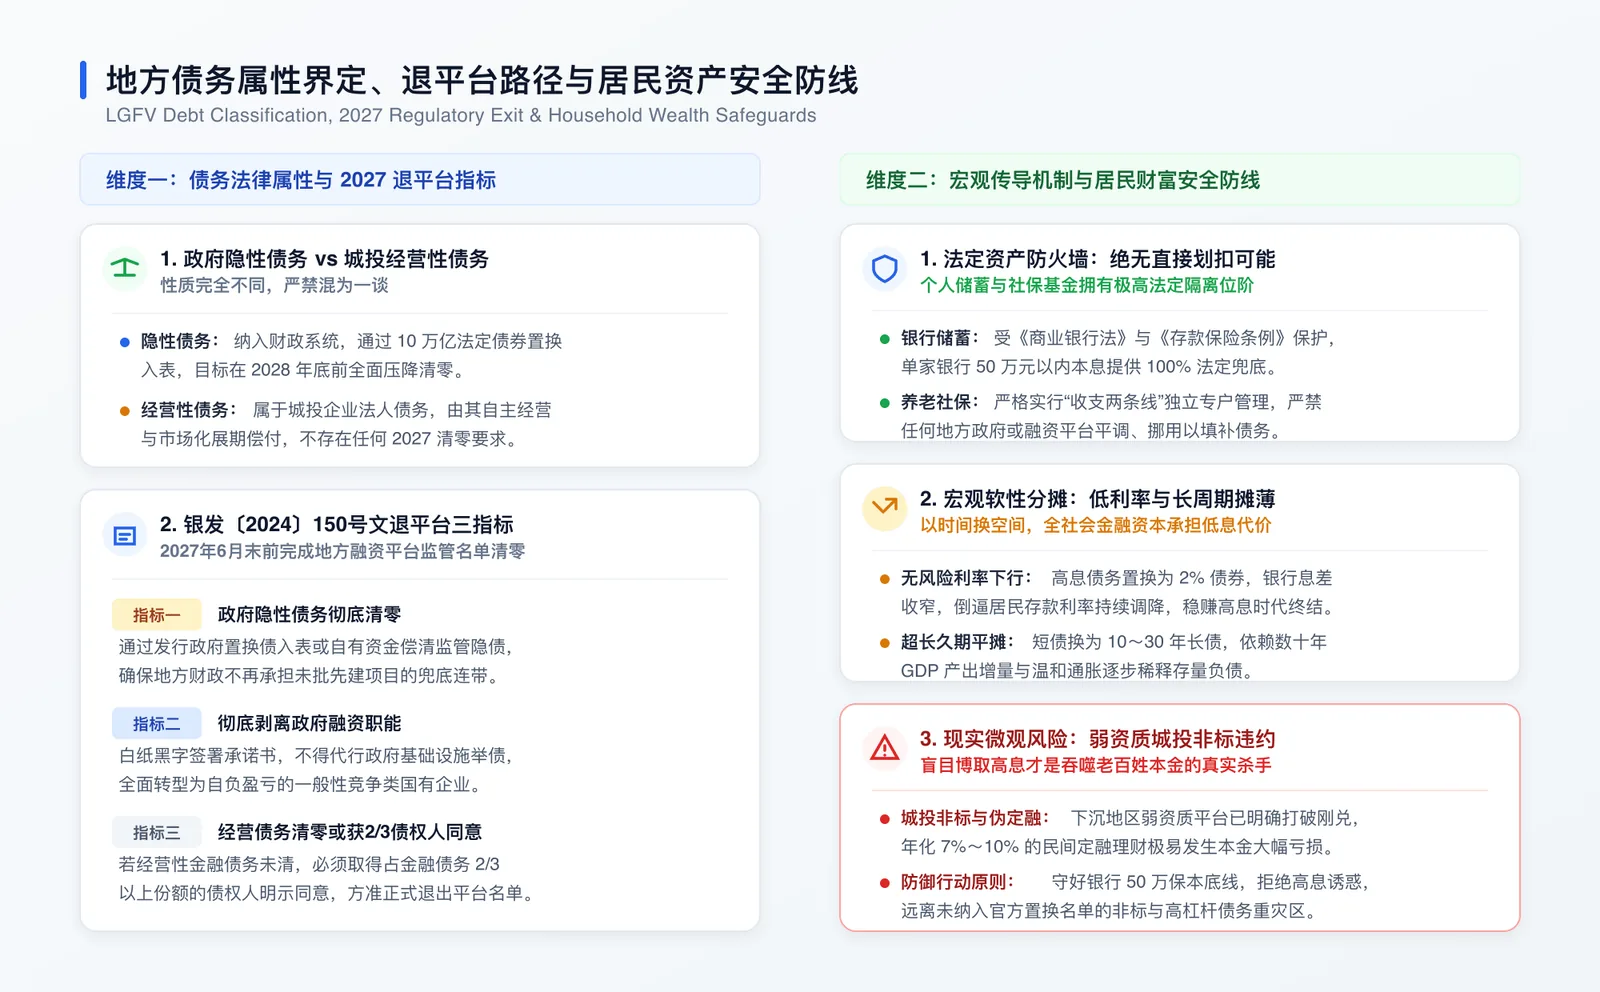
图 2:地方债务法律属性划分、2027退平台路径与居民资产安全防线全景架构
二、 传导透视:地方化债对普通人经济生活的四重影响
化债并不是单纯沉淀在资产负债表上的账面置换,这场“以时间换空间”的金融手术,正在通过以下四个维度向宏观经济与微观家庭持续传导:
1. 拆除金融系统性引线,守住存款与固收底线
城投债的核心买盘是国内商业银行、公募基金、银行理财子公司与保险资管机构。如果地方隐性债务无序实质性违约,最先承受冲击的将是商业银行资产负债表与居民购买的银行理财产品净值。
通过中央与省级政府发行超长期低息专项债进行入表置换,将不可预测的短债展期为长期国债级信用资产,本质上是在商业银行与下沉平台之间建立流动性安全隔离垫,防止金融信用链条中断引发存款挤兑。
2. 疏通实体账款堵点,缓解企业供应链三角债
过去数年地方城投现金流受限,工程款无法按期结算,直接导致下游民营建筑承包商、建材供应商与专业设计院陷入大额应收账款危机,进而演变为拖欠基层民工工资与民企裁员。
根据化债资金分配要求,专项置换债券资金具有严格的闭环支付规定,首要清偿方向就是拖欠民营企业的存量工程账款。欠款链条的疏通,有助于中小企业修复周转流动性并稳定就业基本盘。
3. 无风险利率中枢下行:居民理财利差让利
在以往高杠杆扩张阶段,城投公司依托影子银行与非标市场,以6%~9%的高息成本举债,这在客观上支撑了居民端年化4%~6%的信托、定融与保本型银行理财。
随着债务置换全面推进:
- 高息隐性债务被2%左右的法定政府债券大范围替换;
- 商业银行资产端生息资产收益率大幅收窄,净息差降至历史低点;
- 商业银行被迫连续调降负债端的储蓄存款挂牌利率与大额存单收益。
“依靠无风险存款吃高利息”的时代由此结束,全社会储蓄资产实际上为债务重组的低利率环境提供了低成本资金支撑。
4. 市政公用事业与公共服务成本重定价
过去依托地方财政兜底举债,部分城投公司承担了自来水、燃气管网、城市供热、公共轨道交通以及市政停车等低价惠民公用事业。
在“退平台”与自负盈亏约束下,地方财政失去任意提供无限制营运兜底补贴的资金来源。为了保证存量资产的现金流能够覆盖基本的运营与债务利息支出,多地公用事业价格机制正逐步推向成本端市场化调整,居民家庭的水电气热等基础民生支出面临阶段性结构调整。
三、 防线剖析:全民化债会危及老百姓的“棺材本”吗?
很多普通居民所担忧的“棺材本”,本质上是指家庭的银行储蓄存款与未来的基本养老金(社保)。
1. 法律防火墙与制度隔离位阶
从法律法规与制度执行来看,直接划扣居民存款或调拨社保基金填补地方债务的猜测在客观上不具备任何可行性:
- 个人储蓄存款的法定全额兜底:依据《中华人民共和国商业银行法》与《存款保险条例》,居民储蓄存款受到法定保障。即便单家金融机构出现极端信用风险,50万元以内的存款本息依法享有100%全额赔付。居民储蓄属于私有法定财产,绝不存在直接扣除或平调充公去抵偿国企负债的法定途径。
- 养老与社保基金的专款专用红线:根据《中华人民共和国社会保险法》,社会保险基金实行严格的“收支两条线”财政专户管理,由全国社保基金理事会以及各省人力资源社会保障部门独立受托运营,严格禁止任何一级地方政府调阅挪用以平衡一般公共预算或清偿城投平台借款。正如我们在中国养老金缺口研报中所剖析的,社保制度的长期压力源自人口老龄化带来的精算抚养比变化,而非城投债务的表外穿透。
2. 宏观债务消化的真实路径:金融压抑与长周期摊薄
债务不会因行政命令凭空蒸发。在现代货币金融体系中,大规模存量负债的化解,靠的是宏观金融工程的“软性分摊”:
- “金融压抑”降低名义利息负担:通过长期将政策利率维持在低位,地方财政和国资体系每年的利息支出直接减少数千亿元。相应地,广大储户在商业银行存储现金所能获得的利息回报也随之压缩。
- “拉长久期,以时间换空间”:通过发行10年期、20年期甚至30年期的超长期地方政府专项债券,将过去集中在3~5年内到期的城投高息短期负债摊平拉长。依靠未来二三十年全国名义 GDP 的持续扩张与温和物价涨幅,历史存量债务在宏观经济体量中的相对比重被逐步稀释。正如我们在居民负信贷与资产负债表防御研报中所讨论的,长期持有大量低息现金的家庭,其真实购买力将在漫长的时间周期内承受温和稀释。
3. 普通家庭当下真正需要警惕的微观风险
比起虚妄的存款扣划传闻,微观个体在资产端真正面临的致命威胁,是对“城投刚性兑付”抱有路径依赖并盲目追逐高息:
- 弱资质下沉平台的非标定融爆雷:在150号文退平台与隐性债务强监管下,未被纳入官方置换名单的弱资质城投公司,其非标融资(如通过各类交易所、线下财富公司发行的“定向融资计划/收益权转让”)正在全面失去地方信用背书。这类产品往往打着年化7%~10%的高息幌子向民间集资,一旦出现实质违约,地方财政不会动用法定资源进行兜底。
- 守住确定性流动性底线:在经济去杠杆与去信用的宏观周期中,认清低息环境与信用分化的常态,放弃对高息保本理财的幻想,严控杠杆,守住银行法定保障账户内的安全现金流,才是普通家庭穿越债务重塑周期的根本防御底牌。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。