
法国2026奢华资产税审查:FIRE族税务居民认定与合规陷阱
法国2026财政法案常态化确立CDHR机制,对高收入群体锁定20%最低有效税率,并严打SCI空壳关联负债以强化IFI房地产财富税穿透。跨境FIRE族若盲目迷信183天法则,极易因家庭重心或经济利益中心被锁定为全额税务居民,触发全球所得与资产的不可逆双重课税。
图 1:坐落于巴黎塞纳河畔的法国经济与财政部贝西大厦(Bercy),2026 年新财政法案确立高收入最低有效税率与严苛的资产穿透规程。
伴随法国 2026 财政法案对财政赤字的深度收紧,法国税收总局(DGFiP)针对高净值人群与跨境资产持有者的审计网络全面收缩。在 Nomad Capitalist 最新披露的全球税务预警中,法国自巨富税(ISF)转轨至房地产财富税(IFI)后的制度漏洞正在被彻底封堵。跨境 FIRE 族长期依赖的“每年在法居住未满 183 天即非税务居民”与“空壳控股公司持有南法庄园做低净值”等传统认知已全线失效。法国税法典第 4 B 条的司法实践表明,税务机关正利用家庭重心与经济利益中心穿透跨国法权,使无合规防御的旅居者面临全球收入与全球资产的双重清算。
一、 破除“183天迷信”:税法典第 4 B 条的四大平行捕获网
在全球跨国旅居者的通识认知中,“每年在单一国家停留少于 183 天即可豁免当地税务居民”几乎被奉为金科玉律。然而,翻开法国税法典(Code Général des Impôts)第 4 B 条(Article 4 B CGI),这一常识便会遭遇彻底颠覆。
法国税法确立了四项具备同等法律效力的独立替代准则,纳税人只要满足其中任意一项,即依法被确认为法国全额税务居民,根本无须以 183 天作为前置门槛:
- 家庭核心居所(Foyer permanent d’habitation):家庭实际共同生活的核心所在地。法国最高行政法院(Conseil d’État)在系列裁判中明确,若当事人的配偶或未成年子女常住在法国(例如在巴黎或南法长期租房、子女就读当地学校),即便纳税人本人因跨国工作一年中有 300 天穿梭于伦敦、迪拜或新加坡,其个人税籍依然被死死锚定在法国;
- 主要居住停留地(Lieu de séjour principal):若无法确定家庭核心居所,司法审查将转向实际逗留时间。这里的关键在于“相对主要性”而非绝对半数。当事人即便全年仅在法国停留 120 天,只要在其他任何单一主权国家的停留天数均低于此(例如常年处于多国漂移状态),法国便可主张其为主要居留地;
- 主要职业活动(Activité professionnelle principale):在法国境内实质性开展受薪劳务或独立商业运营。对于自诩拥有地理自由的数字游民与自由顾问,只要肉身在法国咖啡馆或度假别墅内持续进行智力交付与商业签约,便已触动此项归罪机关;
- 经济利益中心(Centre des intérêts économiques):个人主要投资、资产管理总部或核心财富收益来源地。
一旦被裁定触发 Article 4 B,跨国 FIRE 族将直接丧失“非税务居民”身份,不仅全球范围内的股息、利息、资本利得必须并入法国税表接受最高 45% 的个人所得税累进阶梯,且其分布在全球各地的所有房地产权益也将无所遁形。
二、 穿透空壳法人:IFI 财富税起征红线与反避税穿透机制
2018 年法国税制改革将原有的全面巨富税(ISF)精简为现行的房地产财富税(IFI),免除了对股票、债券、现金存款及加密资产等金融资产的课税,曾一度被国际投资者视为政策利好。然而,对于习惯重仓优质不动产以实现现金流退守的 FIRE 群体而言,IFI 的征管天罗地网正在 2026 年迎来极具杀伤力的穿透式收网。
依据税法典第 964 条与第 977 条规定,IFI 的法定净资产起征门槛为 1,300,000 欧元。家庭净不动产一旦触碰此线,计税基数将追溯自 800,000 欧元起步,按照 0.5% 至 1.5% 的累进税率逐级征收,净值超 10,000,000 欧元的部分更适用 1.5% 的顶格年金式税负。
在过往的离岸财税筹划中,许多跨境买家热衷于利用法国民事房地产公司(SCI)或设立塞浦路斯、卢森堡等离岸控股公司间接持有昂贵物业,并通过“股东经常性往来账户(Comptes courants d’associés, CCA)”向持股实体注入巨额股东贷款。通过将数百万欧元的物业资产与同等体量的账面负债相抵消,使公司的净资产账面降为微值乃至负数,以此规避 1,300,000 欧元的 IFI 门槛。
这项风靡一时的财技在 2026 年遭到了根本性封杀。法国税法典第 973 条(Article 973 CGI)及最新反避税规程确立了极其冷酷的负债剔除原则:在核定不动产控股实体股权价值时,凡由纳税人本人、其直系亲属或实际控制实体直接/间接提供的借款,一律不得在计算 IFI 应税净值时作为负债扣除。虚设的关联借款被直接击穿,物业的市场真实净值全额裸露;若相关物业存在无偿供家族成员自住等情形,税务稽查局更会依据关联交易审查,反向按市场公允租金补征高额实物福利利益税(Avantages en nature)。
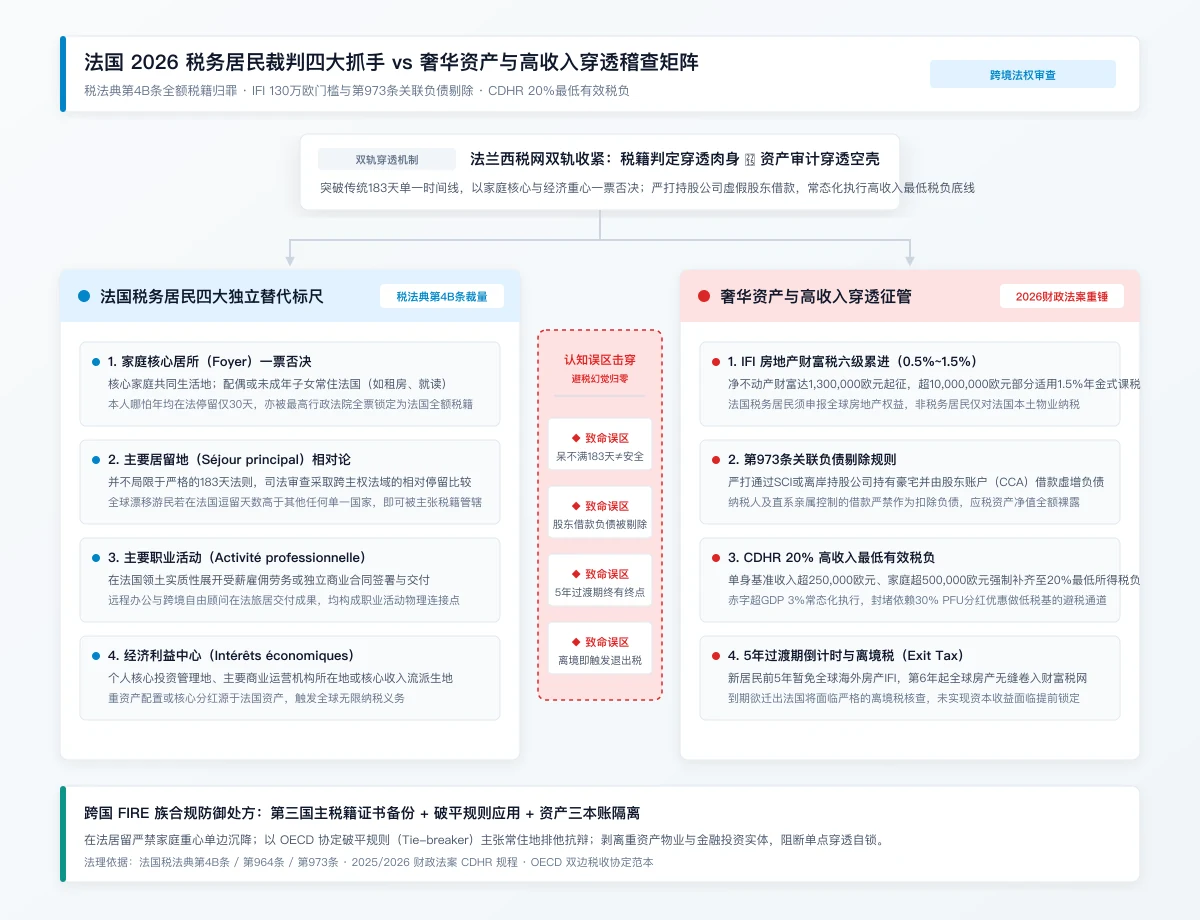
图 2:法国税法典第 4 B 条税务居民四维判定与 IFI 资产穿透判定决策模型。
三、 2026 财政法案常态化重锤:CDHR 20% 最低税负与 5 年免税甜蜜陷阱
面对沉重的主权财政赤字,法国 2025 年推行并由 2026 财政法案常态化确认了“高收入最低有效税率贡献(CDHR - Contribution Différentielle sur les Hauts Revenus)”。这一制度的设计初衷,正是精准堵死高净值资本利得者利用现行单一税率优惠进行税基侵蚀的通道。
在现行税制下,资本利得与股息通常适用 30% 的单一固定税率(PFU,即 12.8% 个人所得税 + 17.2% 社保捐税 CSG/CRDS)。然而,CDHR 划定了绝对底线:对单身纳税人年基准收入超 250,000 欧元、夫妻合并申报超 500,000 欧元的家庭,其综合个人所得税有效税率必须强制补齐至 20% 的硬性红线。只要法国国家赤字仍高于欧盟 3% 的红线,CDHR 就将作为长效税种持续运转。这意味着依赖大额证券分红与股权套现生活的 FIRE 族,无论通过何种复杂的抵扣凭据做低税基,都必须足额缴纳这笔差额重税。
更为隐蔽的避税陷阱在于法国现存的“入境新居民 5 年境外资产免征期”。根据法案过渡条款,抵法前连续 5 个纳税年度非法国税务居民的人士,在定居法国的前 5 年内,其位于法国境外的房地产资产免于纳入 IFI 申报。
这层“制度免死金牌”极易给许多初到法国的跨国 FIRE 族造成安全幻觉,误以为法国税制宽大包容。然而,法律时钟在第 6 个纳税年度会准点敲响:届时纳税人位于北美、亚洲或欧洲其他法域的所有房产产权,将无条件全额并入法国 IFI 税表;而若此时纳税人试图变卖资产、拔脚离境,则会立刻触发法国极具惩罚性的离境税(Exit Tax)审计,其持有的跨国股权与未实现资本增值将被就地依法估值、课征重税或要求提供严苛的资产担保。
四、 跨国 FIRE 族的法权防火墙:从单一据点到多轨账簿隔离
在欧洲财政紧缩与反避税常态化的宏观周期下,试图通过侥幸打时间差或拼凑离岸皮包公司来抵御主权税网的时代已经彻底终结。对于追求人身与财富双重自由的跨境旅居者而言,必须以严谨的法律工程思维构建跨司法管辖区的多轨防御体系:
1. 税籍破平规则的制度性防御(Tie-breaker Rule)
盲目在没有双边税收协定(DTA)保障的地区游走是巨大的风控敞口。当个人在两国均被主张税籍时,必须借助国际经合组织(OECD)标准协定中的破平规则(Tie-breaker Rule)进行防御:依次通过永久性住所、重要利益中心、习惯性居所及国籍层级进行排他性裁定。在落地法国任何居所前,纳税人必须确保核心家庭与主银行账户具备第三国无可争议的“主税务居民身份证明(Tax Residency Certificate)”,从法源层级阻断法国 Article 4 B 的单边强制管辖。
2. 宏观债务周期与税务外溢对冲
正如我们在探讨欧洲主权财政困境时于 法国债务动荡与 FIRE 对冲指南 中所指出的,深陷赤字泥潭的欧陆核心国家在财政自救过程中,必然会将税收手术刀从工薪阶层转向高流动性的跨境高净值人群。理解这种体制性偏好,是防范个人财富被宏观赤字转嫁的底层常识。
3. 南欧与跨国法权通道的多维平替
对于希望沉浸欧陆生活节奏但抗拒高额资产剥离的 FIRE 族,应当主动横向审视不同法域的税制刚性。正如我们在 葡萄牙黄金签证 CRS 跨境税务审计 2026 中剖析的跨国税务协同演变,虽然传统无条件税收优惠在逐步收紧,但葡萄牙、塞浦路斯等国对海外非不动产资产与非生产性奢华资产的包容度,依然与法国的严苛穿透审查存在代际差异。
4. 资产分类账簿与多轨法权隔离
全球流动的根本保障在于资产形态的去中心化与法权隔离。参考 养老三本账与 FIRE 游民黄金签证防御 的账户框架,跨境 FIRE 族必须将生活消费资金池、核心生产性投资(全球低费率指数基金、高息主权债)与重资产不动产进行刚性法律切割。严禁将私人主要度假房产与核心金融投资混同在单一法人或单一法域之下,避免单点法律穿透引发全盘资产被动自锁。
在税务穿透技术日益智能化的 2026 年,唯有尊重各法域底层的司法判定机制,告别“走钢丝式”的半吊子避税偏方,方能在全球流动中真正守住个人资产的安全边际。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。