
哥斯达黎加拟征15%境外税:地理套利假象与CRS穿透
哥斯达黎加财政部正式提交第25.796号法案,拟对居留超183天的税务居民海外利息、股息及资本利得统征15%所得税。这项改革打破了传统纯属地免税预期,在已常态运行的OECD金融账户自动交换网络配合下,重塑了全球数字游民与退休人群的跨境资产合规边界。
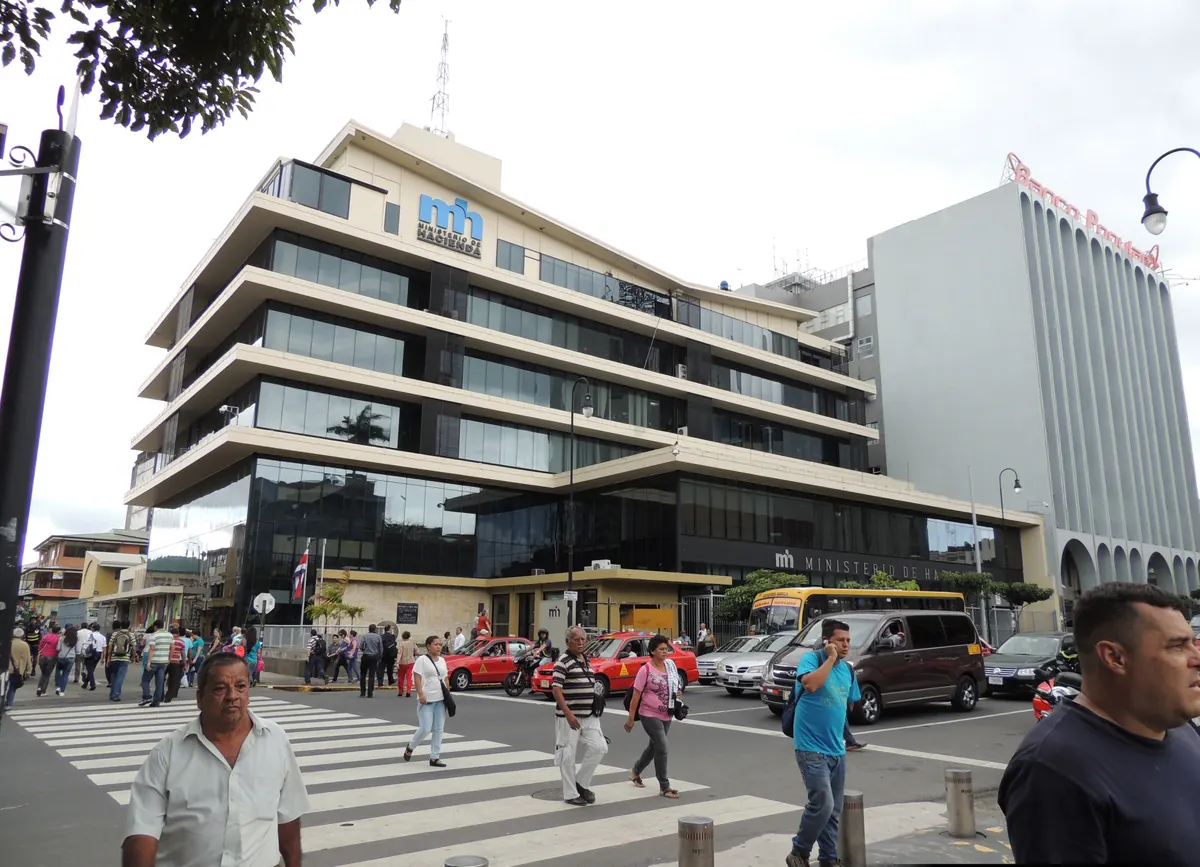
图 1:位于圣何塞的哥斯达黎加财政部(Ministerio de Hacienda)大楼,该机构提交的新法案打破了传统离岸免税预期。
哥斯达黎加财政部向立法大会正式提交 Expediente N.° 25.796 法案,拟对本国税务居民在境外产生的利息、股息、资本利得、特许权使用费及租金统一定额开征 15% 的所得税。这一动向迅速引发了拉美外籍居留群体的广泛震动。长期以来,哥斯达黎加凭借严苛的传统属地税制(Territorial Tax System)与优质自然生态,被全球数字游民和退休 FIRE 族群视为天然免税避风港。然而,伴随经济合作与发展组织(OECD)的反避税审查与国内财政赤字压力,单凭物理肉身跨境迁徙即可彻底免除资产收益课税的时代正在走向终结。
属地税制松动:第 25.796 号法案的课税范畴与机制拆解
在加勒比海与太平洋环抱的中美洲版图上,哥斯达黎加向来以独特的税收制度著称。其传统税法奉行纯粹的属地原则,即无论纳税人国籍或居留身份为何,哥斯达黎加政府原则上仅对其境内产生或源自境内经济活动(Source of Income)的收入行使课税权。境外金融资产收益、离岸股票分红及跨境咨询收入,在历史上始终处于哥国税网之外。这种结构吸引了成千上万来自北美、欧洲和亚洲的跨境工作者与提前退休人员在此定居。
然而,哥斯达黎加财政部(Ministerio de Hacienda)提交的这项代号为 Expediente N.° 25.796 的立法提案——全称为《关于对境外被动所得征税及取消主题公开发行证券税收抵免的法律草案》(Ley sobre el gravamen de rentas pasivas de fuente extranjera y eliminación de créditos fiscales por la emisión de valores de oferta pública temáticos),标志着这一传统规则正在发生实质性松动。
法案的核心修改直指所得税法(Ley del Impuesto sobre la Renta)的底层管辖逻辑。新方案并非草率转向类似美国公民全球收入无限纳税的极端模式,而是精准瞄准了“境外资本消极所得”(Rentas pasivas de capital de fuente extranjera)。具体而言,法案拟对以下五类在哥斯达黎加境外产生的被动投资收益统一定额征收 15% 的所得税:
- 境外投资利息(Intereses):包括海外银行存款利息、离岸债券票息及民间借贷利息;
- 境外上市公司分红与股息(Dividendos):通过美股、欧股或离岸券商账户持仓取得的分红派息;
- 境外资产资本利得(Ganancias de capital):买卖海外股票、ETF、投资基金份额及不动产所兑现的增值收益;
- 境外知识产权特许权使用费(Regalías):境外软件著作权、版权及专利许可费;
- 境外不动产租金收益(Alquileres):在原籍国或第三国持有的投资性房产出租收益。
这项税改动向并非孤立事件。如同此前泰国修改海外收入汇入税制并以 LTR 签证构建豁免防线一样,传统推行属地原则的国家在面临国际组织反有害税收竞争审查时,都在加速修补境外被动资本流动的征管漏洞。
需要澄清的是,哥国现行提案并未取消对主动劳动所得的保护。外籍雇员在海外雇主处取得的薪资、提供跨境专业技术服务的劳务报酬,以及正规公共退休金计划(如海外社保退休金),当前均被明确排除在 15% 的被动所得税之外。此外,法案设计了针对在境外已缴同类税款的抵免机制(Tax Credit)。如果纳税人已经在收入来源国缴纳了法定所得税,可按规定申请限额抵扣。但对于将资金存放于开曼群岛、BVI 等零税率或极低税率离岸账户中的资产,由于缺乏境外实质纳税凭据,一旦触发哥国税务居民认定,将全额面临 15% 的补税要求。
身份判别与信息透明:183 天红线如何联动 CRS 自动交换
法案引发跨国旅居人群强烈焦虑的核心原因,在于其对纳税主体的穿透性界定。根据 Expediente N.° 25.796 的文本,法案直接采用“哥斯达黎加税务居民(Residencia Fiscal)”作为统摄性纳税人判定基准。
在哥斯达黎加税法框架下,纳税人身份认定遵循国际通行的物理天数标准:任何自然人在一个纳税年度(公历年)内,于哥斯达黎加境内累计停留超过 183 天(无论连续或分散计算),即在法律上自动构成哥斯达黎加的税务居民。这一规则涵盖个人、在当地设立的法人实体、信托机制(Fideicomisos)及私人投资基金。更为关键的是,法案明确取消了此前仅针对“缺乏经济实质的跨国集团关联壳公司”的狭隘限制,直接将管辖半径延展至长住自然人名下的所有个人离岸金融资产。
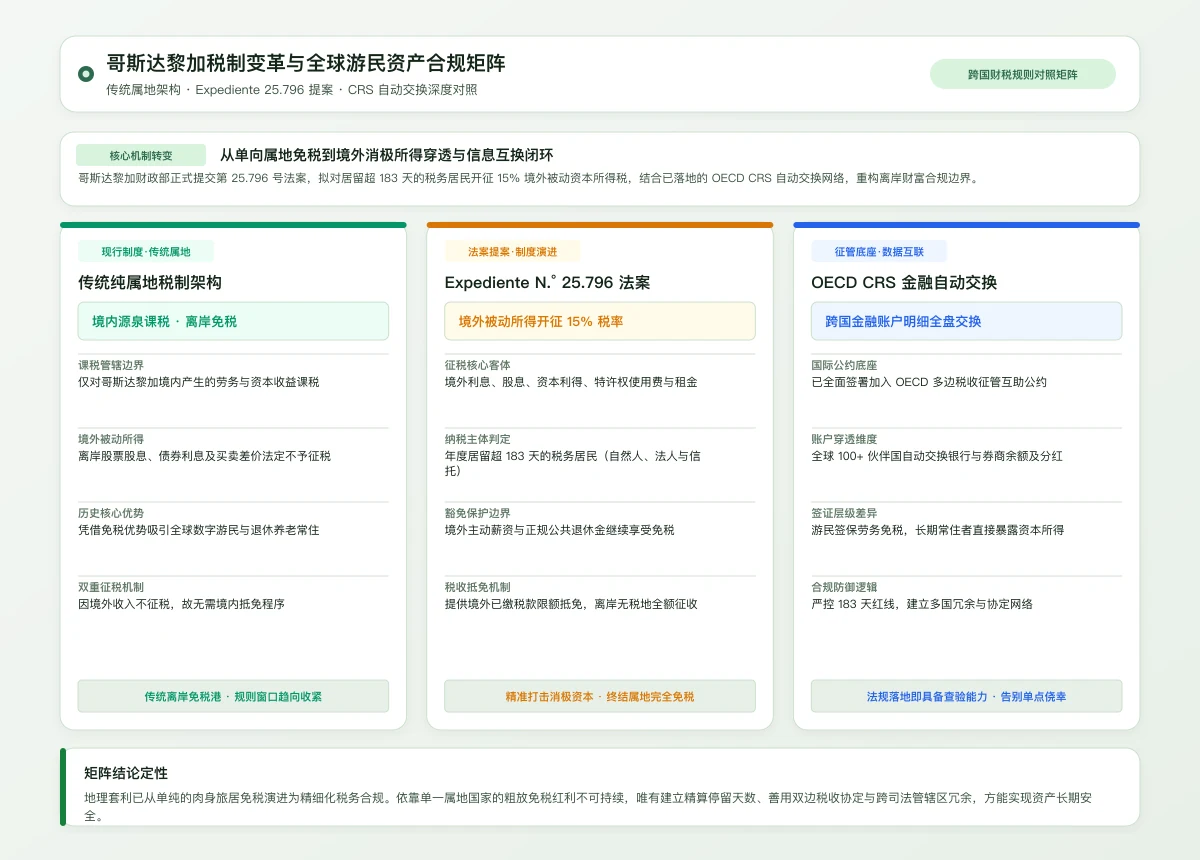
图 2:哥斯达黎加现行纯属地税制与 Expediente N.° 25.796 提案核心条款比对分析。
许多数字游民常常误以为持有当地特定居留身份即可高枕无忧。事实上,不同居留通道在税务层面存在显著的法律层级分化:
- 法定数字游民签证(Ley N° 10008):哥斯达黎加于 2021 年立法推出的远程工作签证,明确赋予持有人在 1 年(可展期 1 年)有效期内免缴哥斯达黎加本地个人所得税的法定待遇。然而,该豁免初衷仅涵盖针对境外雇主或客户的远程劳务所得,并不豁免持有人在当地常住后由其名下证券账户派生出的巨额资本利得与股息;
- 退休居留(Pensionado)与投资居留(Inversionista):这类长期居留身份的持有人通常在哥国常年居住,极易轻松突破 183 天的物理停留阈值。过去他们依靠属地原则在圣何塞享受加勒比阳光,同时无税接收美股与离岸理财账户的现金流;若新法案通过,这部分被动资产将被全盘纳入申报范围。
如果说实体法条的修订确立了课税权力,那么常态化运行的国际涉税信息自动交换网络则为税局提供了直接调阅底层资产的数字凭据。哥斯达黎加早在多年前便正式加入了经济合作与发展组织(OECD)的《多边税收征管互助公约》,并全面落地通用报告准则(CRS)。
这意味着哥斯达黎加税务总局(Dirección General de Tributación)已与全球 100 多个司法管辖区建立了常态化的金融账户涉税信息互换通道。一旦某位长住居民在境外银行或券商开户时提供了哥斯达黎加的居留地址或当地税号(NITE/DIMEX),其海外账户年末余额、当年取得的利息、股息及证券交易收益明细,都会由账户所在国金融机构自动汇总并交换给哥斯达黎加税务总局。
正如葡萄牙黄金签证与 CRS 跨境税务审计的攻防机制所揭示的规律,税收征管的技术能力早已跨越了主权国境。寄希望于“税务局无法掌握我离岸券商账户”的侥幸心理,在早已打通的 CRS 自动交换体系面前是不切实际的。
制度演进对照:现行属地架构与新提案关键条款比对
为了清晰呈现此次税改如果落地将带来的实际规则变化,我们将哥斯达黎加现行税法与 Expediente N.° 25.796 法案的核心差异汇总如下:
| 评估维度 | 现行税法(传统纯属地制) | Expediente N.° 25.796 提案方案 | 对跨国居留者的实际影响 |
|---|---|---|---|
| 课税管辖范围 | 仅限哥斯达黎加境内源泉所得 | 境内所得 + 境外资本消极所得 | 离岸投资资产收益首次纳入征税范围 |
| 境外被动所得税率 | 法定免征(不在管辖范围) | 统一定额 15% | 美股分红、债券利息及买卖差价须纳税 |
| 主要征收对象 | 境内企业与境内劳务提供者 | 境内停留超 183 天的税务居民(含自然人) | 长期旅居的数字游民与退休群体直接暴露 |
| 主动劳务与养老金 | 境外劳务与境外退休金免税 | 境外劳务与标准退休金继续免税 | 纯远程工作者的薪资所得暂时得到保留 |
| 双重征税救济 | 无需抵免(因境外所得不课税) | 提供境外已纳同类税额限额抵免机制 | 来源国税率低于 15% 或无税地的资产须补齐差额 |
| 信息稽查支撑 | 缺乏针对境外自然人的征税抓手 | 结合现有 OECD CRS 自动交换网络核验 | 税务局可直接调取离岸金融账户流水与申报对账 |
从制度演进脉络来看,哥斯达黎加这一转向绝非偶然。一方面,哥斯达黎加作为 OECD 成员国,长期面临来自欧盟行为准则小组(EU Code of Conduct Group)关于“有害外国来源免税制度(FSIE)”的合规整改压力,必须防止外国居民利用哥国属地制度进行零税基离岸利润转移;另一方面,哥国内部公共财政赤字与债务压力沉重,政府急需开辟稳定、针对富裕居留群体的新税源。
全球地理套利者的防御路径:从肉身避税转向合规冗余
对于依靠“地理套利(Geo-Arbitrage)”践行全球旅居与资产配置的群体而言,哥斯达黎加的法案草案提供了一个极具代表性的样本:依靠单一国家的低税甚至免税红利躺平的时代正在迅速瓦解。全球主流居留国为了兼顾国际合规与财政收入,正普遍收紧对跨境资本消极利得的监管口袋。
面对这种系统性转变,追求资产安全与生活方式自主的个体需要从以下三个层面重新构建合规防御体系:
1. 严格精算停留天数,管理税务居民身份触发点
税法上的 183 天是一道物理刚性分界线。对于尚未在哥斯达黎加置办重资产、主要依赖租房生活的高流动性数字游民而言,最具成本效益的应对手段是主动控制在境内的停留周期。
通过建立跨国多节点候鸟式旅居路线,将单个司法管辖区的年度逗留时间严格压制在 90 天至 120 天以内,彻底切断被推定为哥斯达黎加税务居民的法定要件。这要求个体在出入境护照印章、机票行程与短期租约上保留完整详实的物理天数证据链,确保在面对任何单一税务管辖区的主张时,均能拿出未构成税收居民的抗辩证明。
2. 区分主动与被动现金流,善用双边税收协定网络
对于计划在哥斯达黎加长期购置不动产、陪伴子女入学或长期休养的常住者,则必须彻底重构资产负债表与收入结构。
首先,应将日常生活的现金流来源尽可能调整为符合属地豁免的主动技术劳务报酬或合规退休金渠道,降低对高频离岸证券交易差价与无抵扣分红的依赖;其次,审视个人离岸资产所在国与哥斯达黎加之间的双边税收协定(DTA)网络,确保在来源国缴纳的预扣税具备合规完税凭证,以便在申报时全额抵扣哥国的 15% 课税。
这方面可以深入参照塞浦路斯非税务居民及养老金改革下的游民合规路径所采用的多层级防御架构,通过合规的税务非居民(Non-Dom)制度与国际协定网络,在合法合规的前提下化解跨国重复课税风险。
3. 告别单点依赖,建立跨司法管辖区冗余
地理套利的核心逻辑从来不是“寻找一个完美的避税天堂”,而是“不将生活、资产与身份绑定在任何单一主权国家的政策善意上”。哥斯达黎加 Expediente N.° 25.796 的提出再次证明,任何单一国家的移民与税制政策都可能随政权更迭、财政危机或国际外力施压而在数月之内逆转。
真正成熟的全球居留策略,必然建立在多司法管辖区冗余配置的基础之上:合规的第二居留身份、分散在法治成熟且不轻易溯源征税区域的离岸资产,以及随时能够平滑切换生活基地的流动性准备。只有摆脱对单一国家低税神话的盲目依赖,用精密的法律逻辑与常态化合规工具武装资产结构,才能在日益透明的全球数字税务铁网中,持续守护来之不易的财务自由与时间主权。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。