
澳洲高昂生活成本引发弃国潮:数字游民的地理套利与税务暗礁
澳洲生活成本与住房高压正迫使中产出海寻求地理套利。然而脱离本土并非免税终局,ATO的CGT Event I1视同处置、双重税务居民认定、养老金断档与商业医保支出构成了真实成本暗礁,唯有建立严谨法权闭环才能实现资产保全。
图 1:面对首府城市高昂的居住开支,越来越多的澳大利亚中产与自由职业者选择转向东南亚进行跨国地理套利
随着澳大利亚各大首府城市周租金中位数攀升至 600 至 750 澳元的高位,以及澳大利亚储备银行将现金利率维持在 4.35% 对家庭房贷与日常储蓄的持续挤压,主流媒体与社交社群中关于“离开澳洲”的讨论正迅速转变为现实迁徙。许多远程工作者、自由职业者与追求财务独立的中产群体开始将目光投向印尼巴厘岛与泰国清迈,试图通过赚取强势货币、消费于低成本国家的地理套利重构现金流。然而,跨国旅居绝非一张零门槛的免费入场券:从澳洲税务局对离境人员触发的资本利得税视同处置,到海外居留逾期引发的双重税收居民认定,每一个法权漏洞都可能让预想中的财务防御转化为代价高昂的现实清算。
滞涨阴影下的中产账簿:澳洲高福利神话为何走向挤压
在过去的传统认知中,澳大利亚常年被视为拥有高工资、高福利与优美自然环境的理想国度。然而,澳大利亚统计局(ABS)最新发布的生活成本指数(LCIs)与住房市场跟踪数据显示,工薪家庭与自住业主正承受着数十年来最沉重的财务负荷。
核心矛盾首先集中爆发在居住成本上。根据 CoreLogic 与 ABS 的综合监测,悉尼的独立屋周租金中位数已经突破 1,000 澳元关口,全澳各大首府城市的整体周租金中位数也普遍攀升至 600 至 750 澳元区间。对于背负抵押贷款的家庭而言,澳大利亚储备银行将基准现金利率锚定在 4.35% 的高位,导致主流商业银行的实际房贷浮动利率长期徘徊在 6.0% 至 6.5% 左右。一套普通中产住宅每月仅利息与本金偿还支出就达到 4,000 至 5,500 澳元,直接吞噬了双职工家庭税后净收入的大半。
居住支出的刚性膨胀迅速向日常消费传导。电费、燃气、市政杂费以及食品杂货的年化涨幅持续侵蚀可支配现金流,私人医疗保险与车辆全险的续保费率更以两位数速度上调。这种结构性挤压使得许多即便年收入达到 12 万至 15 万澳元的中产专业人士,每月的净储蓄率也被压缩至 5% 甚至负数区间。正如澳大利亚媒体 Adelaide Now 在追踪报道中所指出的,高昂的生活开销与资产阶梯的断裂,正在让大批具备远程工作技能的年轻专业群体产生强烈的剥离感,并在全网激化了一场关乎“出海避险”的深层博弈。
地理套利的显性账本:从悉尼到东南亚的现金流重构
面对本土生活成本的居高不下,跨国地理套利(Geoarbitrage)成为数字游民与自由职业者重建财务安全感的主动选择。其底层逻辑在于“地理错位”:继续通过远程方式承接澳洲本土或以美元、澳元计价的高薪技术、设计或咨询业务,但将物理居住地转移至物价水平更为温和的新兴市场节点。
根据侨居社群与生活成本数据库的横向对比,两地在日常经常性收支上的差距极其悬殊:
| 财务核算维度 | 澳大利亚悉尼 / 墨尔本标准中产 | 印尼巴厘岛(长租别墅) | 泰国清迈(高品质服务公寓) |
|---|---|---|---|
| 核心居住开销 | 每周 600 至 750 澳元(月均约 2,800 澳元) | 每月约 1,100 至 1,400 澳元(带泳池庭院) | 每月约 700 至 900 澳元(核心商圈全配) |
| 日常餐饮与生活服务 | 每月约 1,800 至 2,200 澳元(外食成本极高) | 每月约 600 至 800 澳元(含家政与高品质轻食) | 每月约 450 至 600 澳元(多元餐饮选择丰富) |
| 通勤、网络与公共杂费 | 每月约 600 至 800 澳元(燃油与公共交通高昂) | 每月约 150 至 250 澳元(本地出行与高速宽带) | 每月约 120 至 180 澳元(便捷轨交与网约服务) |
| 月度综合生活基线 | 6,000 至 8,000 澳元 | 2,500 至 3,500 澳元 | 1,800 至 2,400 澳元 |
| 可自由支配储蓄率 | 普遍低于 10%(甚至依赖循环信贷) | 50% 至 60%(显著提升经常性结余) | 60% 至 70%(大幅缩短资产积累周期) |
正如我们在 亚洲数字游民签证与生活成本对比 中对区域政策的详尽梳理,东南亚国家近年来为了吸纳全球流动资本,相继推出了制度化的长期法权通道。印尼移民总局推出的 E33G 远程办公签证,允许海外受雇人员在证明年收入达到 60,000 美元的前提下在境内合法居住一年;泰国推出的目的地签证(DTV)则提供长达 5 年的多次往返权益,每次单次停留可达 180 天,且仅需出示 500,000 泰铢(折合约 2.2 万澳元)的流动资产证明。
显性账本的巨大反差让许多人产生了一种幻觉:只要买下一张单程机票飞往热带海岛,所有的经济压力就会迎刃而解。然而,跨国生活并非真空中的数学游戏,藏在账本背后的法权机制往往在不经意间亮出利刃。
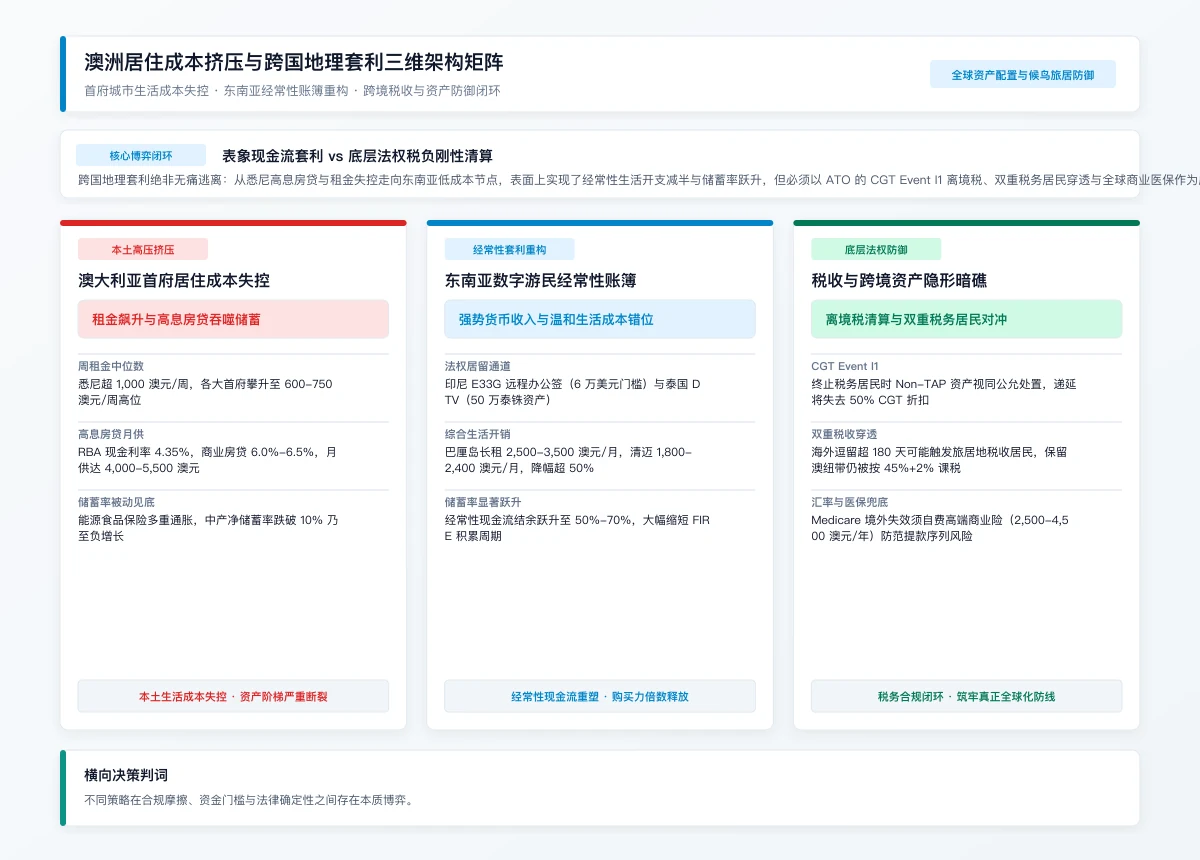
图 2:跨国地理套利经常性收支重构与底层法权防御闭环
法权暗礁与税法清算:ATO 的 CGT Event I1 视同处置
许多初入数字游民圈层的从业者常抱有一个致命的认知误区:“只要肉身离开澳大利亚,不再常年入境,就自动摆脱了澳洲的高税收管辖。”这种粗浅的常识在严密的现代税法面前不堪一击。
根据澳大利亚税务局(ATO)现行法规,税务居民身份的判定基于四项法定测试:居住测试(Resides test)、永久住所测试(Domicile test)、183 天测试(183-day test)以及联邦养老金测试。如果你在离开澳洲时仍然在本土保留着主要住所(并未真正转为长期出租或处置)、配偶子女仍在澳洲生活、或者在海外并未建立明确且持久的永久居住据点(Permanent place of abode),ATO 在法律上依然会将你裁定为澳大利亚税务居民。
这意味着无论你身在巴厘岛还是清迈,只要你依然属于澳洲税务居民,你的全球范围收入(包括海外远程技术劳务报酬、咨询服务费以及投资收益)都必须全额向 ATO 申报,并适用澳洲最高可达 45% 的个人所得税边际税率,外加 2% 的国民医疗保险税(Medicare Levy)。更危险的是,若你在印尼或泰国单年逗留时间达到或超过 180 天至 183 天,当地税务机关同样可能根据国内法判定你构成当地税务居民,进而对汇入境内的资金启动税收穿透,引发极其复杂的双重申报摩擦。
而如果纳税人下定决心彻底切割与澳大利亚的联系,成功满足了非税务居民的认定条件,等待他的则是澳洲税法中另一枚更具杀伤力的深水炸弹:资本利得税事件 I1(CGT Event I1)。
依据 ATO 规程,当一名纳税人停止成为澳大利亚税务居民的那一天,税法在法律上自动推定其将其持有的所有非澳大利亚应税财产(Non-TAP,包括澳洲与海外上市股票、指数基金 ETF、加密货币以及海外房地产),一律按当日市场公允价格执行了视同处置(Deemed Disposal)。
这意味着,即使你手中持有的一篮子科技股或标普指数基金一股未卖,只要账面存在累计浮盈,你就必须在离境当年的最终税表上将这些未变现浮盈计入应纳税所得,并向税务局缴清对应的税金。虽然纳税人可以选择做出法定的递延选择(Election to disregard),将这部分资产在后续出售时继续视同澳大利亚应税资产征税,但递延的代价极为沉重:一旦转为非税务居民,纳税人将彻底丧失资产持有满 12 个月即可享受的 50% CGT 资本利得税折扣优惠,未来的增值部分将面临无折扣的全额课税。
许多在牛市中积累了可观浮盈的中产极客与准 FIRE 群体,在未做任何税务筹划前仓促离境,往往在收到税务局出具的清算通知时才发现,自己苦心经营的流动性缓冲垫在一夜之间被依法折损。
隐形成本与资产防御:汇率波动、养老断档与医疗兜底
除了严苛的税法清算之外,一个完整的地理套利方案还必须计入经常性账本中容易被忽略的三项隐形折价:
首先是汇率波动对安全提款率(SWR)的侵蚀。正如我们在 美股抛售与 FIRE 序列风险防范 中所强调的,依赖固定比例提款(如经典的 4% 法则)维持海外生活的前提,是资产计价货币与日常消费货币之间的相对稳定。如果游民的投资底层资产与收入主要锚定澳元,而日常租金与核心大件消费逐步向美元或强挂钩美元的货币体系看齐,一旦大宗商品周期逆转或澳元出现大幅贬值,名义上的经常性生活费在换汇折算后将大幅抬升,从而对早期的现金流提款产生毁灭性的序列冲击。
其次是强制养老金(Superannuation)累积链条的断裂。在澳大利亚现行制度下,本土雇主必须为雇员足额缴纳法定比例为 11.5% 的超级养老金。对于长期习惯于公司代扣代缴的工薪族而言,一旦转向海外自由职业或自雇游民状态,这笔每年数万澳元的强制复利积累便戛然而止。如果在海外地理套利节省下的经常性结余没有被严格、自律地重新定投进具有防御属性的生息资产中,几年之后的长寿风险与养老资本缺口将远超当初节省的生活费差额。
最后是医疗救济网的跨境断档。澳大利亚国民享有全民医疗保障(Medicare),公立医院系统覆盖了绝大部分急重症与基础诊疗。然而,一旦持数字游民签证居留海外,Medicare 在境外完全不提供任何直接赔付。东南亚虽然拥有极高水准的私立医疗机构,但在缺乏雇主团险的情况下,一旦遭遇突发重疾或意外骨折,自费账单足以吞噬掉数月积累的储蓄。因此,长居海外的游民每年必须自费配置包含全球紧急医疗转运的高端商业商业健康险(年保费支出通常在 2,500 至 4,500 澳元之间),这笔刚性开支必须客观计入套利账簿。
如同我们在复盘 东京房产价格回落与海外资金清算 时所见证的规律一样,任何跨越国境的资产布局,表面上看到的都是诱人的单价差与租售比,而真正决定最终投资回报与生存周期的,永远是底层的交易摩擦成本与法权防御深度。
结语:理性全球化资产配置的双重防御
澳大利亚眼下的生活成本高压并非孤立现象,它是全球主要发达经济体在经历货币过度宽松与供给侧摩擦后共同面临的滞涨余波。选择通过跨国地理套利寻求生活品质的重置,本身是一种极具前瞻性与行动力的个体防御策略。
但这种防御要想真正成立,绝不能建立在“逃避现实”的情绪宣泄之上,更不能建立在对税法与合规制度的漠视之上。真正的全球化数字游民与 FIRE 践行者,从来不是无根浮萍式的流浪者,而是深谙跨境税务规则、精通跨币种资产对冲、并能熟练利用合法签证通道的精密工程师。
在收拾行李奔向热带海滩之前,先坐下来理清自己的税收居民身份、评估名下资产的 CGT Event I1 潜在税负、锁定全家人的全球商业医疗兜底,并搭建好多币种的现金流蓄水池。唯有将法权通道与财务账本做成坚不可摧的闭环,地理套利才能从一种被生活所迫的被动避险,蜕变为守护个人财富与精神自由的坚固防线。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。