
塞浦路斯2027养老金改革:跨国游民社保桥接断层与资产隔离防线
塞浦路斯敲定2027年1月全面落地近50年来最大规模养老金改革。针对跨国数字游民与长期旅居者,当地自雇社保综合征缴率达20.6%,且与中国等第三国缺乏双边社保互认。若未满15年门槛保费将面临沉没,需依托Non-Dom免税与离岸架构重筑资产防线。
图 1:位于首都尼科西亚的塞浦路斯众议院大楼。塞浦路斯政府推进近 50 年来最大规模的社会保险与养老金制度改革,定于 2027 年 1 月 1 日全面实施。
地中海岛国塞浦路斯敲定于2027年1月1日起全面推行近半个世纪以来最深刻的养老金体系重组。这一由塞浦路斯劳工与社会保险部主导的改革法案,不仅旨在解决主权社会保险基金的精算赤字,更对常驻岛内的非传统雇佣与自雇数字游民群体收紧了社保稽核口径。对于长期依托当地非本土居留身份享受低税红利的跨国自由职业者与FIRE族而言,这套新规直接击穿了以往将海外社保视为边缘成本的惯性假设,暴露出第三国侨民在制度断层下的真实沉没风险。
2027 改革全貌:50 年一遇的社保底盘重塑
塞浦路斯现行的社会保险与养老金框架基本定型于 1980 年。历经数十年的老龄化压力、欧盟人权法院裁决以及主权债务危机期间的财政挪借,原有基金池的长期精算平衡早已面临严峻挑战。
根据塞浦路斯劳工与社会保险部披露的最新路线图,2027 年养老金改革是一次涵盖多层面的结构性调整,其核心政策调整包括以下四个维度:
- 过渡周期与递增兑现:改革为整体体系设立了长达 15 年的过渡保护期(持续至 2041 年),确保处于退休临界区间的劳动力拥有充足适应空间。针对基础养老金与低收入退休人员的提额调整,将通过为期 3 年的阶梯兑现机制逐步释放,杜绝单年度财政骤增冲击。
- 提前退休精算折减优化:现行规程对 63 岁提前退休人员执行刚性 12% 的精算减额扣缴。新政在国际劳工组织(ILO)精算模型支持下,针对累计缴费年限极长或从事重体力劳动的参保人员,将扣减比例阶梯式缓解至 7.5% 或予以免除。
- 财政断奶与储备金透明治理:法案明确终止塞浦路斯政府财政长期从社会保险基金(Social Insurance Fund, SIF)无息挂账借款的旧习,并为基金池约 120 亿欧元的结余储备建立独立于内阁干预的现代化投资委员会与披露框架。
- 收紧非传统雇佣与自雇稽核:以往数字游民与跨国自雇人员常通过申报行业最低名义保额来压缩社保开支,2027 年配套规程大幅强化了对跨境实际劳务所得的核定与反避费稽查。
对于习惯在欧盟边缘寻找政策洼地的全球数字游民而言,这场改革标志着塞浦路斯正从容忍松散监管转向建立严密的主权财税闭环。
数字游民的社保账簿:16.6% 征缴与跨国断层陷阱
许多选择塞浦路斯“60天税务居民”或数字游民签证的华人创作者和独立开发者,往往只关注其极具吸引力的个税免税额与分红税率,却忽视了法定社保与医疗缴费的强制约束。
在塞浦路斯现行税制下,若以独立个体工商或自由职业者身份在当地注册为自雇人士(Self-Employed):
- 社会保险费(Social Insurance Scheme):法定强制征缴率为 16.6%,按照劳工部针对不同行业设定的名义核定收入(Notional Insurable Earnings)下限与上限执行计征;
- 全民医疗健康体系(GeSY):自雇人士需额外承担 4.0% 的强制医疗专项扣缴。
两者叠加,自雇人员的法定社保医保综合负荷高达 20.6%。对于年营业收入有限的中小自由职业者而言,即便本年度实际亏损,税务与社保系统仍会强制要求按照工种最低名义基数缴纳这笔费用。
更为关键的制度暗礁在于跨国社保年限的资格互认与桥接断层。不同国籍在塞浦路斯的制度待遇呈现出本质的割裂:
- 欧盟公民通道(Regulation EC No 883/2004):享有完备的欧盟内社保协调待遇,在塞浦路斯的缴费年限与积分可与德、法、希腊等成员国养老金无缝累加计算;
- 第三国非欧盟公民通道(以中国籍数字游民为例):由于中塞未签双边社保互认协定,在塞浦路斯缴纳的 16.6% 社保无法累计至国内账户;加之法定基准养老金要求至少 15 年累计工龄,且短期居留离境无法退还保费,导致所缴资金全部沦为沉没成本。
欧盟内部公民受到欧盟第 883/2004 号条例与第 987/2009 号条例的完备保护,在塞浦路斯缴纳的每一期社会保险积分,未来均可在德国、法国或爱尔兰等成员国申请退休金时自动合并计算(Totalisation of periods)。
然而,中国与塞浦路斯之间从未签署双边社会保障互认协定。对于持中国大陆护照的数字游民而言,在塞浦路斯缴纳的 16.6% 社保缴费,既无法转回国内社保账户充抵缴费年限,亦无法凭国内已有的工龄在塞浦路斯免除缴费。
在精算与法律意义上,跨国统筹的底层逻辑与个人自建养老金完全不同。正如我们在分析国内多档社保测算时对 提前退休与延迟退休精算模型 的推演所指出的,任何依赖公共统筹池的养老体系,必须跨过法定的最低门槛才能兑现年金。而在塞浦路斯,法定基础退休金要求参保人累积达到至少 15 年(或对等的数千点保险积分)的持续缴费期。
绝大多数数字游民在塞浦路斯的居留周期仅为 2 至 5 年。当游民未来迁徙至葡萄牙、西班牙或返回亚洲时,由于第三国非欧盟身份限制,此前数年缴纳给塞浦路斯社保基金的真金白银既无法办理离境现金退费,又无法跨过 15 年门槛换取体面年金,最终只能在退休年龄折算为每月几欧元、甚至完全无法提取的死账。
这不仅是一笔毫无流动性可言的强制支出,更成了跨国候鸟旅居中最容易被忽视的“确定性沉没成本”。与此同时,对于脱离国内传统职场保障的自由人,全球化生活所需的医疗底线不可或缺,游民群体同样需要建立清晰的 医疗保障与安全网防御,而非盲目将筹码压在无法兑现的异国统筹机制上。
法权拓扑与架构隔离:从裸奔自雇到 IBC 资产防火墙
面对 2027 年塞浦路斯养老金新政的收紧,跨国数字游民与长期旅居的 FIRE 族必须跳出“肉身直接注册自雇、硬顶 20.6% 统筹扣费”的粗放路径。通过对当地企业法与税法特权的深度解构,可以构筑起兼具法律合规与资产隔离的保护层。
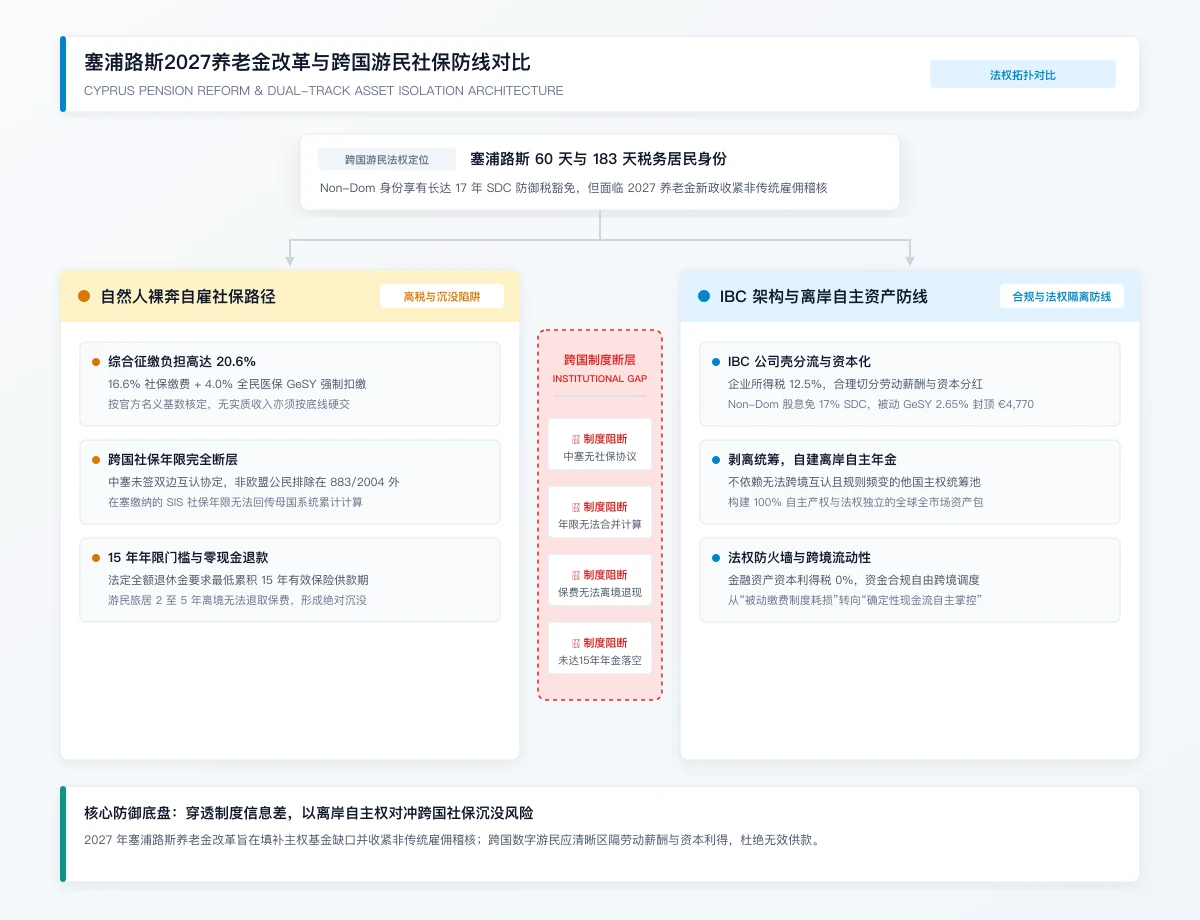
图 2:跨国数字游民在塞浦路斯的双轨路径对比:自然人硬扛自雇社保的沉没陷阱 vs 依托 IBC 架构与离岸资产隔离的合规防线。
塞浦路斯之所以常年被列为欧洲最优质的旅居跳板之一,其真正的王牌在于针对外籍个人的“非本土居留”(Non-Domicile, Non-Dom)制度:
- 17 年 SDC 国防税全免:任何成为塞浦路斯税务居民的外籍人士,只要在过去 20 年中未在当地常住超过 17 年,即可自动享受长达 17 年的非本土待遇。其在全球范围内取得的股息分红(原法定税率 17%)与银行利息(原法定税率 30%)适用 0% 特别国防税;
- 资本利得绝对豁免:在塞浦路斯,买卖股票、外汇、公募基金、债券及主流加密资产所得的资本利得税恒定为 0%(仅转让塞浦路斯本土不动产按 20% 征税);
- 被动收入 GeSY 上限封顶:对于股息、利息等非劳动被动收入,仅需缴纳 2.65% 的 GeSY 全民医保费,且该费用严格以每年 180,000 欧元的个人收入为上限,即每人每年的实际医疗扣费封顶为 4,770 欧元。
基于上述法条边界,跨国游民应当设立规范的塞浦路斯国际商业公司(IBC)作为运营载体:
- 企业所得税低位锁定:塞浦路斯标准企业所得税(CIT)仅为 12.5%,广泛受惠于其庞大的双边避免双重征税协定(DTT)网络;
- 薪酬与分红科学切分:游民不要将所有境外业务收入作为个人自雇劳务收入全额汇入,而应由 IBC 承接商业合同。个人作为公司董事,利用塞浦路斯每年高达 19,500 欧元的个人免税额度发放适度薪资,以极低的成本满足居住法权与工作准证合规,将社保供款约束在可控的安全下限;
- 资本沉淀转为免税股息:公司扣除 12.5% 企业所得税后的剩余留存收益,通过股东分红形式分配给享有 Non-Dom 地位的个人股东。该部分分红免征 17% SDC,仅需承担 2.65% 且带有封顶机制的 GeSY 医保费。
通过法人实体的防火墙阻隔,不仅彻底隔离了个人自雇 16.6% 的高额无序社保穿透,更使资产在离岸、商业实体与个人法权账户之间形成了不可逾越的安全缓冲。
跨国 FIRE 族的被动现金流重构防线
当制度的红利期随着人口结构恶化而逐步收缩时,聪明的资产配置者应当学会“取其通道,弃其统筹”。
塞浦路斯 2027 年养老金改革的底层信号非常清晰:无论欧洲国家过去的福利口号多么动听,在老龄化与高福利刚性支出的双重挤压下,主权养老金终究会走向提高缴费基数、延长领取门槛与强化稽查稽核的紧缩周期。
对于跨国 FIRE 族与高净值数字游民而言,被动收入与资产安全的核心准则可以归结为三条铁律:
1. 彻底放弃跨国主权统筹的幻想
公共养老统筹本质上是代际转移支付体系,其偿付能力严重依赖未来年轻人口的劳动生产力与本国政府的财税再分配意愿。作为没有当地投票权、缺乏双边社保互认保障的第三国侨民,把宝贵的现金流交给异国主权养老池无异于缘木求鱼。应对全球流动性波动与长期购买力保全,必须如我们在复盘 跨国资产配置与序列回报风险防线 时强调的,建立起完全属于自己名下、不受任何主权财政破产清算的 100% 独立离岸资产池。
2. 构建全球指数化私营养老信托
将通过塞浦路斯 IBC 与 Non-Dom 机制节约下来的税费资金(原本可能被 20.6% 社保医保吞蚀的巨额现金流),定投于美元或离岸全球全市场股票 ETF(如 VT/URTH)、优质短期国债或离岸私人退休金架构(如国际 SIPP 或海峡群岛信托)。由于塞浦路斯对证券资本利得与境外股息实施 0% 税率保护,资产包可以在零税务损耗的复利环境中自如滚存,打造出真正的“现金流自由堡垒”。
3. 保留法权弹性与随时撤离的流动性
数字游民的立身之本是“地理套利”带来的机动性。在塞浦路斯利用其 60 天纳税规则锁定欧洲税务居民与 Non-Dom 地位的同时,切忌将核心资产重度沉淀在塞国境内不动产或缺乏流动性的地方项目上。
2027 年不是世界末日,而是一道分水岭:它淘汰了那些依靠政策灰色地带混日子的被动游民,同时也奖赏了那些能够穿透制度信息差、建立起规范法权防火墙的清醒玩家。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。