
居民医保人数少8300万:官方结构定性与FIRE医疗防御
针对居民医保人数减少8300万的舆情,官方澄清核心系剔除2500万重复参保及6000万人转入职工医保的结构升级。基本医保总参保达13.28亿人。在DRG控费与深度老龄化下,脱离职场的自由职业与FIRE族需以居民医保为底座,叠加院外特药商业险与专项流动性池构建医疗防线。
图 1:2026年11月5日,国家医疗保障局在北京召开基本医疗保险参保态势媒体解读会,权威通报居民医保参保人数变动真实成因,拆解重复参保清理与职工医保跃迁结构。
近期,“居民医保参保人数连续七年下降、累计减少8300万”的讨论冲上多平台热搜,引发公众对社保池可持续性与个人参保价值的普遍关切。2026年11月5日国家医保局最新权威解读给出了清晰的数据核验:所谓参保减少绝非公众担忧的群体性断保,而是2019年至2024年全国清理无效及重复参保超2500万人,叠加2019年至2025年有约6000万人转入保障待遇更高的职工医保(使职工医保占比由24.3%提升至29.2%),以及常住人口总量自然收缩771万人等多重客观动能的叠加显影;全国基本医保参保总盘在2026年9月底依然稳定在13.28亿人。但这一结构洗牌背后,深度老龄化对公共资金池的长周期精算压力,正深刻重塑着每个独立个体的医疗防护逻辑。
一、 8300万减员背后的数据剥离:清理重复参保与职工医保跃迁
社交平台上流传的“参保人数减少8300万”,其核心叙事往往将这一统计变动简化为“大面积退保”。然而,从统计口径与制度变迁进行穿透式拆解,可以清晰还原出其背后的真实动因。
国家医疗保障局规划财务和法规司副司长张晨光在2026年11月5日的新闻通报中,详细拆解了这一数字的构成。事实表明,所谓下降主要由三股客观力量构成,并非制度吸引力断崖:
首先是统计口径去重与水分挤出。在国家医保局成立初期,全国统一的医保信息平台尚未成型,新农合与城镇居民医保在全国整合并轨过程中,大量外出务工人员、流动人口和跨省高校学生存在多地参保或两头缴费的现象。自2019年全国医保信息系统互联互通以来,医保部门对一人多号、身份重叠和无效历史数据进行了集中清洗。2019年至2024年间,全国累计剔除的居民医保重复参保与无效数据超过2500万人。这部分属于纯粹的数据挤压,并未减少任何真实的保障人头。
其次是参保人群向更高待遇保障跃迁。伴随产业结构升级与灵活就业权益制度的完善,大量原本参加居民医保的人群转入了待遇更为全面的职工医保。官方数据显示,2019年至2025年间,全国职工医保参保人数由3.29亿人增加至3.89亿人,净增约6000万人。在此期间,职工医保占总参保人口的比重由24.3%提升至29.2%。这新增的约6000万人中,绝大部分正是原先的居民医保参保人。从居民医保升级为包含统筹基金与个人账户、报销比例更高的职工医保,本质上是公众保障水平的结构性提升,而非保障流失。
最后是人口总量的客观自然演进。我国总人口在2021年达到峰值后进入负增长阶段,到2025年末全国常住人口累计减少771万人。宏观人口基数的收缩,必然在统计层面对应体现为参保总人数的相应变动。
| 统计变动维度 | 网传自媒体片面解读 | 国家医保局官方核验数据 | 底层机制实质 |
|---|---|---|---|
| 重复参保清理 | 宣称“超2500万人退保” | 2019~2024年剔除超2500万无效及双重参保数据 | 全国统一医保平台上线挤出统计水分 |
| 参保结构升级 | 忽视职工医保增长 | 2019~2025年职工医保从3.29亿增至3.89亿,净增约6000万人 | 职工医保占比由24.3%提至29.2%,保障含金量跃迁 |
| 人口总量变动 | 误读为单向退潮 | 2021~2025年末全国常住人口累计减少771万人 | 人口达峰后的自然演进规律 |
| 总基本盘态势 | 宣称“医保池见底” | 截至2026年9月底总参保达13.28亿人(职工3.91亿,居民9.37亿) | 参保总盘连续两年正增长,基盘高度稳固 |
截至2026年9月底,全国基本医保参保总人数达到13.28亿人,其中职工医保为3.91亿人、居民医保为9.37亿人。在提前完成集中征缴进度的支撑下,2026年全国基本医保参保人数将连续两年实现正增长。
二、 筹资机制演进与控费改革:公共资金池长周期的现实约束
尽管8300万的统计波动得到了官方核实,但公众对医保制度的关切并未因此平息。关切的真实内核,在于面对深度老龄化加剧的客观环境,公共资金池如何平衡收支承压与个人缴费的可持续性。
从筹资结构来看,城乡居民基本医疗保险从来不是纯粹的个人缴费产品,而是一项由公共财政承担大头的社会保障制度。在筹资构成中,各级财政补助占比常年保持在60%以上:
- 个人最低缴费端:在经历多轮梯度调整后,全国个人缴费最低标准在2024年、2025年及2026年连续三年保持在每人每年400元,并未盲目连续上调,政策意在稳定低收入人群的参保预期;
- 财政人均补助端:财政补贴持续倾斜,人均补助标准从2024年的不低于670元提高至2025年的不低于700元,并在2026年进一步提升至724元。财政补贴构成了保障池的绝对资金支撑,个人仅需承担约三成筹资额。
然而,面对老龄人口医疗费用支出呈倍数级增长的客观现状,单靠财政单向输血已无法解决全部问题。制度设计的重心正迅速从“扩大覆盖面”转向“强化规则约束与精细化控费”:
一方面,约束机制全面升级。国务院办公厅发布的《关于健全基本医疗保险参保长效机制的指导意见》自2025年起全面落实。针对过去部分健康人群“平时不缴费、生病突击补缴报销”的逆向选择行为,政策明确规定:未在集中缴费期参保或发生断保的人员,将面临参保后至少3个月的固定待遇等待期;每多断保1年,还将原则上在固定等待期基础上增加1个月的变动等待期。这一设计从根源上终结了短期投机参保的可能。
另一方面,医疗供给端的DRG/DIP支付改革全面落地。全国范围内的按病种付费改革,彻底打破了传统医疗后付制下的粗放扩张。在单病种定额支付的框架下,医院过度诊疗、延长平均住院日或滥用昂贵药品的行为受到严格约束。但这一约束客观上也导致了医疗资源的结构分化:部分疗效先进但价格昂贵的新型靶向药、创新特药和进口耗材,由于超出医院病种额度限制,逐步外溢至院外DTP特药药房或转由患者自费承担。
这不仅是医疗管理方式的转变,更对普通家庭特别是离开传统单位庇护的独立群体,提出了更高维度的风险防御挑战。
三、 脱离雇佣制后的防护真空:自由职业与 FIRE 族的医疗配置精算
在当下的就业形态重塑中,越来越多具备一定财务积累的职场人选择提前退休或投身自由职业。然而,正如我们在职场折旧、职业退场与资产负债表重构中所深入讨论的,离开企业雇佣制不仅意味着月薪现金流的暂停,更意味着与企业绑定的社保代缴及高额雇主补充医疗险福利的瞬间归零。
许多人在规划财务自立时,往往过于乐观地依据过去年轻健康时的低频医疗开销建立预算模型。但面对突发性严重疾病时,缺乏多层级防护的现金流很容易陷入被动。类似长沙14套房收租FIRE的流动性陷阱:被动现金流的防御边界所揭示的规律,即便表面上持有重资产或被动租金,在遭遇大额刚性现金支出时,资产往往难以在短期内无折价变现。同时,根据财富自由的边际效用与中老年健康支出的安全冗余的分析,中年以后的医疗与健康支出呈现典型的非线性特征,必须构建自洽的抗风险架构。
对于没有单位代缴医保的自由职业者和FIRE群体而言,面对“灵活就业缴纳职工医保”与“城乡居民医保”,需要建立清晰的精算权衡:
- 灵活就业人员缴纳职工医保:
- 优势在于报销比例相对更高,享有个人账户资金划拨,且连续缴满当地规定年限(一般为15至25年不等)后可在法定退休年龄后享受终身医保待遇;
- 痛点在于缴费基数高昂,个人需全额承担原本由企业与个人共同缴纳的统筹与个账费用,每月缴费普遍在几百元至上千元之间,对处于资本积累期或现金流敏感期的个体而言构成了持续的刚性消耗。
- 城乡居民基本医疗保险:
- 核心优势在于性价比极高,以每年400元的极低个人成本,撬动国家财政724元的无偿补贴,为大病住院与基本统筹提供了坚固的社会兜底;
- 局限在于不设立个人账户,门诊统筹额度较低,且报销比例与目录报销范围相比职工医保略有收窄。
在明晰上述差异后,脱离企业雇佣的个人绝不能因噎废食选择“裸奔”,更不能轻信自媒体“只买商业医疗险就够用”的误导。在实操层面,建议搭建三层互为支撑的复合防御框架:
1. 第一层:以居民医保为不可或缺的制度底座
很多人误以为商业健康险可以完全替代国家医保,却忽略了商业保险的底层条款逻辑。目前市场上主流的商业百万医疗险均设有明确的理赔约定:以参加基本医保身份投保但在理赔时未经医保结算的,赔付比例通常会被强制由100%直接降至60%。这意味着,每年400元的居民医保不仅是一个大病统筹工具,更是一把撬动商业保险100%全额赔付的“报销钥匙”。
2. 第二层:以百万医疗险填补DRG外溢自费缺口
在DRG控费常态化的医疗环境下,仅有基本医保已无法覆盖全部高阶治疗需求。自由职业者必须配置带有充足保障的商业百万医疗险(保费通常在数百元至千元级)。在选型时必须重点核验以下两项硬核责任:
- 院外特药与抗癌靶向药100%直付(0免赔):针对医生因病种控费建议在院外DTP特药药房购买的高价靶向药与创新免疫药物,必须具备由保司直付且100%按比例报销的条款;
- 先进治疗技术覆盖:核实是否将质子重离子治疗、特定靶向疗法等列入保障范围,将百万元级别的尖端治疗账单有效转移给商业保险机构。
3. 第三层:设立专款专用的应急流动性缓冲池
商业百万医疗险普遍设有1万至2万元的免赔额,且绝大多数公立医院的住院自费项目依然需要患者在入院时垫付押金,并在出院完成医保结算后方可向商业保司申请理赔。因此,必须在日常现金管理工具(如国债逆回购、货币基金或短存)中,单独锁定一笔相当于家庭3~6个月基本生活费的专项医疗应急资金。这笔资金独立于日常投资,确保在发生突发就医需求时拥有充足的流动性垫资能力。
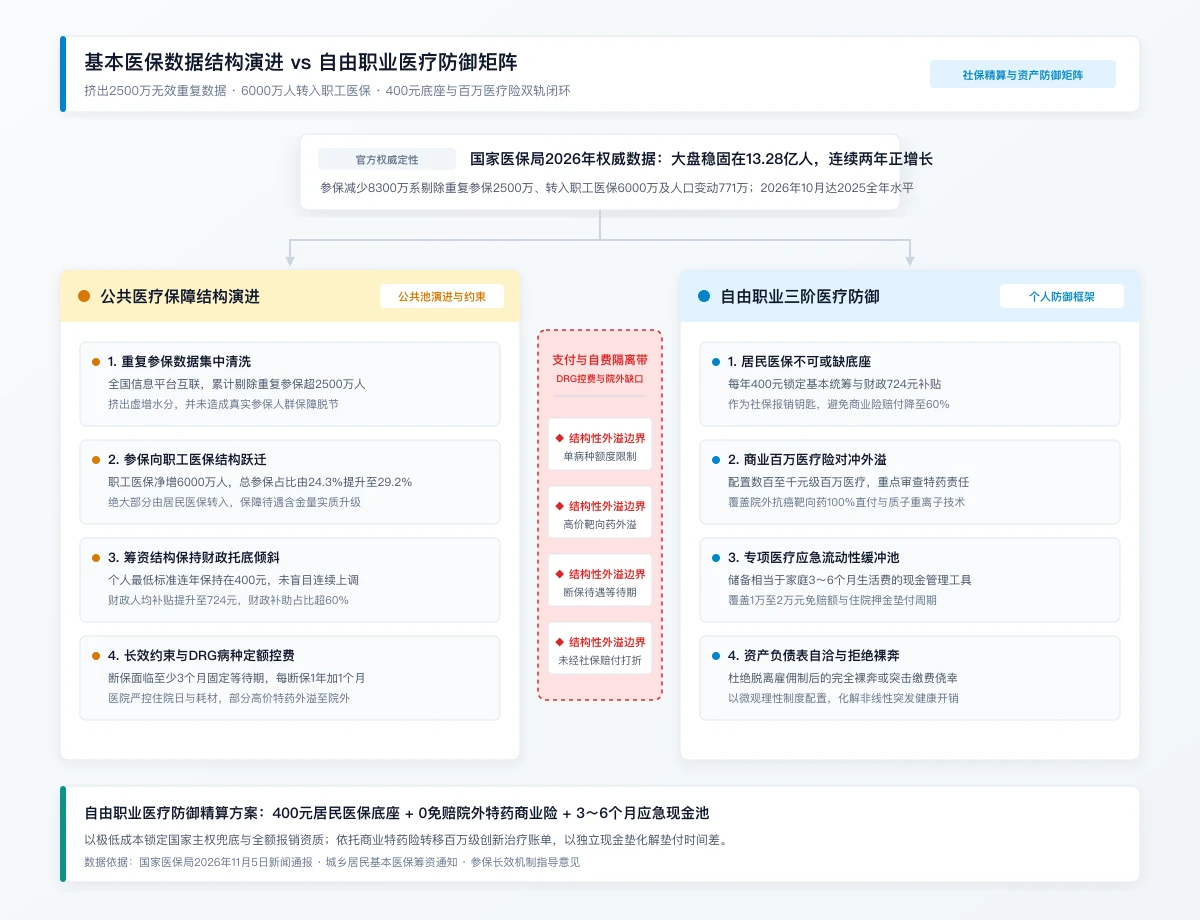
图 2:从数据挤水分到多层级配置:基本医保数据结构演进与独立个体医疗防御矩阵对比图。
四、 结语:理性看待公共制度演进
回到舆论关注的起点,居民医保参保人数8300万的变动,本质上是一场在全国统筹信息系统建立后必然发生的“数据还原”,以及经济城镇化过程中参保人自发向更高保障层级迁移的客观映射。将统计水分的挤出与职工医保的扩容误判为公众信心的崩溃,不仅背离了基本事实,也容易让个体在焦虑中做出非理性的断保决策。
但与此同时,这一变动所折射出的人口老龄化压力与医疗控费刚性,也是摆在每个人面前无法回避的现实约束。对于追求财务自由、渴望脱离职场机械束缚的个体而言,真正的安全感从不来源于盲目的乐观臆断,而是建立在对公共制度规则的清醒认知之上。
以每年400元的居民医保锁定基础保障与社保报销资格,以针对性的商业百万医疗险对冲院外高额自费风险,再以充裕的流动性缓冲池化解垫付时间差。当这套结构严密的防御闭环真正建立起来,个体才能在人生的各种不确定性面前,保持从容与主动。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。