
中国汽车销量下滑与房地产危机传导对比 制造业现金流及产能出清
作为除房产外的家庭第二大支出,中国汽车销量下滑是否会重演房地产式的系统性坍塌?本文深度解构资产负债表危机与制造业现金流危机的传导差异,剖析占社零10%压舱石失速、180天供应链电子白条三角债、地方国资以投代招坏账及4000万从业者收入冲击。
核心导读:把汽车称为房产之外的家庭“第二大件”,极易让人产生一种直觉上的线性外推:既然房地产熄火引发了长达数年的宏观经济失速,一旦中国汽车销量在补贴透支后断崖下滑,是否也会沿着同样的路径将经济拖入第二轮金融深渊?答案是:实体冲击同样惨烈,但病灶与传导机制截然不同。 房地产崩盘是一场抽干全社会财富存量与信用货币派生能力的“资产负债表危机”,让你觉得自己“破产了”;而汽车销量崩溃则是一场精准切断制造业当期造血、供应链流水与地方产投基金退出通道的“现金流与产能出清危机”,会让无数工厂与产业工人“马上没饭吃”。
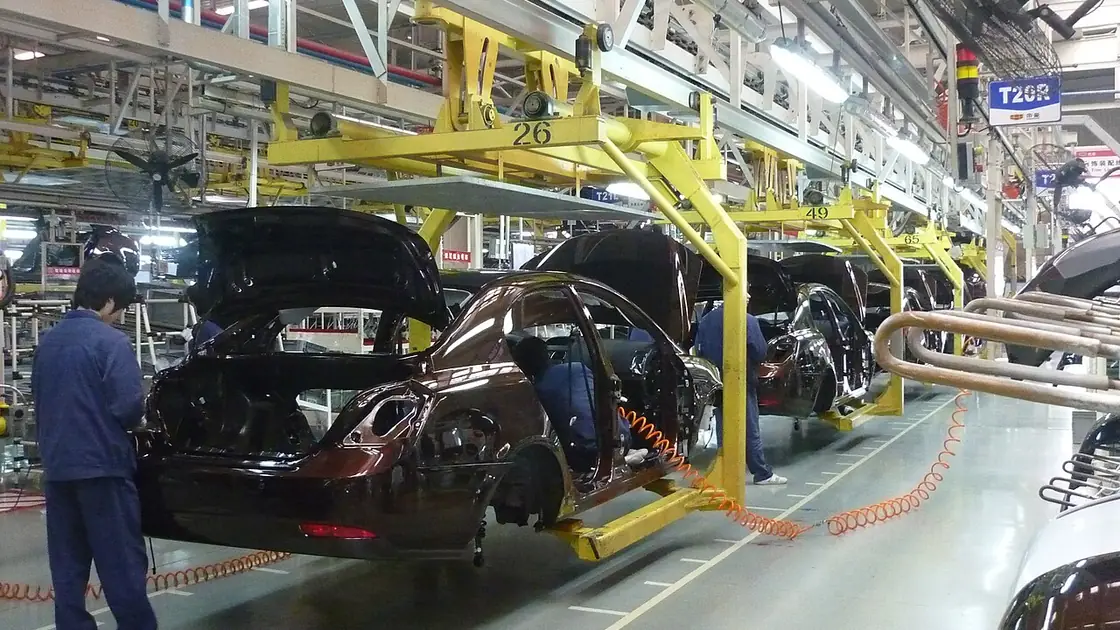
图 1:中国汽车全产业链产值已逼近全国 GDP 的 10%,作为工业经济运转最快的现金流抽水机,其终端失速将直接传导至制造车间与上游万千零部件供应商(信源:Wikimedia Commons)
一、为什么汽车销量崩盘不会复刻房地产的“金融传导”?
房地产之所以能够深度绑架中国宏观经济,不仅在于其上下游物理产业链极长,更在于它在制度设计上承担了“准货币抵押物”与“地方第二财政”的双重金融职能。相比之下,汽车从走下总装产线的第一秒起,本质上就是一台纯粹的工业耐用消耗品,且具备全球外循环出口的调节阀门。
尽管汽车是仅次于住房的家庭第二大宗支出,但两者的金融属性、财政绑定深度及产能消化路径存在五个维度的本质差异,决定了汽车销量下跌属于制造业周期与结构性产能出清,而非房地产式的系统性金融信用坍塌:
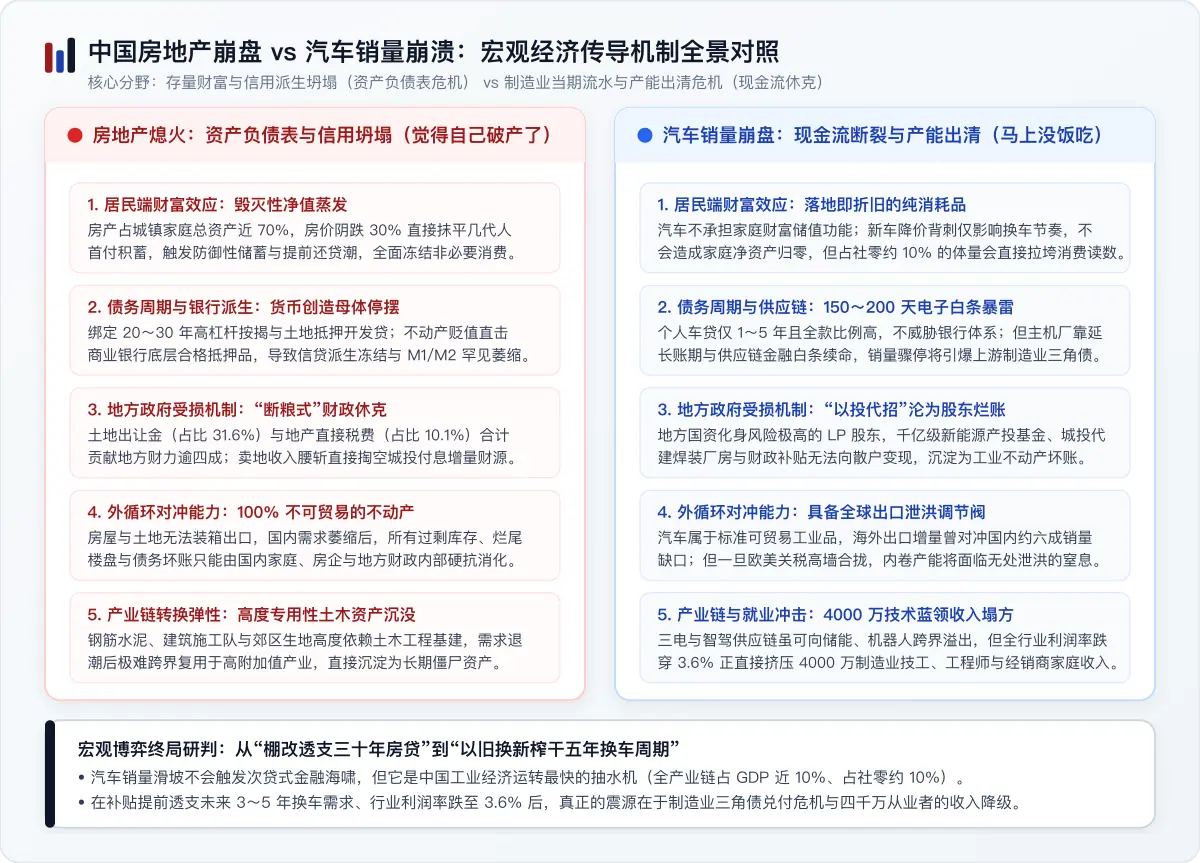
图 2:中国房地产崩盘(存量财富与信用坍塌)与汽车销量崩溃(当期流水与产能暴雷)的五维传导机制对照矩阵
| 传导维度 | 房地产崩盘(存量财富与信用坍塌逻辑) | 汽车销量崩溃(当期流水与产能出清逻辑) |
|---|---|---|
| 居民端财富效应 | 毁灭性净值蒸发:在中国家庭财富结构与资产分层中,住房占据城镇家庭总资产近 70%。房价阴跌 30% 会直接抹平几代人的首付积蓄,迫使全社会转入防御性储蓄与提前还贷潮,全面冻结非必要消费。 | 落地即折旧的零财富效应:汽车不承担家庭财富储值功能。车主遭遇新车降价最多抱怨一句“被背刺”,只会影响置换节奏,绝不会因名下旧车贬值而觉得自己倾家荡产、不敢出门消费。 |
| 居民债务与杠杆 | 超长周期高杠杆(20~30年按揭):房价跌破贷款本金即产生“负资产”,断供风险与房企开发贷违约直接威胁商业银行核心底层资产。 | 短周期低杠杆(1~5年车贷):单笔金额仅十万至数十万级,且全款购车比例极高。即便违约率有所上升,也无法在商业银行体系内掀起系统性坏账海啸。 |
| 银行信用派生机制 | 货币创造的母体停摆:土地与房产是商业银行放贷最核心的合格抵押品。地产冰封直接导致信贷派生机制停摆,引发 M1 与 M2 罕见萎缩。 | 纯工业流贷与供应链票据:机器设备与库存车折旧极快,在银行风控体系中本就不是优质底层抵押物。车市崩盘不会导致银行体系出现“钱印不出来”的流动性冻结。 |
| 地方政府受损方式 | 断粮式财政休克:国有土地使用权出让金(占比 31.6%)与房地产直接税费(占比 10.1%)合计贡献地方财政收入逾四成;卖地收入腰斩直接掏空城投付息与基层运转的增量财源。 | 烂账式股权套牢:汽车购置税属中央税,单一城市车企波动不至于直接击穿地方日常账本;但地方国资化身风险极高的“LP股东”,前期砸入新能源车企的千亿级产投基金、代建厂房与补贴将沦为无法退出的死账。 |
| 外循环与转换弹性 | 不可贸易的专用性不动产:房屋与土地无法出口,钢筋水泥与施工队高度依赖土木工程投资;国内需求退潮后,所有过剩库存与烂尾风险只能由国内内部硬抗消化。 | 全球可贸易品与供应链跨界溢出:汽车是标准可贸易工业品,海外出口可对冲部分内销缺口;同时三电系统、激光雷达与智驾供应链正加速向储能、具身机器人与低空经济跨界复用。 |
简言之,汽车没有金融蓄水池功能,它炸不出一个次贷危机;但它是中国工业经济运转最快的那台抽水机,一旦停转,实体制造端的窒息感会来得比房地产更快、更直接。
二、当汽车内销失速,真正的宏观震源在哪里?
过去三年(2023—2025年),在房地产开发投资以每年两位数跌幅下坠的背景下,中国工业增加值和社会消费品零售总额(社零)之所以还能维持账面上的正增长,很大程度上靠的是汽车产业“单骑救主”——汽车全产业链产值占全国 GDP 比重已逼近 10%,限额以上单位汽车类零售额占全社会消费品零售总额的比重常年维持在 9.7%~10% 左右。
然而进入 2026 年,这台工业发动机的内需燃料正在耗尽:前两年超大规模的“以旧换新”补贴、报废更新补贴与购置税减免政策切换,本质上是用行政激励将未来三到五年的换车需求一次性提前榨干,形成了剧烈的消费断层。国家统计局与行业运行监测显示,随着传统燃油车销量断崖萎缩与价格战持续内卷,全国汽车制造业营业收入利润率已进一步跌穿至 3.6%(远低于全国规模以上工业企业平均水平),行业陷入严峻的“增产不增收、增收不增利”困局。
尽管前三个季度中国汽车海外出口保持高增长、在一定程度上弥补了国内约六成的销量缺口,但一旦内销在政策透支后持续失速,而海外出口又迎头撞上欧美关税高墙与贸易壁垒,冲击波将沿着以下四条实体通道剧烈传导:
1. 社零消费大盘彻底失去“第一压舱石”
在整个居民消费篮子里,除住房外,没有任何一个品类拥有汽车这样的客单价体量。一部数千元的智能手机、一顿几百元的餐饮、一张几十元的电影票,在十几万到几十万元的汽车面前完全不在一个数量级。
作为占社零总额约 10% 的第一大宗商品,汽车内销若出现 15%~20% 的同比滑坡,意味着全国社零总额增速将被直接啃掉 1.5~2.8 个百分点。当除汽车以外的日常消费品仅能维持微弱复苏时,汽车单项的失速足以将整体社会消费增速直接拉入负增长区间,彻底暴露内需疲软的底色。
2. “规模庞氏游戏”破灭,引爆制造业供应链三角债
中国车企过去几年之所以能在行业利润率不足 4% 甚至单车巨亏的情况下狂打价格战,核心秘密在于对上游供应链的极限金融压榨。
正如在特斯拉与比亚迪薪酬及财务结构对比中所揭示的账期剪刀差,国内主流主机厂普遍将对供应商的应付账款周转天数拉长至 150~200 天以上,并大量开具自建供应链金融平台的电子债权凭证(俗称“供应链白条”)代替现金结算。这套玩法得以维持的唯一前提是:终端销量永远膨胀,车企永远能用下一批新车的预收现金流和银行授信,去填半年前欠供应商的窟窿。
一旦终端销量崩盘,主机厂当期现金流入骤停,这张绷紧到极限的商业信用网就会瞬间断裂。上游成千上万家主营模具、冲压、压铸、橡胶、车规芯片与线束的 Tier-1、Tier-2 中小制造企业,手里的电子白条将沦为无法贴现兑付的废纸,从而引爆一场覆盖面比房企暴雷更广的制造业连环三角债与倒闭潮。
3. 地方国资“以投代招”的二次出血与工业不动产坏账
土地财政枯竭后,无数地方政府为了争夺新能源与“新质生产力”的政绩门票,将过去搞基建、盖新城的城投平台债务扩张模式平移到了新能源汽车与动力电池赛道:地方国资出钱成立产业引导基金入股、城投公司出地代建定制化产业园、地方城商行配套低息项目贷款。
当车市步入存量绝杀阶段,尾部造车新势力与弱势地方车企的唯一归宿只有停摆清算。那些在三四线城市郊区拔地而起的现代化汽车冲压焊装车间和动力电池厂房,既无法像商品住宅那样打折卖给散户变现,也极难低成本改造为其他通用工业用途,最终将继烂尾楼之后,成为地方国资账面上第二批无法核销的“工业不动产坏账”。
4. 四千万技术蓝领与中产阶层的当期收入塌方
汽车上下游产业链直接和间接绑定了全国超过 4000 万就业人口,约占全国城镇就业总量的十分之一。
房地产崩盘主要冲击的是建筑业农民工与金融地产从业者;而汽车产业链一旦进入深度收缩,精准打击的则是中国制造业最中坚的熟练技术工人、汽车研发工程师,以及遍布全国县市、早已在“新车价格倒挂”中苦苦挣扎的数万家 4S 店与汽车后市场服务网络。当全行业销售利润率跌至 3.6% 甚至大面积亏损时,主机厂与供应商的降薪、砍绩效、缩减排班工时以及经销商关店裁员,会立刻转化为这四千万个家庭在下个月的现金流断崖与消费降级。
三、结语:从“透支未来”到“无处可借”的周期终局
把房地产和汽车放在同一个宏观周期坐标系下审视,会发现两者走上了同一条制度惯性的老路:
当内需不足、居民资产负债表受损时,宏观调控往往抗拒直接向家庭部门让利、抗拒通过降低间接税负或加固社会保障底线来修复普通人的真实可支配收入,而是执着于“在供给端狂加产能杠杆,在需求端用小额补贴诱导大额透支”。
前些年用“涨价去库存”和棚改货币化,透支了中国家庭未来三十年的购房信贷潜力;近两年又用“以旧换新”补贴与价格战内卷,把居民未来三到五年的换车需求一口气榨干。当一个普通家庭为了拿一两万元的报废或置换补贴,刚刚咬牙刷掉十几万元存款换了新车,它在未来五年内就彻底退出了大宗耐用品消费市场。
- 判定一(确属事实的实体冲击):汽车全产业链占中国 GDP 与社零总额均逼近 10%,且绑定超 4000 万就业人口;在前期补贴透支未来 3~5 年换车需求、行业利润率跌至 3.6% 的背景下,内销大幅下滑将直接抹平社零消费增速,并引爆主机厂 150~200 天超长账期下的供应链“电子白条”兑付危机与地方国资新能源产投坏账。
- 判定二(纯属误判的线性外推):将汽车销量下跌等同于“第二场房地产式的金融系统崩盘”属于概念混淆。汽车是落地即折旧的短贷耐用消耗品(且具备全球出口调节阀与三电智驾供应链跨界复用弹性),不具备房产占家庭财富 70% 的净值储值属性与银行底层货币派生抵押品地位,因此绝不会引发商业银行按揭坏账海啸或信贷派生冻结。
- 判定三(宏观与微观防御逻辑):中国汽车产业真正的灰犀牛在于“内销存量饱和”与“海外关税壁垒合拢”的双重夹击——一旦出口泄洪受阻,庞大过剩产能将触发惨烈的工业通缩与制造业就业保卫战。对微观家庭而言,认清大宗消费品的纯折旧消耗属性、拒绝被短期小额补贴诱导掏空大额本金,并严格构筑家庭现金流斩杀线防御与安全储备,才是穿越产能出清周期的理性铁律。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。