
电信诈骗的全球认知偏差,与银行及电信运营商强制兜底机制
为什么公众常误以为欧美少见电诈?本文深度复盘全球电信网络诈骗的资金管道与黑产生态,拆解东南亚重资产园区与欧美离岸骗局的代际代差,剖析银行即时支付风控与电信主叫鉴权的失职,并呈现从受害者教育走向英新中三国机构强制兜底的制度重塑。
核心导读:在公众的习惯性认知中,电信网络诈骗常被视作东亚与东南亚独有的地缘社会病理,而欧美国家似乎长期置身事外。然而,真实的全球黑产图谱远非如此扁平。欧美社会不仅绝非免疫,反而在商业邮件欺诈(BEC)、假冒官方社工骗局以及加密货币“杀猪盘”中承受着每年高达数百亿美元的巨额净损失。公众感知的巨大偏差,本质上源于犯罪形态的物理载体差异,以及底层支付清算体系在“信用卡拒付保障”与“移动秒级即时到账”之间的代际分野。更为关键的是,无论犯罪分子的话术如何伪装,其必然依托于电信网络与银行账户这两大现代基础设施。长期以来,机构享受着数字化接入的效率红利,却将对抗社会工程学的防御成本完全外部化推给个体。当反诈宣传的边际效用递减,全球治理正在迎来一场深刻转向:从道德化教育受害者,走向以法律强制要求银行与电信运营商承担连带赔偿与兜底责任。
图 1:跨国科技机构与执法部门在全球网络安全中心追踪离岸通信链路与恶意资金节点。现代电信网络欺诈已全面演化为跨大洲协同的工业化犯罪链条。
一、 认知纠偏:欧美绝非免疫,而是犯罪形态与支付清算的代际错位
破除“电诈在欧美不多见”的第一步,是用真实的损失数据校准客观现实。
根据美国联邦贸易委员会(FTC)与联邦调查局互联网犯罪投诉中心(FBI IC3)的统计,美国受害者每年因电信与网络欺诈造成的直接经济损失高达数百亿美元。其中,被称为“杀猪盘”(Pig Butchering)的跨境加密货币虚假投资骗局、针对企业财务部门的商业电子邮件欺诈(BEC),以及假冒国税局(IRS)与技术支持的社会工程学攻击,屡屡让北美中产阶级与成熟商业机构蒙受灭顶之灾。在英国,国家统计局(ONS)更曾明确指出,欺诈已经演变为英国本土发生率最高的单一犯罪类型,占全英所有记录在案犯罪的 40% 以上。
既然欧美欺诈损失规模同样触目惊心,为何中文舆论场与大众日常体感却普遍产生“电诈主要集中在亚洲”的强烈印象?这种体感错位,主要源于以下三层结构性原因:
1. 物理载体的显性化:重资产暴力园区 vs 离岸轻资产渗透
亚洲(尤其是东南亚边境特区)的电诈,在过去数年中演化出了高度实体化的“重资产暴力园区”模式。缅北、妙瓦底、柬埔寨西港以及老挝金三角等地的犯罪集团,深度依附于地方军阀割据与法治洼地,将网络欺诈与偷渡、人口贩卖、非法拘禁及人身酷刑紧密绑定。这种高度集中的实体堡垒与恶性刑事案件具有极强的新闻张力和社会恐慌感,高频占据大众媒体的核心版面,使得公众在潜意识中将“电诈”直接与血腥残暴的亚洲地理坐标画上等号。
相比之下,针对欧美受害者的欺诈团伙大多采取“离岸轻资产渗透”模式:
- 假冒微软技术支持、亚马逊退款与 IRS 欠税的黑产团队,大量盘踞在南亚次大陆的呼叫中心;
- 经典尼日利亚 419 变体与跨国恋爱骗局,分散在西非与东欧的隐秘出租屋;
- 即便在东南亚园区内部,面向欧美受害者设立的“欧美组”,同样也是通过离岸网络与社交软件进行远程无接触收割。
受害者面对的是看不见摸不着的海外虚拟 IP 与跨境 VoIP 电话,由于缺乏境内武装堡垒的剧烈物理冲突,其在主流媒体上的视觉冲击力相对平缓,演变为一种被分散掩盖的“隐性失血”。
2. 支付清算基础设施的代际差异:信用卡兜底 vs 秒级到账黑洞
支付管道的底层制度,直接决定了受害者的最终痛感与灾难显性化程度。
欧美长期以信用卡(Credit Card)为主流结算工具。信用卡体系历经数十年博弈,沉淀出了极其刚性的争议拒付(Chargeback)机制与发卡行“零责任政策”(Zero Liability)。在传统未授权盗刷或欺诈交易中,持卡人只要在法定期限内发起申诉,损失大多由收单行、发卡行或合规存在漏洞的商户承担,普通储户极少因此倾家荡产。
亚洲多国则跳过了支票与深厚信用卡文化,直接跃迁至全场景普及的“移动支付与网银直转”。秒级清算带来了商业流转效率的极致爆发,但也客观上为洗钱网络提供了天然温床。受害者一旦被攻破心理防线完成转账,资金在几十秒内便会在“跑分平台”与层级“水房”中被拆解为成百上千笔微额流水,随后迅速沉淀至虚拟货币离岸冷钱包,司法追索与资金拦截的时间窗口被压缩至极限。
这一格局在近年出现了戏剧性转折:随着 Zelle、Venmo、Cash App 以及英国 Faster Payments 等点对点即时转账工具在欧美全面铺开,针对“主动授权即时转账”(APP 欺诈,Authorized Push Payment Fraud)的骗局在欧美呈现指数级爆发。当消费者在心理操控下主动输入验证码转账、却发现信用卡式的事后拒付保护在即时清算网络中彻底失效时,欧美社会同样陷入了巨大的救济真空与信任危机。
3. 数字化跨度与社会心理靶向的差异
在亚洲社会,许多群体在极短时间内跨越了数字化鸿沟,硬件普及速度远快于数字安全素养的代际沉淀。加之传统社会结构中对公权力机关与金融权威的敬畏心理,为“冒充公检法”、“影响征信记录”等强对抗型话术提供了精准靶向;而特定经济周期下的增收焦虑,又成为“刷单返利”、“高息虚假理财”等工业化脚本的温床。
欧美骗局则高度适配于其本土的制度缝隙:依托于严格税收稽查体系下的“国税局欠税恐慌”(IRS Scam)、个人信用身份基石被窃取的“社会保障号冻结”(SSA Scam),以及针对成熟企业供应链流程漏洞的商业邮件伪造。不同文化土壤孕育了不同的话术剧本,但利用信息不对称与制度威慑收割财富的底层机理完全一致。
正如我们在跨国通信分舱与执法威慑边界中对境外通信路由与监管盲区的剖析,电信网络欺诈并非局限于特定区域的技术漏洞,而是全球化黑产跨越司法管辖区对基础设施规则进行的无情套利。
二、 基础设施的失职悖论:通信与金融管道的风险外部化
在电信网络诈骗的完整闭环中,犯罪分子的话术无论多么诡谲,其行动必须建立在两大不可替代的底层物理通道之上:
- 通信触达管道:利用电信网络、VoIP 虚拟通道与短信网关接触潜在受害者;
- 资金清算管道:利用商业银行账户体系与支付清算网完成资金离场与洗白。
长期以来,这两大基础设施的运营机构陷入了一个荒谬的“治理悖论”:机构充分享受着数字化、无感化、秒级清算带来的业务爆发与海量中间业务收入,却在面对安全隐患时,将对抗工业化社会工程学的成本完全“外部化”甩给心智处于脆弱状态的普通个体。
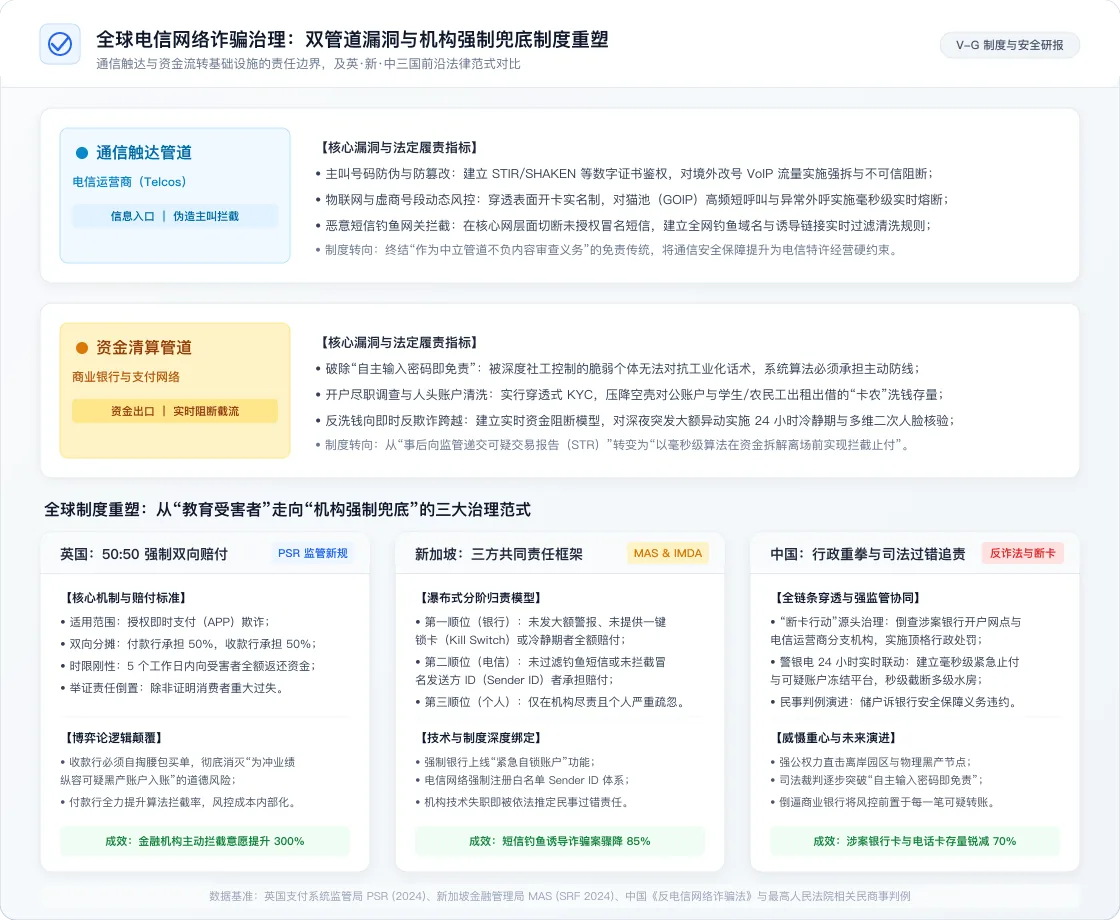
图 2:全球电信网络诈骗治理:双管道漏洞剖析与英·新·中三国前沿法律责任重塑矩阵
1. 电信运营商(Telcos)的责任边界与失职漏洞
电信网络是欺诈行为的第一道物理入口。长期以来,运营商习惯以“中立通信管道、不负内容审查义务”作为免责护身符,但在实际运营中存在着显著的技术失守:
- 主叫号码防伪与防篡改机制缺位:境外改号软件(VoIP)长期泛滥,攻击者可以肆意将境外主叫号码伪装成境内反诈专线、公安局座机或银行官方客服。事实上,通信技术完全具备端到端加密验证主叫号码真实性的能力(例如推动数字证书签名的 STIR/SHAKEN 协议体系)。缺乏对跨国透传号码的强制鉴权,本质是运营商在网络改造成本与安全效益之间的怠惰。
- 物联网卡与虚商号段的无序倒卖:虚拟运营商号段(如部分 170/171 号段)及物联网卡,长期成为黑产架设“猫池”(GOIP 集中呼叫设备)的核心资源池。运营商往往只满足于售卡时的形式化实名登记,而在网络侧缺乏动态行为风控模型——当一张原本用于车联网的物联网卡在偏远基站高频呼出成百上千通数秒即挂断的陌生电话时,系统本应实施毫秒级熔断阻断。
- 钓鱼短信网关的拦截缺口:大量伪造银行卡失效、包裹配送异常并附带高危钓鱼链接的短信,通过未授权的短信聚合平台直接穿透运营商网关。运营商完全有能力在核心网层面建立统一的恶意域名阻断库与发送方 ID(Sender ID)白名单机制,却常因通道分成利益而放任灰产通道穿透。
2. 商业银行与支付机构(Banks)的责任边界与失职漏洞
商业银行是欺诈资金流出金融系统的最后一道闸门。
- 打破“客户自主输入密码即免责”的逻辑陷阱:过去银行最核心的免责抗辩,是“该笔转账由储户自主输入交易密码、或通过人脸识别授权”。然而现代认知神经科学与社会工程学实证早已证明,受害者在遭遇深度恐吓、情感操控或信息迷雾时,其认知判断力已被暂时性瓦解。要求一个毫无防备的普通市民,凭借个人血肉之躯去对抗一个配备心理学顾问、工业化剧本与实时监听团队的百人黑产流水线,是不对等的博弈。金融机构拥有海量算力与全网交易图谱,其反欺诈算法天然应当构筑起强制性的系统防线。
- 开户审查与“人头账户/卡农”的清洗盲区:没有洗钱账户(即“两卡”中的银行卡与空壳对公账户),电诈资金便无法在金融体系内流转。许多商业银行分支机构为了追求开卡量、存款沉淀与对公账户 KPI,对虚构经营场所的皮包公司、以及在校学生与外来务工人员批量出售的个人账户审核形同虚设。穿透式了解你的客户(KYC)未能真正落地,直接导致金融网络充斥着成千上万个可供租售的沉睡洗钱节点。
- 反洗钱(AML)向即时反欺诈(Real-time Anti-Fraud)的代际升级:传统的反洗钱偏向事后合规,依赖于在数天乃至数周后向监管报送可疑交易报告(STR),对以秒计算的电诈资金流毫无阻断作用。现代银行必须建立毫秒级动态风控引擎:当一个平时月流水数千元的普通账户,在深夜突然转入数十万元并在五分钟内分流至多个陌生二级账户时,系统若不能强制触发“24小时冷静期”、“大额延迟入账”或“多重生物识别强校验”,就属于金融基础设施在安全保障义务上的严重失职。
三、 全球制度重塑:从“教育受害者”走向“机构强制兜底”
在博弈论的框架下,试图单纯依赖“反诈宣传”让所有人在所有时刻保持绝对理智,已经被全球执法与治理实践证明是不可能的假象。任何社会都存在认知脆弱的时刻——疲惫、恐慌、急迫、贪念或衰老。
最根本的制度治理拐点,在于彻底重构机构的经济利益激励结构:
只有当放任欺诈漏洞导致的法律赔偿代价,显著高于系统研发改造与风控拦截成本时,垄断特许经营权的银行与电信公司才会真正穷尽一切技术手段去封死每一个黑产通道。
目前,全球主要司法管辖区正在形成从“提醒义务”向“法定强制兜底”跨越的三种前沿责任范式:
1. 英国:划时代的“50:50 强制双向赔付机制”(PSR 新规)
作为全球即时支付普及最早、APP 欺诈损失最惨重的国家之一,英国率先打响了颠覆传统免责逻辑的第一枪。
英国支付系统监管局(Payment Systems Regulator, PSR)正式颁布的全新强制赔偿机制规定:
- 责任范围:针对通过英国清算系统发生的授权即时支付(APP)欺诈;
- 双向对半强制分摊:遭遇欺诈后,付款行(Sending Firm)与收款行(Receiving Firm)必须各承担 50% 的损失赔付责任;
- 刚性执行时限:银行必须在受害者提出索赔后的 5 个工作日内完成全额资金返还;
- 免责极其苛刻:除非银行能够确凿证明消费者存在极度恶意的“重大过失”(Gross Negligence)或参与内部勾结,否则一律强制先行赔付。
这一制度最巧妙的博弈论突破在于“收款行分摊 50%”。在过去,收款行因为吸纳了资金流入,往往缺乏动力去清理麾下的可疑皮包公司或黑灰产账户;而在 50:50 新规下,收款行一旦纵容可疑黑产账户入账洗钱,自身就要真金白银掏出一半资金赔付受害者。这一机制瞬间倒逼收款行拼尽全力拦截可疑资金,金融机构对可疑交易的毫秒级拦截动力提升了数倍。
2. 新加坡:三方“共同责任框架”(Shared Responsibility Framework, SRF)
新加坡金融管理局(MAS)联合资讯通信媒体发展局(IMDA)共同落地了全球首个跨越金融与电信行业的“共同责任框架”(SRF)。
SRF 破除了“银行与电信互相踢皮球”的推诿空间,建立了严格的瀑布式分阶归责模型:
- 第一责任位(银行):银行若未能履行法定义务(例如:未发出大额交易即时警报、未提供 12 至 24 小时交易冷静期、或未向用户提供一键紧急冻结全行账户的“紧急自锁开关” Kill Switch),银行必须全额承担受害者的损失赔偿;
- 第二责任位(电信运营商):若银行完全履责,但电信公司未能切断未授权冒名短信、或未建立全网反欺诈白名单过滤,导致钓鱼短信流入用户手机,电信公司必须直接承担赔偿责任;
- 第三责任位(个人):仅在金融机构与电信运营商均完全履行了法定技术风控、且受害者自身存在极度疏忽时,损失才由个人自担。
新加坡模式的价值在于:它将电信网络的通信安全保障,从道德倡议升级为了与银行同等位阶的特许经营法定义务。
3. 中国:行政重拳穿透与全链条民商事过错责任演进
中国在打击电信网络诈骗领域走出了独特的“超强公权力源头穿透”路径。
- 行政与刑事源头整治:通过《反电信网络诈骗法》、“断卡行动”以及跨国联合边境清剿,公权力直接对物理园区与黑产分工网络实施高强度打击。在机构约束层面,实施“一案双查”——一旦查获涉案账户,直接倒查开户银行网点与电信运营机构的合规审查记录,实施顶格通报、停业整顿与行政重罚;
- 警银电 24 小时联动止付网:构建了覆盖全国的资金与通信查控平台,实现涉案账户在秒级内的紧急止付与跨行多级冻结,为受害人筑牢最后一道止损堤坝;
- 司法实践中的民事过错责任深化:近年来,储户在被骗后起诉开户商业银行要求承担安全保障违约责任的司法判例逐渐增多。法院在多起判决中逐步认定:若银行在明显异于常态的大额划转中未采取强化核验、未尽到合理注意义务,不能仅以“密码输入正确”为由全然免责,必须按过错比例分担民事赔偿责任。司法导向正在加速倒逼金融机构把风控做在每一次转账的最前端。
四、 机制总结:终结基础设施的免责时代
电信网络诈骗从来不是孤立的道德滑坡,而是数字经济高速狂飙过程中的制度性副产物。
关于地理分布:电诈并非偏爱亚洲。亚洲的痛感源于物理重资产园区的暴力震慑与秒级移动支付的超前渗透;而欧美社会则深陷于离岸社会工程学攻防、商业邮件渗透与新型即时转账制度真空的持续放血之中。
关于责任归属:电信运营商与商业银行绝不是自命清高的“中立电线与水管”。它们掌控着全社会的数字身份入口与财富流通命脉,收取着每一次通信与转账的系统红利,理应承担起最严密的护城河构筑责任。
治理电信网络诈骗的终极分水岭,绝不在于要求每一个普通大众都必须蜕变为无懈可击的反社工专家,而在于法律制度能否通过刚性的民事兜底与经济惩戒,彻底终结机构“享受接入红利、甩包袱给公众”的免责时代。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。