
跨国通信分舱与执法威慑边界:美国号码防电诈机制与救济渠道实效拆解
深入拆解利用美区号码进行通信物理分舱的防电诈机理与边界,以及 FTC、FCC、FBI IC3、CFPB 等美国联邦救济渠道的真实处置逻辑与威慑力边界。
核心导读:
在数字游民、离岸投资者与跨境开发者的社群讨论中,将北美电话号码(无论是实体 SIM 卡如 Ultra Mobile PayGo、Tello,还是虚拟 VoIP 如 Google Voice)作为“变相防电诈”辅助工具的方案屡被提及。这种防御逻辑在红蓝对抗实务中确实具备成立的前提,但其依托的是跨境通信路由的结算资费差、数字身份的物理分舱与特定的通信鉴权协议,绝非绝对的安全护城河。如果把这套体系置于真实的黑灰产攻击链与美国联邦司法管辖现实中审视,必须认清两个核心事实:它能增加境内自动化群呼的攻击成本,但无法豁免美区本土黑产;而在资金真正被卷走之后,美国各大联邦投诉渠道展现出的,是对境内基础设施极具杀伤力、但对境外离岸散兵几近失灵的“制度性不对称”。
一、 通信物理分舱:北美号码防电诈的三重底层机制
利用美区号码防范电信诈骗,核心逻辑不是号码本身具备某种法律豁免权,而是利用跨国通信的物理与商业壁垒,对个人数据资产进行物理信息分舱。
图 1:美国联邦通信委员会(FCC)网络安全与通信治理公开会议纪实。FCC 推动全美主流电信运营商部署 STIR/SHAKEN 密码学鉴权协议,并在网关层面强制整肃非法伪造流量。
1. 逆向拉高境内黑产的“群呼与轰炸”边际成本
国内电信诈骗与骚扰电话高度依赖自动化外呼系统(如呼叫中心坐席、AI 拨号机器人)。这类系统大多针对境内 +86 号段做了专门的路由优化与批量采购,单次外呼成本极低。
当外呼机器人扫描到 +1(北美国家代码)号码时,绝大多数灰产线路根本没有开通国际长途路由权限;即使部分中继支持国际呼叫,跨国结算的高昂资费也会直接导致其“撒网捕鱼”的单次成本翻上几十倍。黑产外呼网关在第一道过滤规则中,通常会直接剔除所有非 +86 目标。跨国通信的结算成本差,逆向形成了天然的防御屏障。
2. 切断“手机号 ➔ 真实物理身份”的社工库穿透
境内手机号全面绑定强实名制。在黑灰产的军火库中,手机号码往往是一把万能钥匙,能顺藤摸瓜通过泄露的快递、外卖、招聘或物业数据库(即“社工库/开盒”),反查出机主的真实姓名、身份证号、家庭住址乃至亲属关系,进而量身定制“公检法清查”或“百万保障扣费”等针对性剧本。
使用未实名关联国内身份的海外号码注册非核心平台、论坛或轻量应用,能彻底切断“手机号 ➔ 真实物理身份”的数据链条。即便该号码在某个边缘网站发生撞库泄露,黑灰产拿到的也仅仅是一个孤立的虚拟通信节点,无法构建受害者的精准人物画像。
3. 协议级鉴权(STIR/SHAKEN)与端侧静音机制
美国联邦通信委员会(FCC)强制全美主流运营商部署了 STIR/SHAKEN 协议框架。该框架基于公钥基础设施(PKI),通过密码学数字签名验证主叫号码真实性。未通过鉴权的改号软件伪造呼叫,会被承运商直接标记为“Spam Likely”甚至在网关侧直接拒止。
配合 iOS 或 Android 原生的“静音未知来电(Silence Unknown Callers)”功能,所有不在通讯录中的呼叫直接转入语音信箱(Voicemail)。骗子惯用的“即时情绪恐吓与高压话术”在异步的留言信箱面前瞬间失效,为机主提供了极其宝贵的认知缓冲空间。
二、 客观局限与代价:防电诈工具的实操边界
将海外号码作为防御武器,必须时刻对它的局限性保持清醒认知。试图单靠一个号码实现通讯“绝缘”,在实操中必然会遭遇严重的制度与技术撞墙。
1. 国内核心业务生态的兼容性断层
绝大多数国内主流金融机构(银行、券商)、大型互联网核心平台(微信、支付宝)以及各类政务民生 App,对海外号码绑定实行严格的风控审计。部分平台甚至对 Google Voice 等 VoIP 虚拟号段实施无差别拦截,拒绝下发短信验证码。海外号码只能充当“边缘账号的隔离舱”,绝不可能全面接管日常生活中的核心通信需求。
2. 攻击向量的转移,而非攻击的消亡
持有美区号码后,机主虽然规避了绝大多数境内低幼化的土味电诈,但同时被纳入了北美乃至全球电诈黑产的射程:
- “Wrong Number”杀猪盘短信:以打错电话、误发聚会邀请或商务咨询为诱饵,诱导机主回复并逐步建立信任,随后转向加密货币或虚假跟单投资;
- 冒充官方权威机构:利用伪造主叫冒充 IRS(美国国税局)声称涉嫌漏税面临逮捕,或冒充中国驻美使领馆声称机主有涉案公文需领取;
- 跨境物流欺诈:冒充 DHL、FedEx 等国际物流公司,声称包裹内查获违禁品要求配合调查。
电信诈骗的形式变了,但攻击并没有消失,反而演进成了针对特定海外资产人群的高维度心理博弈。
三、 遭遇电诈后的美国投诉与追查渠道全景
若涉及美国号码、美国本土银行账户或跨国资金往来遭遇电诈,美国联邦层面形成了由民事监管、通信基础设施治理与刑事司法构成的救济矩阵:
图 2:位于华盛顿特区的美国联邦贸易委员会(FTC)总部大楼。FTC 负责聚合全美民事欺诈线索并建立 Consumer Sentinel 数据库,针对成规模违法企业发起天价民事诉讼。
1. FTC 联邦贸易委员会(Federal Trade Commission)
- 官方入口:
ReportFraud.ftc.gov及全国拒绝来电名单DoNotCall.gov; - 职责范围:美国最高民事消费者保护与反欺诈机构,负责记录企业欺诈、虚假宣传、冒名顶替骗局(Imposter Scams)以及违法电话推销行为。
2. FCC 联邦通信委员会(Federal Communications Commission)
- 官方入口:
consumercomplaints.fcc.gov; - 职责范围:电信通信行业的技术主管机构,专门受理非法自动拨号(Robocall)、伪造主叫号码(Caller ID Spoofing)以及电信运营商未履行通信拦截义务的合规申诉。
3. FBI 互联网犯罪投诉中心(IC3 - Internet Crime Complaint Center)
- 官方入口:
ic3.gov; - 职责范围:美国联邦调查局(FBI)专门设立的网络犯罪打击与资金追踪枢纽,专职受理杀猪盘(Pig Butchering)、商业电邮欺诈(BEC)、勒索软件及大额加密货币洗钱案;
- 核心作战单元:内部设有资金追回团队(RAT - Recovery Asset Team),专门针对正在进行的国际银行电汇实施紧急阻断。
4. CFPB 消费者金融保护局(Consumer Financial Protection Bureau)
- 官方入口:
consumerfinance.gov/complaint; - 职责范围:负责针对美国本土金融机构(商业银行、借记卡/信用卡发卡行、第三方支付网关)的行政监管。当受害者向银行提起未经授权交易争议(基于 Electronic Fund Transfer Act / Regulation E),而银行存在违规拒绝、拖延调查或甩锅客户的行为时,CFPB 是强有力的行政督办杠杆。
四、 真实处置逻辑与威慑力客观评价
评估美国反电诈体系的效能,必须把“对宏观基础设施的治理”与“对个人资金损失的追讨”严格区分开来。普通受害者往往误以为向联邦机构提交投诉表格就能获得立案破案,这种错位认知在实战中代价极大。
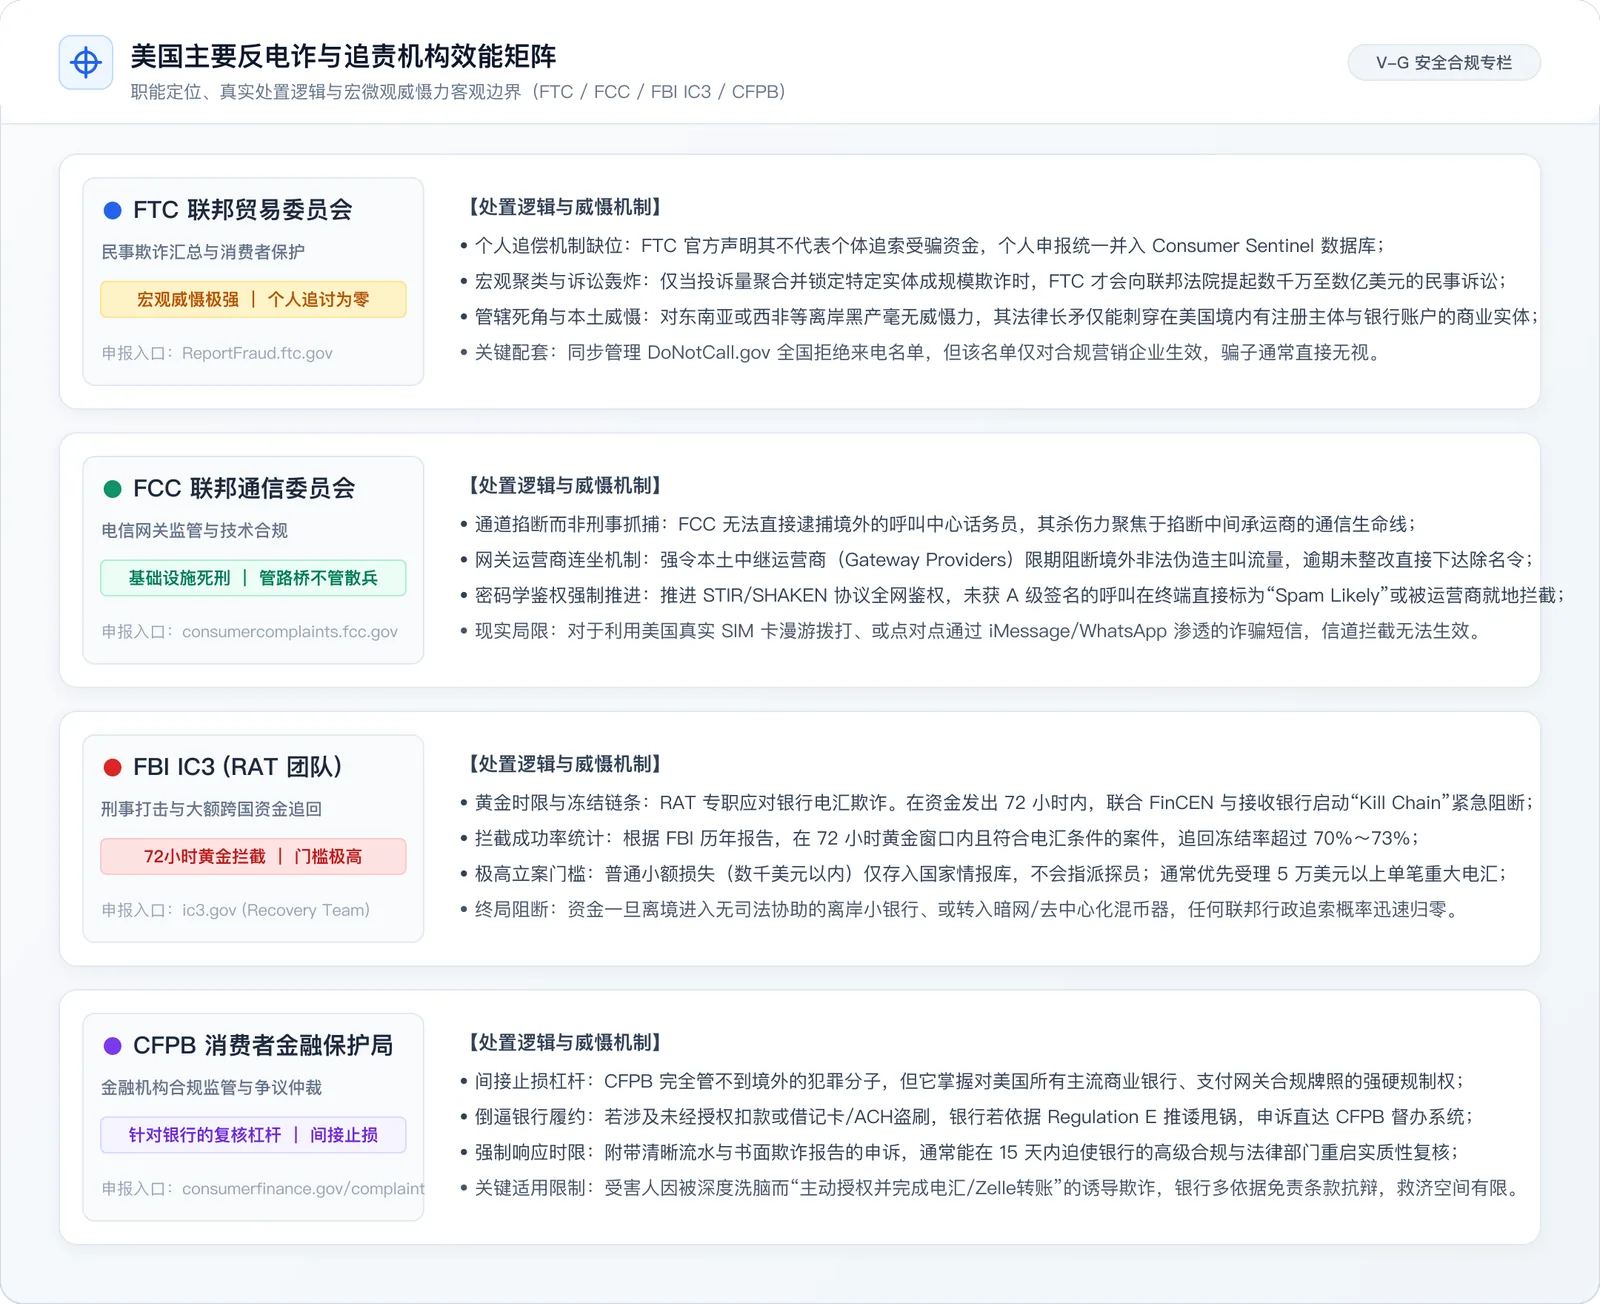
图 3:美国四大主要反电诈与投诉追责机构效能矩阵。在宏观通道规制、刑事大额冻结与个人追索之间存在鲜明的威慑力边界。
| 机构 / 渠道 | 核心职能定位 | 真实处置逻辑与威慑力评级 |
|---|---|---|
| FTC 联邦贸易委员会 | 民事欺诈汇总与消费者保护 | 个人追讨为零,宏观威慑极强(仅限本土实体) FTC 明确声明其不代表个人追索受骗损失。个人投诉统一进入 Consumer Sentinel 数据库供数千家执法机构检索。只有在投诉量聚合到一定规模、锁定特定企业成规模欺诈时,FTC 才会向联邦法院发起巨额民事诉讼。对离岸黑产零威慑,仅管得住美国本土注册主体。 |
| FCC 联邦通信委员会 | 电信网关监管与技术合规 | 通道死刑,管“路桥”不管“散兵” FCC 无法直接跨境逮捕境外的呼叫中心话务员,其杀伤力聚焦于切断中间承运商的生命线。FCC 会直接勒令美国本土的网关中继运营商(Gateway Providers)限期阻断境外非法流量,若整改不力,直接下令将其从电信互联名录中除名,施行“通道级死刑”。 |
| FBI IC3 (RAT 团队) | 刑事打击与大额跨国资金追回 | 72 小时黄金窗口强干预,立案门槛极高 对于普通几百、几千美元的零散诈骗,IC3 仅做情报归档,绝不会分配探员。但若涉及单笔 5 万美元以上、且发生在 72 小时之内的银行电汇(Wire Transfer),IC3 的 RAT 团队能通过金融犯罪执法网络(FinCEN)与接收行启动“Kill Chain(冻结链条)”。根据 FBI 年报数据,在该特定窗口期内的电汇拦截成功率超过 70%~73%。资金一旦流向境外离岸小银行或转化为混币器中的加密货币,追回概率迅速归零。 |
| CFPB 消费者金融保护局 | 金融机构合规监督与争议仲裁 | 针对本土银行的实质核查杠杆,间接止损 它管不到诈骗犯,但管得住银行。如果受害者账户遭遇未经授权的盗刷或扣款,向银行申诉受阻时,向 CFPB 提起带有清晰银行流水单据的书面申诉,通常能在 15 天内迫使银行合规部门重新启动实质性复核。但在机主被深度洗脑后“主动授权并完成电汇/转账”的骗局中,银行多能援引免责条款抗辩。 |
五、 终局防线:从工具依赖走向资产与信息分层
剖析美国电话号码与联邦监管体系的底层运行逻辑,可以推导出一套清晰的微观个体安全自卫法则:
1. 刑事威慑无法穿透境外“法律死角”
盘踞在东南亚电信园区、迪拜或西非的电信诈骗集团,在物理与司法管辖权上完全脱离了美国日常司法的触达范围。除非涉案金额极为惊人、引发美国司法部(DOJ)提起长臂管辖起诉并联合国际刑警跨国引渡首脑,普通一线话务员对来自美国的民事或通信投诉毫不在意。
2. 监管体系真正的杀伤力在于“基础设施追责”
美国反电诈体系真正的核威慑建立在“通道连坐”之上:
- 如果美国本土的电信中继商为了赚取几厘钱的转接费而默许非法改号呼叫,FCC 的除名令能让其通信网络一夜暴毙;
- 如果美国本土银行在反洗钱(AML)与客户身份审查(KYC)上存在系统性疏漏,监管机构动辄开出数千万甚至数亿美元的天价罚单。
这种体系倒逼运营商和银行构筑防线,但它绝不等于全天候为个体的被骗资金托底。
3. 个人防范与应急止损的物理法则
依靠海外号码防电诈,其本质是“增加攻击者的初始筛选成本”,用跨国通信资费将低成本自动化攻击拒于门外。但它只是一块盾牌,绝非免死金牌。
一旦遭遇欺诈并发生资金划转,最有效的救济永远不是漫无目的地在监管网站上填表,而是在转账发生后的 24 至 72 小时内,直接通过受害账户的开户银行反欺诈部门,配合 FBI IC3 启动跨行紧急拦截。越过这个物理时间窗口,资金一旦离岸或被链上混币器清洗,任何机构的投诉表格最终都只剩下宏观维度的统计学意义。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。