
股市大跌下的逆向抄底悖论:认知对抗、资本出清与工程化防御
当股市暴跌与资产缩水来临,“别人恐惧我贪婪”往往沦为让散户接飞刀的廉价鸡汤。从行为金融学与认知神经机制剖析人类为何本能不敢抄底,解构资本周期的流动性出清逻辑,构建以流动性护城河、赔率思维与动态再平衡为核心的反脆弱工程化防御系统。
核心导读:“别人恐惧的时候我贪婪”,大概是投资界流传最广、害人最深的一句廉价口号。绝大多数把这句话奉为圭臬的人,往往分不清什么是基于资产负债表的理性逆向,什么是赌徒在坠落飞刀面前的侥幸心瘾。巴菲特敢在 2008 年雷曼破产、流动性枯竭时注资高盛与通用电气,底牌是伯克希尔账上数百亿美元随时待命的低成本保险浮存金,以及带有苛刻惩罚性条款的优先股分红权——他永远不会被爆仓平仓。而普通人在资产大跌面前,面对的是真实的财富蒸发、工作不确定性,以及被神经内分泌系统彻底劫持的大脑。真正可持续的“拥抱危机”,从来不是靠意志力与人性硬刚,而是用一套将情绪完全剥离的工程学体系接管交易。
图 1:纽约证券交易所交易大厅电子屏幕与交易员作业纪实,在系统性流动性挤兑发生时,恐慌抛售往往导致资产价格严重脱离内在价值(信源:Wikimedia Commons)
一、 心理学视角:为什么大跌时人类本能绝不敢抄底?
大跌时的“不敢买”,绝非因为投资者知识储备不足,而是因为人类的大脑硬件在进化层面上就不是为了金融二级市场博弈而设计的。强行要求肉身在血流成河时“贪婪”,是在违抗数百万年演化写入基因的生存反射。
1. 损失厌恶与杏仁核神经劫持
丹尼尔·卡尼曼与阿莫斯·特沃斯基的前景理论(Prospect Theory)早已证实:同等金额亏损所带来的心理痛苦,是同等收益快乐的 2 至 2.5 倍。
当持仓资产以令人窒息的速度回撤时,人体分泌皮质醇的水平与原始人类在荒野中正面遭遇顶级掠食者完全相同。此时,负责理性推演、逻辑测算与长远规划的大脑前额叶皮层,会被强烈的情绪中枢(杏仁核)强制切断控制权。神经内分泌系统下达的本能指令只有两样:逃跑(割肉离场)或僵死(彻底不敢打开证券账户)。
在生理警报全面拉响的应激状态下,要求一个人平静地“逆势加仓”,无异于要求一个人把手伸向正在咬合的野兽齿轮。
2. 近因效应与深渊线性外推
人类的大脑极度依赖近期记忆来预测未来走向。
在牛市顶峰,无论估值多么离谱,人们都会不由自主地相信“这次不一样,新范式开启了”;而在剧烈下挫的周期里,大脑则会自动将过去几个月的下坠轨迹线性外推至无限远。下跌本身,变成了最强大的看空逻辑。
宏观叙事的崩塌、媒体充斥的毁灭性预言,会让人产生“整个经济体系即将归零”的末日幻觉。任何试图抄底的动作,在直觉感官上都像是在给自己的棺材钉钉子。
3. 认知带宽剥夺与习得性无助
当账户每天都在蒸发数月甚至数年的劳动结晶时,投资者的心智带宽会被巨大的懊悔、自责与内耗彻底占满(“如果我上个月高位止损该多好”、“为什么当初没有听劝”)。
这种持续且无法摆脱的精神挫败感,会迅速演变为心理学上的习得性无助(Learned Helplessness)。此时的个体不仅不敢动用场外现金买入便宜筹码,甚至连审视资产负债表的勇气都已经丧失。人类底层的自我防御机制会迫使人们采取物理逃避——关闭行情软件、拒绝讨论财务,任由恐惧将思考能力彻底冻结。
4. 凯恩斯选美博弈与群体孤立恐惧
逆向投资不仅要承受账面波动的生理折磨,还要承受深刻的社会学孤立。
正如约翰·梅纳德·凯恩斯在论述金融市场时指出的:“世俗的智慧宁愿按常规失败,也不愿按非常规成功。” 作为高度依赖群体认同的社会性动物,与大多数人保持一致是刻在灵长类本能里的安全策略。
当全市场都在恐慌斩仓、避险成为绝对主流共识时,你的逆势买入在旁人眼里不是远见,而是狂妄与愚蠢。违抗群体共识所引发的社交排斥恐惧与道德指责,绝非寻常心智所能长期抗衡。
二、 经济学视角:危机的本质不是灾难,而是资产出清与要素重定价
从金融经济学与宏观周期的底层视阈来看,暴跌并不是系统的偶发故障,而是资本主义信用扩张周期自我修复的必然手段。
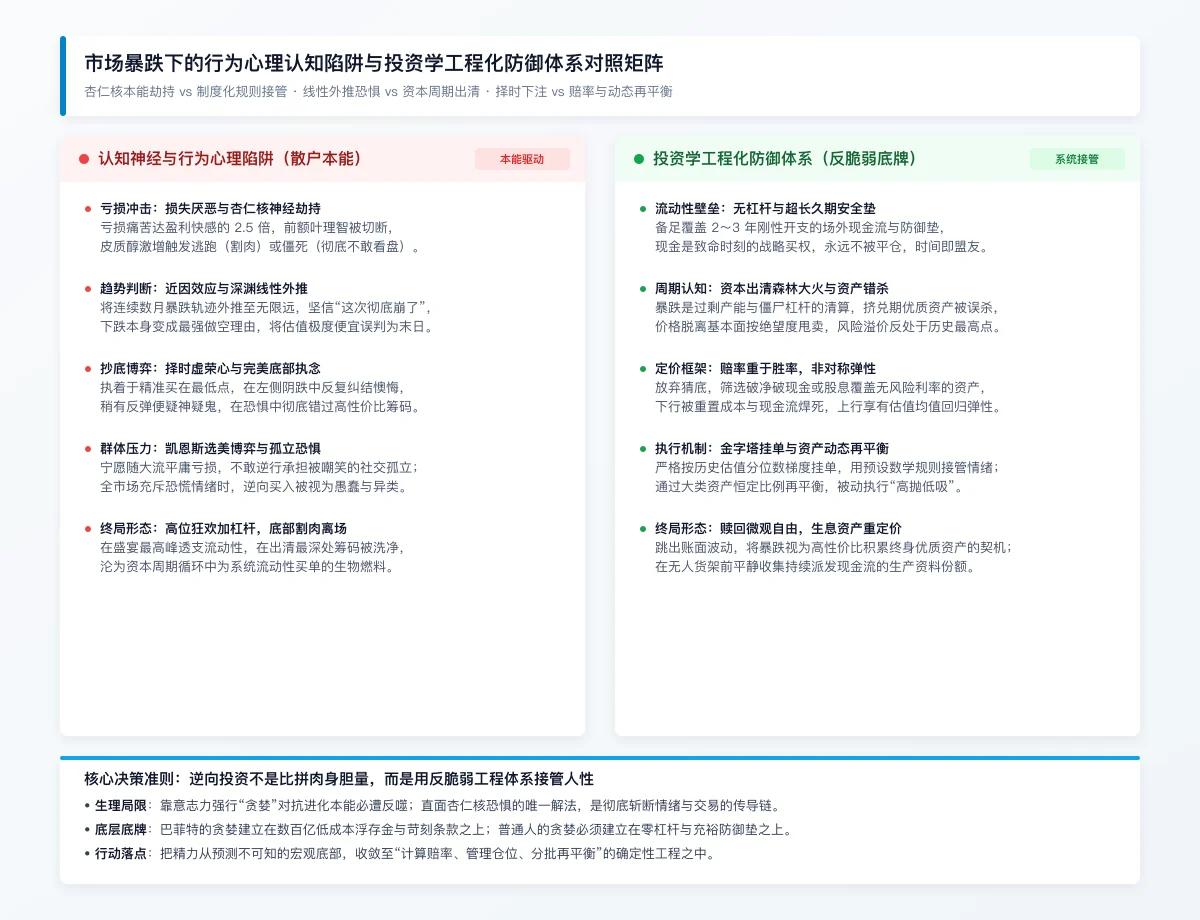
图 2:市场暴跌下的行为心理认知陷阱与投资学工程化防御体系全景对照矩阵
1. 资本周期理论与森林大火法则
繁荣本身往往是系统性脆弱的温床。长期的牛市与低利率环境会吸引天量无效资本涌入,催生大量高杠杆、低回报的投机产能与僵尸企业。正如在“2019与2029”宏观周期预言中所呈现的存量博弈逻辑,信用的无序膨胀必然撞上实体偿债能力的物理天花板。
暴跌的本质是强制去杠杆与暴力出清。它像一场周期性爆发的森林大火,烧毁依附在经济机体上的劣质沉淀与投机泡沫,使土地、劳动力与资本等生产要素重新向那些资产负债表健康、具备真实经营壁垒的幸存者集中。火灾之后活下来的树木,将在下一轮经济复苏中享有成倍的生存空间与资源禀赋。
2. 流动性黑洞与优质资产的“无差别错杀”
暴跌的中后段,通常会演变成纯粹的流动性挤兑(“明斯基时刻”)。
当杠杆盘密集爆仓、量化风控模型触发被动砍仓、公募基金遭遇持有人踩踏式赎回时,机构为了补足保证金或应对刚性兑付,往往无法卖掉那些已经丧失买盘的垃圾资产,只能被迫将流动性最好、质地最优秀的核心资产率先砸盘变现。
这意味着,暴跌末期的抛售已经彻底脱离了基本面与公司内在价值,沦为流动性缺口引发的踩踏。此时呈现在盘面上的,是极端扭曲的定价机制——资产不再按未来自由现金流折现定价,而是按爆仓者的绝望程度折价甩卖。
3. 风险溢价的极端扩张与均值回归
资产价格由未来现金流、无风险利率与风险溢价(Equity Risk Premium)共同决定。在极度恐慌的至暗时刻,市场将无序风险折现率推向极端,风险溢价大幅飙升。
对于质地优良的企业而言,当其股价跌至破净、破账面净现金,或者股息率显著超越国债利率时,相同的经营基本面反而隐含了整个周期中最高的远期预期回报率。均值回归不是一种愿望,而是资本逐利本能在出清彻底完成后的数学必然。
三、 投资学工程体系:普通人究竟该如何“拥抱危机”?
把逆向投资当成胆量与气魄比拼的人,通常会在左侧阴跌中死得最惨。
依靠肉身意志力去对抗杏仁核的恐惧,是注定会崩盘的伪命题。真正可持续的“拥抱危机”,是一套将情绪与决策彻底剥离的工程学体系:
| 维度 | 致命误区(依靠人性与直觉) | 工程化体系(依靠规则与系统) |
|---|---|---|
| 资金属性 | 使用短期周转资金或带有成本的杠杆抄底 | 锁定 3 年以上无刚性支出压力的长久期资金 |
| 防守底牌 | 满仓挨打,寄希望于快速反弹回血 | 预留足额流动性防御垫,现金充当战略买权 |
| 进场节奏 | 试图精准买在最低点,单笔满仓豪赌 | 依据估值历史分位数,执行梯度金字塔分批建仓 |
| 定价锚点 | 关注每日账面浮盈浮亏与悲观新闻叙事 | 锚定股息现金流、重置成本与破净防御边界 |
| 交易触发 | 受情绪驱动,盘中追涨杀跌 | 依托大类资产恒定比例(如股债再平衡)被动买入 |
1. 守住流动性护城河(让生存成为常态)
在危机爆发时,现金并不是回报率低下的资产,现金是氧气,是致命时刻最稀缺的战略买权(Strategic Call Option)。
- 坚决杜绝一切杠杆:杠杆是周期杀手,它把长期的均值回归变成了短期的爆仓倒计时。没有杠杆,时间就是你的盟友;一旦加上杠杆,波动就是你的绞索。
- 场外现金流冗余与防御垫:在中国家庭财富结构与资产配置逻辑中,流动性储备始终是抗风险的基石。必须预留出足够覆盖家庭两到三年生活开支的高流动性防御资产。唯有当你确信明天的饭碗、房贷和生活起居绝不会因股市暴跌而动摇时,你的前额叶皮层才具备从容观察资产价格的生理基础。
2. 赔率思维(Odds)重于胜率与择时幻想
试图买在周期的绝对最低点,是人类最虚妄的贪婪。这种完美的择时幻想,往往让人在纠结与懊悔中反复错失最具性价比的击球区间。
- 寻找“下行有底、上行无顶”的非对称资产:重点关注那些即使在极度悲观的宏观情境下,股息率依然能稳稳覆盖无风险利率,甚至市值低于账面净现金的龙头企业。此时,资产的下行风险被重置成本和硬现金流牢牢焊死,而上行空间则享有未来估值均值回归的巨大期权弹性。
- 用赔率替代预测:当一项资产跌到“即便未来三年业绩零增长,单靠现金分红也能收回大量本金”的边界时,外部宏观叙事有多灰暗,对理性的资产收集者而言已经无关紧要。
3. 用“无为的系统”接管“人性的贪婪”
对抗恐惧的唯一有效手段,是把所有关键决策前置,用刚性规则彻底屏蔽盘中情绪:
- 金字塔分批建仓:在左侧估值深度低估区域设定机械标尺(例如按历史估值分位数:跌破 30% 分位建仓 20%,跌破 15% 建仓 30%,跌破 5% 建仓 50%)。买入指令由预设的估值阈值触发,绝不交给开盘时的心跳。
- 大类资产的动态再平衡(Portfolio Rebalancing):设定严格的股债比例(例如 60/40 或 50/50)。当股市大跌导致股票市值占比被动缩水至阈值以下时,规则会强制你卖出涨幅良好的安全资产、被动买入折价的权益资产。在这整个过程中,你甚至不需要关心当天发生了什么地缘危机,系统已经在机械替你完成“高抛低吸”。
4. 锚定终局自由:将暴跌视为生息资产的重定价
投资的终极目标,是为了给微观个体赎回人身掌控权与内心安宁,而不是在资本牌桌上向旁人证明自己的英明。
牛市往往使人浮躁、透支未来,熊市才给清醒者提供低成本积累终身优质资产的船票。当你把视角从“每天跳动的账面数字”中抽离,切换为“我持有的产生自由现金流的生产资料份额”时,大跌便退去了恐怖的面纱——它无非是这个周期性的荒诞世界,又一次把那些能为你终身派发利息与分红的生息资产,贴上了打折标签,摆上了空无一人的货架。
拥抱危机的前提从来不是廉价的贪婪,而是清醒的克制、极度健康的资产负债表,以及一套不动如山的工程化系统。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。