
从日本“失去的三十年”看中国周期:我们失去了多少年?正停留在哪一刻?
日本失去三十年的底牌是政府替居民扛债、吃海外资产股息与社会保障均质化。比对账面回撤、动能透支与预期重构三大维度,当下中国正步入相当于日本1993~1996年的周期深水区,微观个体唯有转向防御型生存。
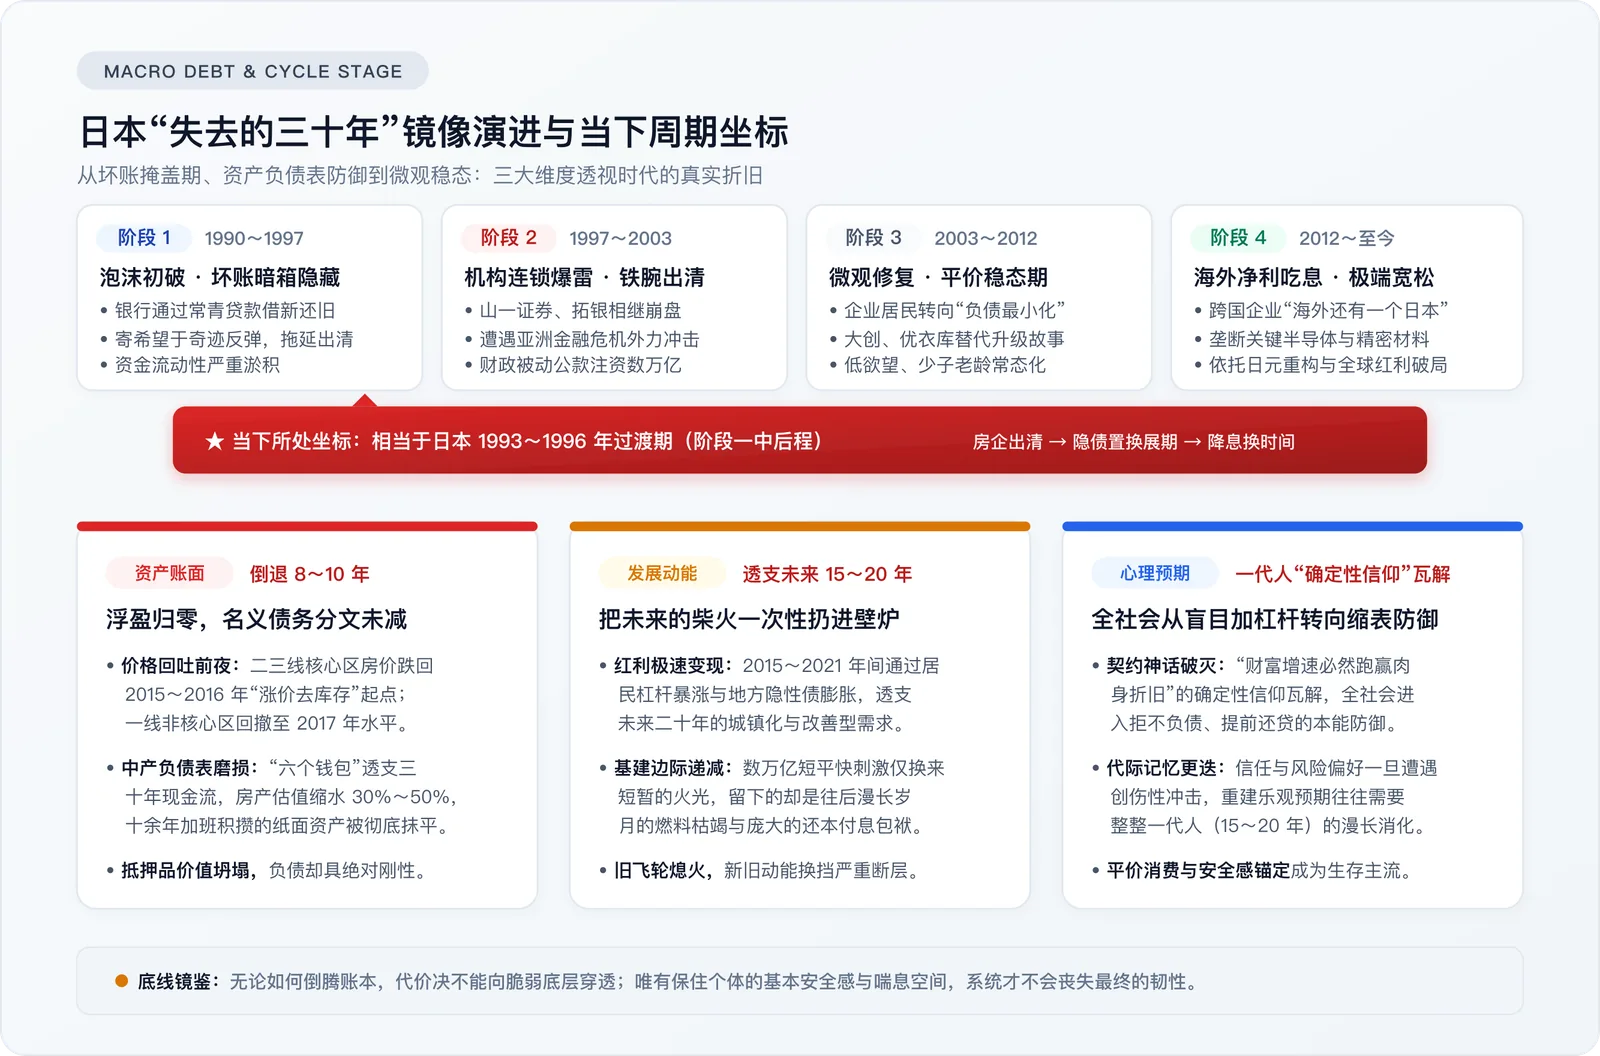
核心导读: 谈论日本“失去的三十年”,国内舆论长期陷入两种认知偏差:要么盲目嘲讽对方停滞衰退,要么生搬硬套其资产负债表教条。 算清历史的真实账本,日本当年失去的是资产负债表的扩张野心,但靠着政府充当最终借款人、吃海外资产股息以及均质化的社会托底,守住了国民底线尊严与社会基本盘。 反观我们自身:资产账面回撤 8~10 年,发展动能透支 15~20 年,一代人“资产必涨、财富跑赢肉身折旧”的确定性信仰正在瓦解。从演进坐标来看,我们正处于类似日本 1993~1996 年的过渡期——坏账处于展期置换与流动性淤积阶段,正向深水区推开大门。在未富先老与外部地缘逆风的双重夹击下,认清周期坐标是微观个体唯一的防御起点。
一、 剥开神话:日本当年究竟失去了什么,又守住了什么?
许多人把日本失去的三十年简化为一场彻底的溃败,但这恰恰是最大的认知偏差。
日本真正失去的,是全社会资产负债表狂飙突进的扩张野心;但它守住的,是国民底线尊严与社会机能的平稳运转。
1. 坏账不会自然消融:拖延七年最终换来公款注资
资产泡沫初破之后,日本政商两界经历了长达 7 年的“幻觉与拖延期”。
当时的银行普遍把不良资产紧紧捂在抽屉里,通过借新还旧(所谓的常青贷款 Evergreen Loans)强行粉饰报表,虚饰太平,自欺欺人地寄希望于经济奇迹反弹。
然而,时间并没有消化坏账。拖到 1997 年亚洲金融危机爆发,三洋证券、北海道拓殖银行、山一证券相继崩盘,坏账彻底失控,最终不得不由全体纳税人掏出数十万亿日元公款进行铁腕重组与注资托底。
💡 镜鉴:在资产价格断崖面前,早出清是阵痛,晚出清是重症监护。拖延不会消融坏账,只会把局部的流动性压力拖成系统性心肌梗塞。
2. 日本最明智的一着:政府加杠杆,没有把债务甩给老百姓
这是日本能够维持三十年社会基本盘不散架的核心底牌。
在经典的“资产负债表衰退”模型中,企业与居民因为资产暴跌、负债未减,全部转向“负债最小化”——所有人都在拼命还债,没有人愿意借钱消费和投资。此时,日本政府果断充当了“最终借款人”,硬生生把中央政府负债率从 60% 一路推高至 260% 以上。
更关键的是:日本政府没有通过行政或金融手段强行诱导普通家庭给地产泡沫接盘,更没有为了填补财政缺口而大举削减医疗、养老等底层兜底网。
居民部门负债率在 90 年代后持续平稳回落,社会没有出现大面积破产赤贫,换来了极低的社会犯罪率和平稳的“高水平停滞”。
💡 镜鉴:如果把债务重担通过各种暗度陈仓的税费、延迟退休、提高社保缴费转嫁到本就脆弱的个体头上,换来的绝不是体面的“低欲望社会”,而是极易脆断的社会高压锅。
3. “富了才老”与“未富先老”的不可比鸿沟
日本在 1990 年资产泡沫破灭时,人均 GDP 已达 2.5 万美元,几年后汇率高点甚至突破 4 万美元。在撞墙之前,日本已经完成了三项极度厚实的基本盘储备:
- 海外资产霸权:日元大幅升值倒逼企业极早全球化出海,“海外还有一个日本”,常年靠海外庞大的净投资收益吃息分红;
- 底层工业护城河:掐死全球半导体关键材料、高端精密仪器与核心零部件的工业命脉;
- 公共保障均质化:城乡基建与公共资源差距极小,全民医保和年金系统早已全覆盖。
日本当年的境遇,本质是一个“亿万富翁破产后,靠着厚实底子吃利息维持体面中产生活”;而如果底子本就薄弱,根本没有挥霍资产的同等缓冲垫。
4. 人口断崖是绝对的物理重力
老龄化一旦形成滚雪球趋势,任何试图刺激资产价格的短平快政策,本质上都是在重力法则面前丢泥巴。
房产的核心支撑是年轻人口与持续的新增需求。失去新增年轻人口这一底座,资产价格的长期重估就是无法抗拒的冰冷铁律。
二、 我们失去了多少年?三个维度的真实账本
衡量时代的折旧,不能只盯住统计报表上的 GDP 百分比,必须从资产账面、发展动能、心理预期三个物理维度进行称重:
| 损失度量维度 | 倒退/透支尺度 | 微观具象表现 | 核心影响与代价 |
|---|---|---|---|
| 资产账面维度 | 倒退 8~10 年 | 二三线核心区跌回 2015~2016 年前夜,一线外围与老破小回撤至 2017 年水平 | “六个钱包”中产家庭资产缩水 30%~50%,名义债务分文未减,十年加班纸面浮盈归零 |
| 发展动能维度 | 透支未来 15~20 年 | 2015~2021 年居民杠杆与地方隐性债激进膨胀,基建与改善需求被集中变现 | 壁炉一次性烧尽未来柴火,往后漫长岁月将直面严重的燃料匮乏与还本付息包袱 |
| 心理预期维度 | 瓦解一代人信仰(15~20 年) | “财富增速必跑赢肉身折旧”的神话破灭,全社会转向防御性储蓄与主动缩表 | 创伤性记忆重构需要整整一代人的代际更迭,低欲望与平价消费成为主流生存稳态 |
1. 资产账面维度:倒退了 8~10 年
- 资产价格重估:绝大多数二三线城市的核心区房价,已经全面回吐至 2015~2016 年“涨价去库存”的前夜;一线城市的外围区域与老旧二手房,也普遍回撤至 2017 年前后水平。
- 资产负债表磨损:千千万万掏空“六个钱包”、透支未来三十年刚性现金流上车的中产家庭,抵押品市值缩水了 30%~50%,但银行名义债务分文未减。这一代人在工位上熬夜加班、以肉身折旧积攒的纸面资产浮盈,被彻底抹平。
2. 发展动能维度:透支了未来 15~20 年
2015 至 2021 年间,通过极度激进的居民杠杆跃升与地方隐性债务膨胀,我们将原本分散在未来二十年里的城镇化红利、改善型置业需求以及基建空间,在短短五六年里提前集中变现。
把未来的柴火一次性扔进壁炉,当下的火光固然绚烂耀眼,但换来的却是往后漫长岁月的燃料匮乏。旧动能熄火之后,新动能尚不足以填补万亿级信用派生的缺口,系统将长期承担高额的还本付息成本。
3. 心理预期维度:失去了一代人的“确定性信仰”
比资产缩水更致命的,是“明天必然比今天好”这一社会契约的瓦解。
过去四十年支撑大家拼命内卷、承受高强度生物折旧的心智模型,是“财富增长的速度永远快于肉身折旧的速度”。
一旦这个确定性被打破,防御性储蓄、拒不负债、延迟婚育就会成为整个社会的本能反应。信任与风险偏好一旦遭遇创伤性打击,要重建全社会的乐观预期,通常需要整整一代人(15~20 年)的代际记忆更迭。
三、 我们目前正处于哪一阶段?
如果将日本资产泡沫破灭后的演进路径拆解为四个典型周期:
- 阶段一(1990~1997):资产泡沫初破、各方侥幸拖延、坏账暗箱隐藏期;
- 阶段二(1997~2003):金融机构连锁爆雷、外力冲击、铁腕不良出清与信用紧缩深水区;
- 阶段三(2003~2012):资产负债表完成微观修复,步入“低欲望、少子老龄化、平价消费”长期稳态期;
- 阶段四(2012 至今):依靠海外跨国收益反哺、极端货币宽松与汇率重构寻求结构性突围。
我们当下的坐标:相当于日本 1993~1996 年之间的过渡期
也就是:阶段一的中后程,正向深水区推开大门。
这一判断在三个微观特征上体现得淋漓尽致:
- 债务形态:最脆弱的一环(高杠杆头部民营房企)已经全面破裂出清,但与之绑定的地方隐性债与银行表内不良,依然处在“展期、置换、以降息换时间”的以时间换空间阶段。系统性的金融信用休克尚未全面公开暴露,但各主体的资金流动性已经高度淤积在低风险资产中。
- 微观行为:企业不敢盲目扩张投资,把现金捏在手里度日;居民部门开始大规模主动“提前还贷”,大幅削减非必要的大宗消费,平价替代与性价比消费全面取代升级神话——这与当年日本家庭由“高档百货”转向“大创与优衣库”的轨迹如出一辙。
- 关键差异:当年的日本在这一阶段,虽然国内经济萧条,但外部环境适逢全球化高歌猛进的蜜月期,欧美市场对日本高端制造业大开绿灯;而我们如今面对的,是国内资产负债表防御 + 外部地缘脱钩围堵 + 人口老龄化断崖的三重共振。
四、 终极镜鉴:微观个体的防波堤法则
看清周期,不是为了沉溺于虚无与叹息,而是为了收起一切投机侥幸,主动构筑生存防波堤。
对宏观航船而言:日本三十年最深刻的警示只有一条——无论账本如何腾挪倒腾,代价绝不能向最底层无限穿透。唯有保住普通人的喘息空间与基本安全感,这艘船才不会在周期风浪中失去最后的弹性。
对微观个体而言:
- 彻底斩断加杠杆的妄念:房产作为暴利引擎的时代已经彻底终结,坚决不再为虚幻的资产溢价买单;
- 死守确定性现金流:在全社会资产负债表防御期,高流动性的稳定现金流是抵御一切风暴的硬通货;
- 把资源锚定在抗折旧资产上:将有限的精力与资金投入到自身不可替代的硬核技能、身心健康与家庭底层防御网,筑牢抵御长期周期磨损的个人防波堤。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。