
中国通缩与日本衰退对比:资产负债表修复与长期演进路径
深度解构中国当前宏观调整与日本泡沫破裂后的机制异同。从资产负债表收缩、人口拐点到体制兜底能力,剖析系统性金融危机的防范底线,以及从投资驱动转向消费驱动的长期经济转型分水岭。
核心导读: 将当前中国的宏观经济调整(物价低位运行、房地产深度重塑、地方化债与增速换挡)与 20 世纪 90 年代日本泡沫破裂后的“失去的几十年”进行对比,是近年来全球宏观经济与政策研究界讨论最为广泛的课题。 两者在机理上确实共享了“资产缩水 ➔ 去杠杆 ➔ 需求偏弱”的宏观病理,但在人均财富、体制调度、产业纵深与货币主权上存在本质分野。未来的演进结果并非非黑即白:在防范踩踏式系统性金融危机上,中国具备更坚固的底线防御能力;但在民生社保资源约束、全方位外部地缘摩擦与地方财政动能切换上,面临着比当年日本更为复杂的结构性考验。最终的分水岭,取决于能否真正打破“重投资轻消费”的分配惯性。
一、 核心可比性:相同的宏观病理与结构约束
中国当前的经济演进与 1990 年代初的日本,在宏观机理与底层逻辑上存在四个层面的显著共性:
图 1:宏观资产价格调整与信用周期的长波互动
1. 资产负债表受损与微观自发去杠杆
在经典的宏观传导链条中,资产价格的大幅回撤会直接诱发辜朝明所定义的“资产负债表衰退”:
- 日本(1990 年代初):东京地价与日经 225 指数暴跌,企业与居民所持资产价值缩水数倍,但账面负债分文未减。为了避免破产,企业经营目标从“利润最大化”彻底倒向“负债最小化”,所有现金流优先用于还债,银行即便降息至零也借不出钱。
- 中国(当前阶段):房地产市场步入深度重塑期,居民家庭资产净值(约 60% 沉淀于房产)遭遇账面缩水。在收入与就业预期偏弱的背景下,居民部门储蓄倾向显著上升,提前偿还房贷的意愿长期高企;企业部门同样减少债务驱动型扩张,呈现出微观主体自发收缩资产负债表的防御特征。
2. 人口红利加速消退与少子老龄化拐点
人口结构的代际更迭直接制约着中长期潜在经济增长率的上限:
- 日本:劳动年龄人口(15~64 岁)在 1995 年见顶,全国总人口随后步入负增长区间,社会抚养比急剧攀升,房地产刚性置业需求与总抚养成本出现断崖式拐点。
- 中国:劳动年龄人口在 2011~2013 年前后触顶,全国总人口自 2022 年起步入负增长。更加严峻的是,中国从轻度老龄化迈向深度老龄化的斜率甚至快于当年的日本,人口红利的消退与抚养负担的加重正在持续压低边际消费倾向。
3. 供需失衡驱动的低通胀与通缩预期循环
产能与需求的结构性脱节是物价持续偏弱的核心症结:
- 供给端拥有全世界最完备的制造业产能,供给弹性极强,工业品生产能力充沛;
- 需求端则受房地产调整、地方财政紧缩与居民预防性储蓄三重压制,终端有效需求相对不足。
- 供强需弱导致 CPI 与 PPI 长期处于低位运行区间,实际利率因此被动维持在高位,进一步抑制微观借贷与投资冲动,形成“物价低位 ➔ 实际融资成本偏高 ➔ 需求收缩”的逆向循环。
4. 外部经贸秩序与地缘博弈的长期摩擦
两者在跨越中高收入阶段时,均遭遇了全球经贸格局的重大逆风:
- 日本当年面临的是美日贸易战、半导体协议施压,以及《广场协议》签署后的汇率重构压力;
- 中国当前则置身于更加复杂的大国博弈大局中,面临高技术出口管制、关税壁垒、投资限制以及跨国供应链“去风险化”的长期外部阻力。
二、 核心不可比性:发展底蕴与体制工具的深层差异
尽管宏观病理具有相似表征,但若据此简单推导中国将完全复制日本当年的轨迹,则忽略了两国在发展阶段、金融架构与体制纵深上的本质差异。
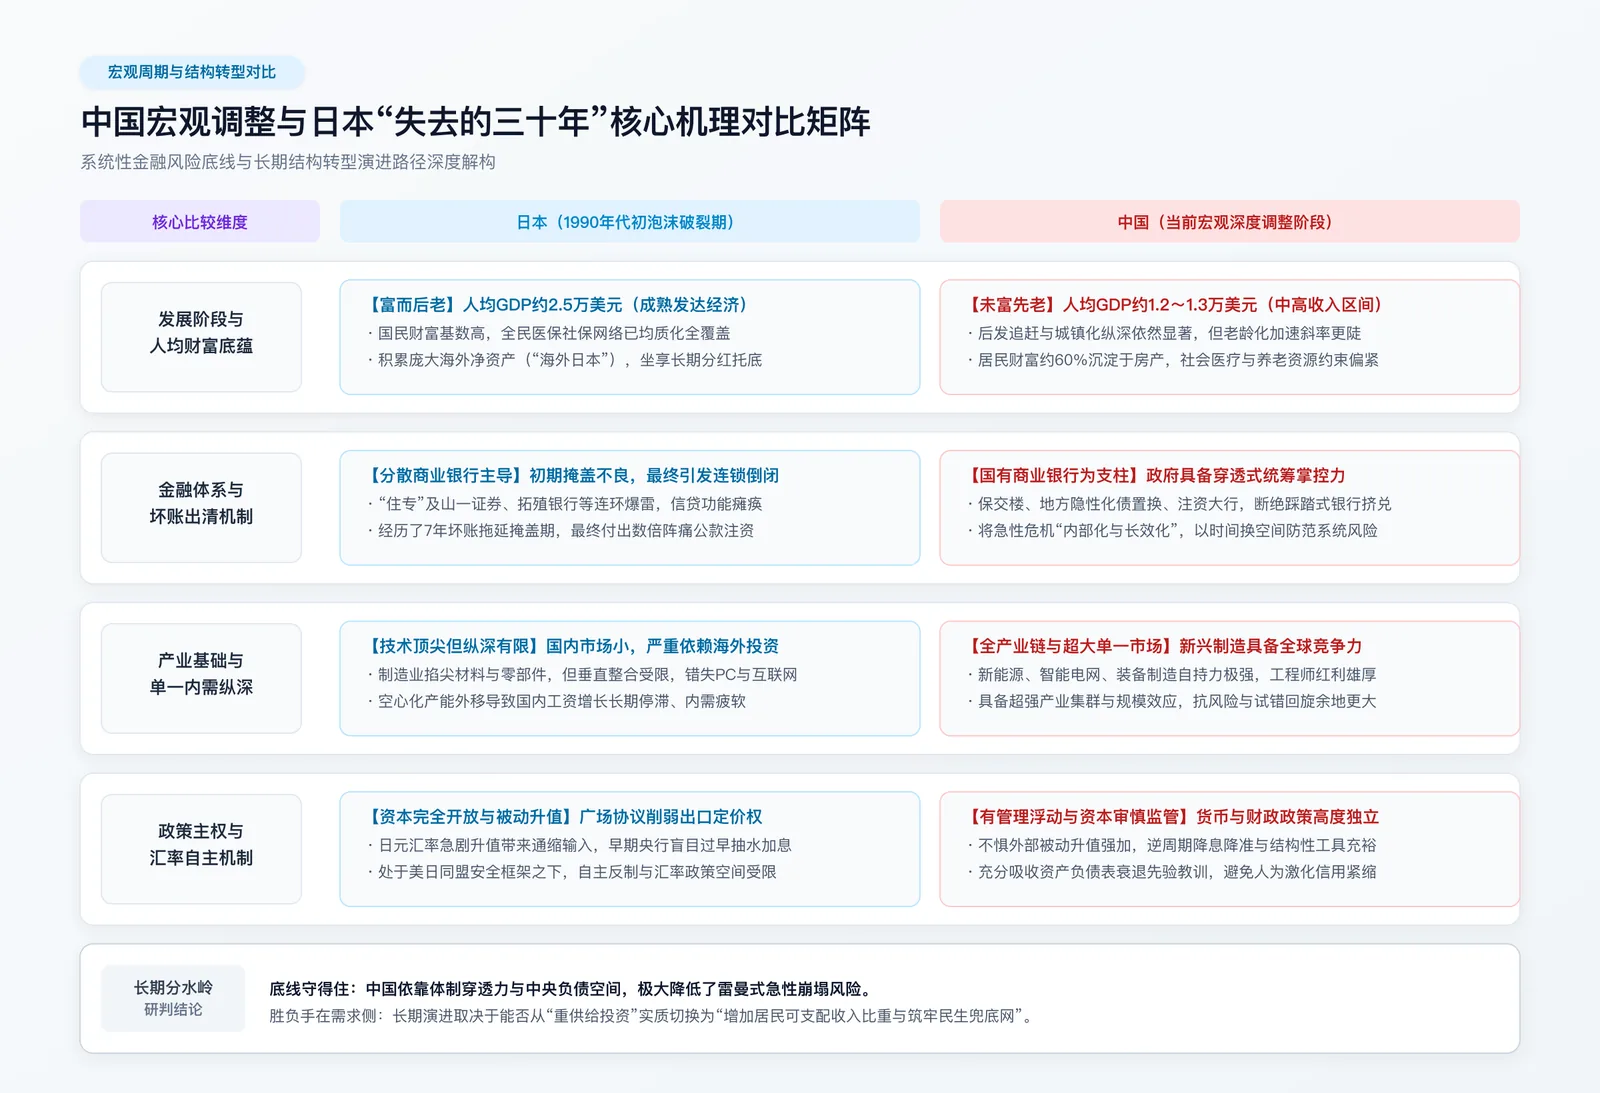
图 2:中国宏观调整与日本“失去的三十年”核心机理对比矩阵
维度对比详析
| 核心比较维度 | 日本(1990 年代初泡沫破裂期) | 中国(当前宏观深度调整阶段) | 演进差异与机制含义 |
|---|---|---|---|
| 发展阶段与人均财富 | 富而后老:人均 GDP 约 2.5 万美元,进入成熟发达经济体梯队。 | 未富先老:人均 GDP 约 1.2~1.3 万美元,处于中高收入区间。 | 日本社会保障与国民存量财富基数高;中国在工业赶超和新型城镇化纵深上空间更大,但公共社保资源的刚性承载力更紧。 |
| 金融体系与机构出清 | 分散商业银行主导:早期捂盖子拖延,最终引发大型机构连环破产。 | 大型国有商业银行为支柱:政府具备穿透式掌控力与统筹协调度。 | 中国发生踩踏式、雷曼式银行挤兑危机的概率极低;不良资产处置主要依托政策托底与债务置换展期。 |
| 产业门类与市场纵深 | 制造业技术掐尖但国内纵深有限:高度依赖资本出海与跨国投资。 | 完备工业门类与超大规模单一市场:新兴制造业具备全产业链竞争力。 | 中国产业升级具有更强的全链条自持力与国内试错规模,抗断链与抗单点冲击的回旋空间更充裕。 |
| 政策自主权与汇率机制 | 资本账户开放:广场协议后日元急剧被动大幅升值,早期政策严重滞后。 | 有管理的浮动汇率与宏观审慎管理:货币与财政政策主权高度自主。 | 中国不易受到海外资本瞬间异动与汇率被动暴升的制约,逆周期调控与结构性工具空间更为自主。 |
三、 结果会更好还是更坏?多维演进推演
未来的演进路径并非单向线性的悲观或乐观,而是呈现出鲜明的非对称特征:
1. 在哪些维度上,中国的表现大概率会更好?
- 断崖式急性金融危机底线牢固: 日本当年付出了惨痛代价——经历了 7 年坏账掩盖期后,“住专”公司暴雷,三洋证券、北海道拓殖银行、山一证券相继倒闭,金融中介功能瞬间瘫痪。 中国则通过国有控股金融体系穿透监管,实施了“保交楼”、隐性债务长效化置换、向国有大行注资等一系列政策抓手,成功将局部的急性信用违约风险“内部化”与“长效化”,牢牢阻断了系统性挤兑与债务多米诺骨牌的倒塌。
- 新兴实体产业的全球综合竞争力更具韧性: 日本在泡沫破裂后错失了 PC 与消费互联网产业浪潮,虽然在精密仪器、材料与核心零部件依然称雄,但缺少终端生态抓手。 反观中国,在新一代信息技术、新能源全产业链(光伏、储能、锂电、电动车)、智能电网与高端装备制造等领域,建立了世界领先的产业集群与工程师规模优势,实体制造业的全球出海竞争力依然具备强劲动能。
- 政策层具备长期的先验教训与防范准备: 中国经济学界与决策层对日本“失去的三十年”以及辜朝明的“资产负债表衰退”理论有着长达二十余年的深入跟踪。在防范早期过快刺破泡沫、避免复苏初期草率抽紧流动性等方面,具有极强的风险防御意识。
2. 在哪些维度上,中国面临的挑战更为严峻?
- 未富先老带来的社保底网与民生资源约束: 日本撞上老龄化高墙时,早已跻身全球最富裕经济体之列,且全民医保与养老金保障体系高度均质化,民间积累了极为庞大的海外净资产(常年坐享海外投资红利分红)。 而中国在人均收入尚未迈入发达国家门槛之前便迎来老龄化加速期。居民对远期医疗、养老以及子女教育的预防性担忧,直接锁定了边际消费意愿,导致“内需不足”具有更强的结构性粘性。
- 外部地缘战略博弈的阻力层级更高: 日本当年虽受美日经贸摩擦重击,但始终处于西方阵营安全防务框架之下,其对外技术交流与高端产业链融入并未被物理切断。 中国当前面临的则是横跨技术转让、高端半导体芯片制造设备、先进制程与关键投资的全方位封锁,依靠外部技术外溢与单边出口拉动增长的边际阻力显著加大。
- 地方“土地财政”退潮后的动能真空与财政摩擦: 过去三十年依赖的“土地出让 ➔ 城投融资 ➔ 基础设施与新城开发”模式面临长周期拐点。在新的地方主体税种与财政财权事权平衡尚未完全确立前,基层财政投资意愿与公共服务支出承载力面临阶段性压力,容易对宏观总需求形成负向收缩效应。
四、 总结与微观应对:演进分水岭与防御法则
中国宏观调整与日本衰退的可比性,本质在于两者在特定历史阶段均迎来了“房地产超级周期退潮 + 微观主体资产负债表受损 + 人口少子老龄化拐点 + 终端预期偏弱”的复合型结构拐点。
核心研判结论:
- 下限有保障:中国发生日本式“金融机构集中破产、金融功能瘫痪”的概率极低。强大的中央政府负债空间、国有银行的兜底实力以及广阔的制造业门类,决定了宏观经济具备极高的底线韧性;
- 上限看转型:长期走势的真正分水岭,在于增长动力机制能否完成实质性切换——即能否从过去的“重供给刺激、重基础设施与重资产投资”,彻底转向“提高居民可支配收入在国民收入中的比重、织密基层公共保障兜底网、释放微观消费活力”。
若分配机制改革能够攻坚突破,中国有望成功跨越中等收入转型深水区;若长期陷入单一供给端堆叠而需求侧托底不足,则可能经历较长周期的低通胀、低利率与温和增长的磨合阶段。
对于身处这一周期的微观个体而言,理解宏观底色是重构个人财务与职业规划的起点:
- 摒弃资产单边升值幻想:降低杠杆率,优先修复家庭资产负债表,保持确定性现金流;
- 警惕高风险刚兑神话:在实际利率偏高的调整周期中,本金安全高于一切虚幻的高收益;
- 夯实健康与技能自持力:在“未富先老”与制度转型的过渡期,最稀缺、最抗通缩的硬通货,始终是个人的健康资本、跨周期专业技能以及对底层趋势的独立洞察。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。