
跨国超级个体的离岸底层协议:美国号码、地址、账户与签证配置
跨国流动并不自动带来自由。在地缘博弈与反欺诈风控筑起的高墙前,美国原生电话、合规物理地址、本土银行账户与十年美签,构成了穿透数字围城、接入全球第一梯队生产力与资产网络的底层根信任。本文系统解剖四大基础设施的运作机制、阶层特权与获取难度。
核心导读:
很多初入全球旅居或跨国资产配置的人常有一种错觉,以为只要挂个代理节点、换个聊天软件,就能完成“出海”。然而,现实中的全球互联网早已被地缘合规、电信白名单与反洗钱模型切割为等级森严的数字租界。在这个秩序下,绝大多数依赖低质虚拟号和境外代理的个体,本质上只是随时可能被系统清退的“数字难民”。要在这个体系中建立真正抗脆弱的生存与财富底座,必须握有四枚打入核心系统的根信任针脚:美国原生电话、合规物理地址、本土银行账户以及十年有效美签。
它们表面上横跨通信、物流、金融与出入境四个截然不同的维度,但在数字化协同视角下,它们是一个不可分割的“离岸数字主权闭环”。本文逐一解剖其底层逻辑、运作机理与真实的获取难度。
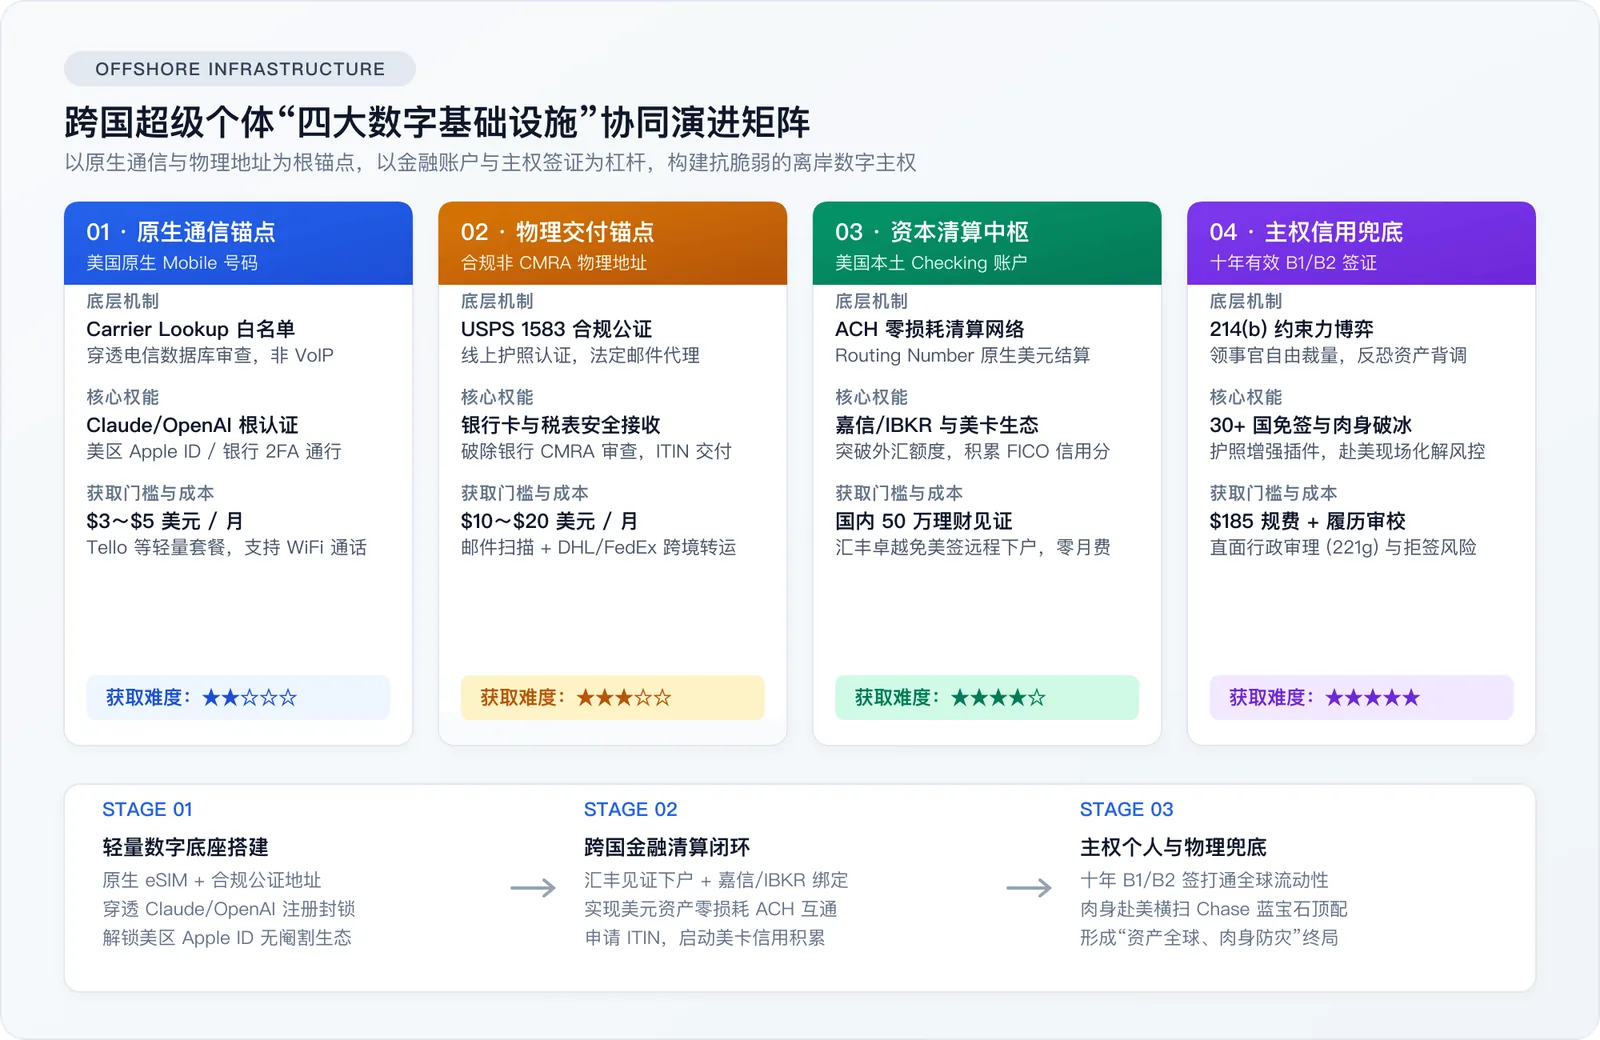
一、 为什么将它们定义为“数字基础设施”?
所谓“基础设施”,意味着它是所有高阶活动得以展开的底层地基,而不是锦上添花的可选配件。
当我们在讨论调用全球前沿大模型(Claude、OpenAI)、构建美区 Apple ID 原生软件生态、跨国配置美债与指数基金、或是规划环球自由流动时,最大的阻力往往不是高昂的费用,而是无处不在的“黑盒风控”。
硅谷实验室与华尔街金融机构筑起的高墙,其鉴权体系高度依赖一整套成熟的本地信任链路。四大要素在系统中各自承担着不可替代的锚定角色:
| 基础设施 | 核心本质 | 系统定位 | 不可替代的战略价值 |
|---|---|---|---|
| 美国原生号码 | 通信与风控锚点 | 数字身份的神经末梢 | 穿透电信运营商数据库审查(Carrier Lookup),成为顶级 AI 鉴权、美区生态与银行 2FA 的根信任。 |
| 美国合规地址 | 物理与法律锚点 | 实体世界的合规落脚点 | 支撑银行反洗钱与非居民身份审查,确保实体金融卡片、ITIN 税务信件与官方凭证安全送达。 |
| 美国银行账户 | 资本与清算中枢 | 资金流动的血液循环 | 借助 Routing Number 接入 ACH 清算网络,实现美元资产零损耗调度,激活高收益美卡信用生态。 |
| 美国十年签证 | 主权信用与物理兜底 | 终极通行证与机动杠杆 | 全球 30 多个国家和地区的通行放大器,赋予个体肉身赴美化解极端金融风控与线下破冰的底牌。 |
这四个支点层层嵌套。缺少任何一环,跨国个体的数字架构都会出现致命短板,随时面临账号封禁、资金冻结或物理受困的系统性风险。
二、 原生通信锚点:美国电话号码与电信黑盒风控
在所有数字准入机制中,手机号码往往是第一道也是最隐蔽的门槛。
1. 穿透电信白名单的 Carrier Lookup
很多人以为手机号只是接收短信验证码的管道,因而大量使用 Google Voice、TextNow 等免费或低成本工具。但在主流科技平台与金融巨头的反欺诈模型眼中,号码之间存在着严密的“信用阶级”。
以 Twilio、Telesign、Neustar 为代表的底层电信查询服务,会在用户提交号码的毫秒级时间内返回该号段的属性数据:
- VoIP(虚拟网络电话):长期被自动化脚本、爬虫与黑灰产用于批量注册。绝大多数一线科技产品(如 Anthropic 旗下的 Claude)与商业银行,直接在网关层拒发验证码,强行提交往往导致关联注册信息被系统永久拉黑;
- 非核心地区号段:受制于跨国出口管制与反欺诈合规,许多非欧美号段在初始风控模型中会被直接降权,面临无休止的人机验证死循环;
- 美国原生 Mobile(移动蜂窝网络):直接归属于 T-Mobile、AT&T 或 Verizon 的真实物理基站。这类号码在反欺诈库中具备最高的初始信任分值,能畅通无阻地穿透严苛审计。
2. 核心权能落地
- 解锁顶级 AI 生产力:Anthropic 对注册环境的审查堪称业内最严,拥有一个合规的原生 Mobile 号码,是顺畅激活 Claude 完整功能与自主任务(Computer Use)的前提;
- 美区 Apple ID 原生生态:将原生号码绑定为双重认证(2FA)的受信任电话,能够彻底洗净“批量注册小号”的嫌疑,使美区账号享有与本土真实设备同等的风控待遇;
- 金融 2FA 防失联:许多美国传统大行(如 Chase、Citi)在进行高风险转账或设备变更时,严禁向 VoIP 发送验证码,原生号码是保证海外资金操作不被锁死的唯一生命线。
3. 获取难度与破局解法
- 难度评级:★★☆☆☆(2/5,资金门槛极低,关键在于认知差与设备适配)
- 破局成本:每月仅需 $3~$5 美元。
- 实操路径:选择正规的美国虚拟运营商(MVNO,如 Tello 或 Ultra Mobile PayGo)。凭借非国行手机的 eSIM 功能,在国内或海外均可纯线上点亮一张原生 T-Mobile 网络的移动卡。配合设备端的 Wi-Fi Calling 功能,无需支付高昂的国际漫游费,即可在全球任意网络环境下 7×24 小时免费收发短信与通话。
三、 物理交付锚点:美国合规地址与抗审查空间
互联网看似消除了距离,但在严苛的法律与金融监管面前,物理空间依然是信任的基石。
1. 为什么纯数字资产极度依赖物理信函?
金融机构与政府部门受制于反洗钱法(AML)与《美国爱国者法案》,必须要求客户提供经得起交叉验证的物理居住或经营地址。更为关键的是,核心资产的实体交付仍然高度依赖传统纸质邮政系统:
- 高级金融卡片:汇丰、运通(Amex)、大通(Chase)的金属借记卡与高端信用卡,必须寄往合法实体地址;
- 政府税务原件:向美国国税局(IRS)申请非居民个人纳税人识别号(ITIN)后,下发的正式确认函(CP565 表格)只以纸质平信形式投递;
- 合规调查函件:银行若对账户交易产生疑虑,往往会向登记地址投递确认函,长期无法妥投将直接触发账户限制。
2. USPS 数据库的隐性阶层与 CMRA 陷阱
获取一个美国地址看似简单(网上随处可见转运公司),但美国邮政(USPS)维护着一个极度庞大的地址属性数据库。在这个库中,地址被明确划分为:
Residential(真实个人住宅)Commercial(商业写字楼)CMRA(商业邮件接收机构,Commercial Mail Receiving Agency)
许多人随便租用一个廉价转运仓地址,该地址在 USPS 数据库中早已被标记为 CMRA。当申请人将此类地址填入 Chase、Capital One 或顶级券商的开户表单时,系统在后台对碰地址库后,会瞬间秒拒开户申请,或者要求申请人提供近 3 个月该地址名下的“水电燃气账单(Utility Bill)”。对于身处境外的非居民而言,这一要求几乎是无法逾越的死胡同。
3. 获取难度与破局解法
- 难度评级:★★★☆☆(3/5,中等,难点在于甄别地址纯净度与法定认证流程)
- 破局成本:地址租赁费约每月 $10~$20 美元,辅以必要的国际快递转运费。
- 实操路径:
- 必须签署并完成 USPS Form 1583(商业邮件代收法定授权书)。目前主流平台均支持通过远程视频公证(如 Notarize、NotaryCam),申请人凭护照与人脸识别即可合规完成法定鉴证;
- 优先筛选那些未被成千上万黑产滥用、在 USPS 数据库中未被重度标记为 CMRA 的服务商,或在前期阶段通过可信的独立住宅渠道代收关键信件;
- 收到重要卡片或税务原件后,要求服务商拆除原始平信外包装,集中打包通过 DHL 或 FedEx 国际快递转运回常住地,确保高价值凭据万无一失。
四、 资本清算中枢:美国银行账户与美元资产闭环
资产如果不能在一个高流动性、抗管制的成熟法币体系内自主循环,个体就始终暴露在单一主权体系的汇率波动与资本管制风险之下。
1. 为什么第三方虚拟钱包成不了压舱石?
很多出海新手习惯将资金停留在 Wise 或各类跨境收款工具中。这类工具本质上是持有支付牌照的金融科技公司(Fintech),而非具备联邦存款保险(FDIC)承保的真正商业银行:
- 风控极度敏感:虚拟钱包极易因单笔资金来源异常或跨国登录波动而触发冻结,申诉周期极其漫长;
- 功能严重阉割:缺少本土原生账户的完整功能,无法作为美国三大信用局(Experian、Equifax、TransUnion)沉淀信用的有效抓手,更无法撬动高阶的美卡生态。
2. ACH 清算网络与外汇突围
一个拥有正规 Routing Number(路由代号) 与 Checking Account 的美国本土银行账户,是真正意义上的全球清算中枢:
- 无损接入核心资本市场:与美国一线券商(嘉信理财 Charles Schwab、盈透证券 IBKR)绑定后,出入金全部走 ACH 自动化清算通道,零手续费、秒级到账;
- 投资收益体内循环:海外美股分红、美债利息及远程商业收入直接沉淀在美元体系内,完全绕开国内个人每年 5 万美元结售汇的额度束缚;
- 美卡信用的发动机:美国信用卡体系是全球权益与返现的绝对天花板。要申请顶级运通卡或大通蓝宝石卡,前置条件必须拥有一个能设置自动还款的美国本土 Checking 账户。
3. 获取难度与破局解法
- 难度评级:★★★★☆(4/5,中高难度,分化极大,资金门槛或合规门槛二选一)
- 破局路径:
- 路径 A(外资行跨国合规见证 - 阻力最小的黄金通道): 以 汇丰银行(HSBC) 为例,依托其“一地卓越,全球卓越”机制,在中国大陆存入 50 万人民币理财资产达标卓越理财(Premier),即可由境内客户经理(RM)协助,合规见证开立汇丰美国(HSBC US Premier)账户。全程不需要美签、不需要赴美、不需要 SSN,终身免除美方每月 $50 美元的账户管理费,两地同名账户划转资金秒级到账且零手续费。
- 路径 B(肉身赴美开立本土大行): 持旅游签证肉身入境,前往全美网点密集的大银行(如 Bank of America 或 Chase)实体分行,携带护照、签证、国内地址账单与现金存款面签开户。但该路径要求高昂的差旅成本与面对面的英文合规应答。
- 核心红线:美国银行对快进快出、非同名资金大额进出以及加密货币(Web3/P2P)交互采取零容忍态度。一旦触发反洗钱警报被“杀全家(Shutdown)”,银行会直接单方面销户并邮寄美元余额支票,在境外兑付此类支票成本极高。
五、 主权信用杠杆:美国十年签证与终极肉身兜底
如果说电话、地址和银行账户解决了“数字化”的生存问题,那么一张印在护照上的美国十年有效签证(B1/B2),则是将这种生存空间拓展到物理维度的终极安全气囊。
1. 214(b) 条款下的制度性博弈
根据《美国移民与国籍法》第 214(b) 条款,所有非移民签证申请人在进入领事馆的那一刻起,在法律层面即被假定具有移民倾向。申请人必须在短短两三分钟的窗口期内,依靠无懈可击的履历、资产证明与自信沉稳的当面陈述,推翻这一有罪推定,证明自己在母国拥有牢不可破的社会与经济纽带。
正因这种高度依赖签证官个人自由裁量的机制,加上近年来复杂多变的地缘政治背景,使得美签成为全球最难获取的非移民签证之一。特定理工科背景的行政审理(221g Check)、不可逆的拒签记录,以及五眼联盟国家之间的数据共享,让这张贴纸具备了极高的博弈成本。
2. 为什么说它是必不可少的数字基础设施?
很多人难以理解:既然已经在远程实现了数字化办公,为什么还要费尽心力去拿一张签证?
-
全球免签通行的乘数放大器(Visa Free Multiplier): 持有一本普通护照在国际机动性上往往处处受限,但一旦附带有效的美国十年签证,其行动半径瞬间呈指数级扩张。申请人可直接免签入境或落地签畅行全球近 30 个国家与地区(涵盖墨西哥、秘鲁、巴拿马、菲律宾、阿尔巴尼亚等数字游民聚集地及交通枢纽)。这让跨国旅居者无需在每一次出行前陷入繁杂的办签泥潭;
-
线下肉身破冰与极端风险兜底: 线上通道永远存在局限。当某家顶级银行的线上网银因突发风控被锁定、客服要求必须携带证件去实体柜台核验身份时;或者当你想申请摩根大通的顶级信用卡,必须肉身面签时,拥有随时订一张机票飞抵纽约或旧金山的分行直接坐在客户经理面前解决问题的能力,是终结一切线上黑盒封锁的最强手段;
-
至高无上的跨国信用背书: 在许多国际金融机构和离岸监管机构眼里,能够合法持有美国长期签证并保持良好出入境记录的个体,意味着其个人背景已经受过了全球最严苛的反恐与资产洗钱审查,其整体信誉等级会被系统默认调高。
-
难度评级:★★★★★(5/5,最高等级,充满不可控的主观裁量与地缘政治风险)
六、 进阶演进路线:从数字难民到主权个人
四大数字基础设施绝非一日建成,更不应各自为政。最优的落地策略是分阶段推进,让前期资产为后续步骤赋能:
阶段一:轻量破冰 · 数字底座搭建(第 1~2 个月)
- 目标:以极低资金投入,破除主流科技平台的地域歧视。
- 动作:通过海外在线渠道点亮一张原生美国移动卡(如 Tello eSIM,每月仅需 $5 美元),同步租用一个经 USPS 1583 公证的合规地址。
- 产出:彻底穿透 Claude、OpenAI 等前沿生产力工具的风控拦截,搭建纯净的美区 Apple ID 生态,配置底层金融 2FA。
阶段二:金融入海 · 美元清算闭环(第 3~6 个月)
- 目标:切断对单一法币清算通道的绝对依赖,沉淀离岸财富。
- 动作:通过国内合规外资行(如汇丰卓越理财)完成跨境见证,远程开立美国 Checking 账户;将账户与嘉信理财、IBKR 打通,实现美股美债投资收益的无损调度;申请 ITIN 并建立首笔美国信用记录。
- 产出:建立零摩擦的美元清算管道,彻底打破年度结售汇限制,开始向美国三大信用局沉淀 FICO 信用分。
阶段三:物理兜底 · 主权自由成型(第 6~12 个月)
- 目标:打通全球物理流动性,构筑跨国资产与身份防灾矩阵。
- 动作:规划并拿下十年有效 B1/B2 签证;利用美签赋能的免签政策开启多国旅居;凭借积累的成熟信用分申请 Chase 蓝宝石等高端美卡,享受顶级商旅积分与全球保险保障。
- 产出:形成“通信无封锁、资产在离岸、消费走积分、肉身随时动”的闭环状态。
七、 结语:在中心化规则中打造个人方舟
跨国超级个体或 FIRE 旅居者所追求的自由,从来不是建立在虚无缥缈的口号之上,而是建立在对全球现有规则的深度理解与精密利用之中。
无论是美国原生号码背后的电信白名单、物理地址背后的邮政数据库,还是银行账户背后的 ACH 清算网、十年签证背后的主权背书,它们本质上都是这个时代最核心的“中心化信任协议”。
认清这些机制的运作方式,穿透信息不对称,用最小的成本依次把这四根针脚钉入全球基础设施之中,不是为了崇拜某个体系,而是为了在这个充满地缘不确定性的世界里,为自己的数字生活与家庭资产建立一道坚实的安全气囊。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。