
亚马逊AI烧钱与三大航司亏损:2200亿算力豪赌和重资产困局
亚马逊Q3营业利润创281亿美元新高、AWS猛增39.3%,却因2200亿美元算力开支致自由现金流转负424亿美元遭抛售;同期中国三大航司营收破4052亿元却净亏84.35亿元。同属重资产,前者凭5780亿美元积压订单锁定定价权,后者却困于航油、美元债与高铁替代死局。
图 1:亚马逊西雅图总部地标球体建筑(The Spheres)街景纪实——2026年10月底三季报季,亚马逊以全年2200亿美元现金资本开支强攻AI算力基建,而传统航空重资产却深陷边际成本锁死的存量泥潭。
2026年10月底的三季报披露季,太平洋两岸同时迎来重资产商业模式的残酷审判。亚马逊第三季度营业利润创下281亿美元历史新高、AWS云业务狂飙39.3%,股价却因全年2200亿美元算力资本开支导致过去12个月自由现金流转负至-424亿美元,在盘前重挫7.07%;而在国内民航市场,国航、东航与南航前三季度总营收高达4052.41亿元,归母净利润却合计巨亏84.35亿元,每运送一名旅客账面倒贴22.7元。同属高强度资本消耗,算力基建与航空运输在定价权与现金流转化率上走向了截然不同的宿命。
一、华尔街的现金流惊魂:281亿营业利润为何掩盖不住-424亿的自由现金流赤字?
翻开亚马逊于2026年10月29日披露的2026年第三季度(截至2026年9月30日)财报,损益表与现金流量表之间呈现出极度撕裂的张力。
从经营基本面审视,这家西雅图科技巨头交出了一份极具统治力的成绩单。第三季度亚马逊总净销售额同比增长12%(剔除9亿美元不利汇率影响后增长13%)至2019亿美元,较2025年同期的1802亿美元稳步扩张,仅略低于华尔街一致预期的2022亿美元。更具含金量的是盈利能力的跃升:全集团单季营业利润同比暴涨61%至281亿美元(2025年Q3为174亿美元),营业利润率从上年同期的11.4%攀升至创纪录的13.9%。尽管单季净利润同比微降约2%至206.9亿美元(约207亿美元,稀释后每股收益1.89美元,低于市场预期的1.97美元及上年同期的1.95美元),但这主要源于2025年第三季度基期包含了对Anthropic投资录得的95亿美元税前公允价值收益。此外,高毛利的广告服务营收同比增长11%~12%至196亿美元(上年同期为177亿美元),订阅服务营收亦增至140亿美元(上年同期为126亿美元)。
真正的增长引擎依然是云计算霸主Amazon Web Services(AWS)。2026年第三季度,AWS净销售额同比加速增长39.3%(四舍五入为39%)至460亿美元(精确值为459.84亿美元,2025年Q3为330.06亿美元),年化营收运行率高达1840亿美元。这是AWS连续第6个季度实现增速加快,并创下近5年来的最快增长纪录。在盈利端,AWS单季斩获178亿美元营业利润(同比增长55%~56%,2025年Q3为114亿美元),营业利润率从上年同期的34.6%进一步拉升至38.7%,以不到全集团四分之一的营收体量,贡献了全集团约63%的营业利润。
然而,二级市场的反馈却异常冰冷。10月29日亚马逊股价收盘下跌4.25%至243.79美元(前一日收盘为254.60美元),随后在10月30日美股盘前交易中再度大跌7.07%至226.55美元。坊间舆论一度传出“亚马逊AI投资折戟、云计算需求见顶”的误读,但穿透现金流量表便会发现,触发华尔街量化模型抛售的真正引信,是那张天文数字般的资本开支(CapEx)账单。
为了扩建AI数据中心、部署自研芯片(Trainium与Graviton)及配套电力基础设施,亚马逊在2026年第三季度单季购置物业与设备的现金支出同比暴增120%至773亿美元(2025年Q3为351亿美元)。拉长至过去12个月(TTM)维度,其物业与设备购置总额已飙升至2152亿美元,较上年同期的1201亿美元大增79%(净购置额同比增加948亿美元),管理层更在财报中明确维持2026全年现金资本开支约2200亿美元的指引。
正是这场史无前例的算力基建狂飙,直接击穿了当期自由现金流防线:尽管亚马逊过去12个月的经营现金流同比增长29%至1683亿美元,但在扣除巨额资本开支后,过去12个月自由现金流(FCF)由上年同期的净流入148亿美元,剧烈逆转为净流出-424亿美元,现金流正负翻转幅度高达约570亿美元。华尔街的短期抛售,本质上是对“-424亿美元自由现金流赤字何时迎来折旧与回报拐点”的贴现率重估,而非对业务增长的否定。
二、四千亿营收倒贴八十四亿:三大航司“越飞越亏”的损益表解剖
就在华尔街为亚马逊2200亿美元算力账单争论不休的同一周,大洋彼岸的A股市场披露了中国国航(601111.SH)、中国东航(600115.SH)与南方航空(600029.SH)的2026年第三季度报告。与部分自媒体渲染的“民众不出门坐飞机导致航司亏损”截然相反,三大航司面临的是一场典型的“高营收、高客流、深亏损”结构性悖论。
2026年前三季度(1—9月),中国国航、中国东航、南方航空三家国有航空巨头营业收入全线实现正增长,合计总营收高达4052.41亿元(逼近4052亿元大关)。然而,这四千亿元级别的庞大现金流水穿过损益表后,归母净利润却合计巨亏84.35亿元(部分机构按四舍五入口径统计为84.26亿元)。若按前三季度平均客运量折算,三大航每将一名旅客送达目的地,账面就要倒贴约22.7元。
更令市场警觉的是第三季度单季表现。每年第三季度的暑运向来是民航业全年最肥美的盈利窗口,但在2026年第三季度,三大航的旺季造血能力几乎全线失守:
- 中国国航:前三季度实现营业收入1409.63亿元(同比增长8.58%),归母净利润为-20.15亿元,扣非净利润为-27.24亿元。在第三季度旺季,国航营收虽同比增长5.35%至516.95亿元,但单季归母净利润仅录得2.71亿元,同比暴跌92.64%;扣非净利润更是缩水至约6274.5万元,同比锐减98.28%。
- 中国东航:前三季度实现营业收入1170.66亿元(同比增长10.01%),归母净利润为-21.15亿元,扣非净利润为-32.56亿元。第三季度单季营收同比增长8.18%至428.32亿元,但归母净利润仅剩0.64亿元(即6400万元),同比暴跌98.19%;若剔除非经常性损益,其Q3单季扣非净利润实际亏损约-5900万元(同比下滑101.86%)。
- 南方航空:作为机队规模最大的航司,前三季度实现营业收入1472.12亿元(同比增长6.93%),归母净利润却巨亏-43.05亿元,扣非净利润亏损达-55.90亿元,亏损额居三大航之首。即便在第三季度暑运高峰,南航单季营收微增2.26%至525.33亿元,依然录得归母净亏损-6.09亿元、扣非净亏损-8.80亿元,成为三大航中唯一在Q3旺季直接陷入单季净亏损的巨头。
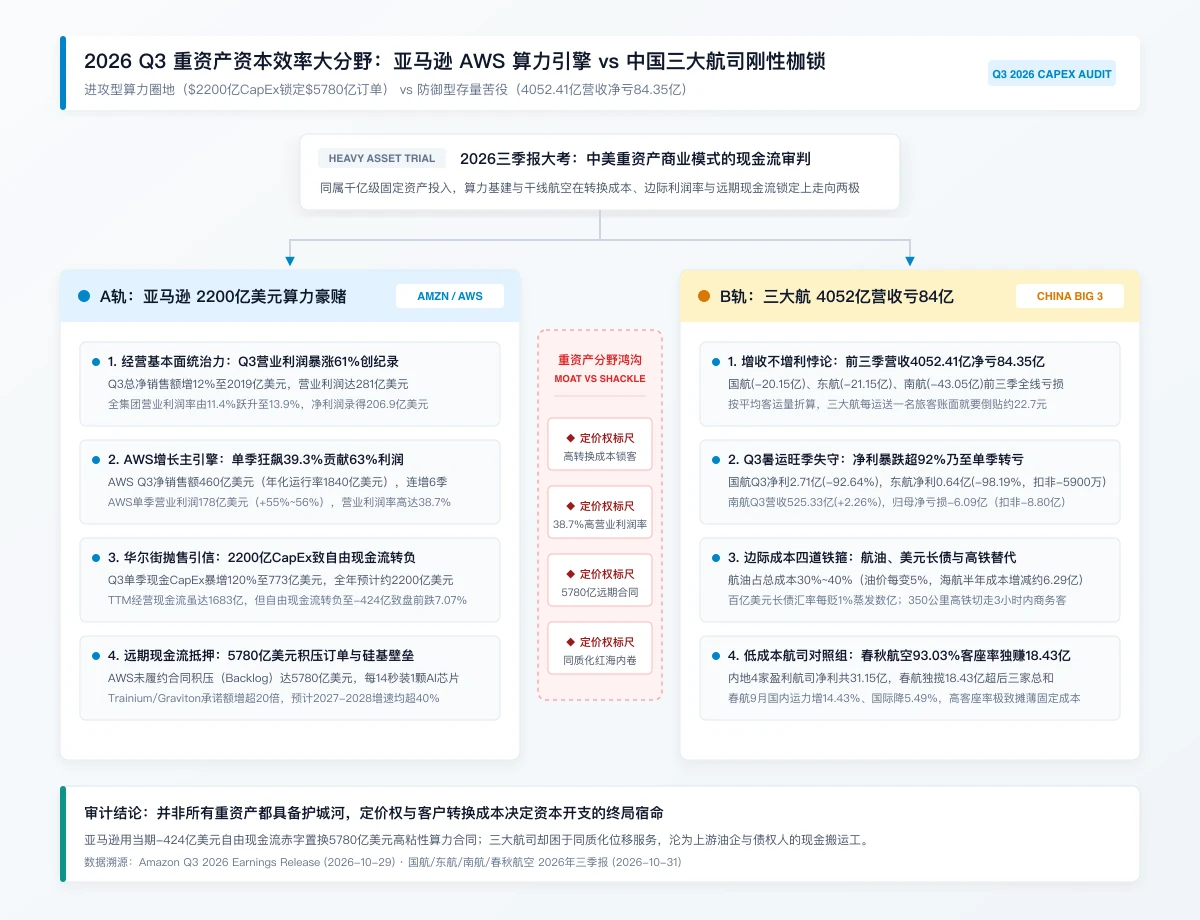
图 2:重资产商业模式的双轨分化——亚马逊AWS以高强度前置CapEx换取38.7%高营业利润率与5780亿美元合同积压,而三大航司则困于刚性成本与定价权流失的负向循环。
将亚马逊与国内主流航司的核心财务切片置于同一张审计台账下,两种重资产模型的效率鸿沟一目了然:
| 审计主体 | 2026核心营收指标(同比增速) | 2026核心盈利/利润率表现 | 资本开支 / 运力与资产负债表特征 | 商业模式定性 |
|---|---|---|---|---|
| 亚马逊集团 (AMZN) | Q3净销售额 2019亿美元(+12%) | Q3营业利润 281亿美元(+61%),营业利润率 13.9%;净利润 206.9亿美元 | Q3现金CapEx 773亿美元(+120%),全年预计 2200亿美元;TTM自由现金流 -424亿美元 | 科技重资产基建期(高经营现金流支撑前置扩产) |
| 亚马逊 AWS 云业务 | Q3净销售额 460亿美元(+39.3%),年化运行率 1840亿美元 | Q3营业利润 178亿美元(+55%~56%),营业利润率高达 38.7% | 未履约合同积压(Backlog)达 5780亿美元;每 14秒 安装一颗AI加速器 | 进攻型算力圈地(强定价权、高转换成本) |
| 中国国航 (601111.SH) | 前三季度 1409.63亿元(+8.58%);Q3单季 516.95亿元(+5.35%) | 前三季度归母净利 -20.15亿元;Q3单季净利 2.71亿元(-92.64%) | 9月国际运力同比增长 14.2%;受航油、美元长债及短途商务线分流双重挤压 | 传统干线航空重资产(旺季利润极度摊薄) |
| 中国东航 (600115.SH) | 前三季度 1170.66亿元(+10.01%);Q3单季 428.32亿元(+8.18%) | 前三季度归母净利 -21.15亿元;Q3单季净利 0.64亿元(-98.19%),扣非 -5900万元 | 9月国际运力同比增长 13.77%;旅客周转量增速略慢于运力投放,客座率微降 | 传统干线航空重资产(扣非口径旺季亏损) |
| 南方航空 (600029.SH) | 前三季度 1472.12亿元(+6.93%);Q3单季 525.33亿元(+2.26%) | 前三季度归母净利 -43.05亿元;Q3单季归母净利 -6.09亿元 | 9月国际运力同比增长 8.37%;宽体机与长航线固定折旧及航油成本负担最重 | 传统干线航空重资产(旺季单季净亏损) |
| 春秋航空 | 聚焦国内高密度价格敏感型航线 | 前三季度归母净利 18.43亿元(-21.08%),蝉联内地最赚钱航司 | 9月国内运力增 14.43%、国际运力降 5.49%,客座率维持 93.03% 极高水位 | 极致低成本航空模型(单一机型、高客座率) |
三、锁死边际成本的四道铁箍:航油、美元债、高铁3小时圈与春航反差
为什么三大航司在客流熙攘、总营收突破4052.41亿元的景气表象下,依然逃不出“每运一名旅客倒贴22.7元”的亏损泥淖?穿透民航业的成本核算体系,四道刚性铁箍死死锁住了大型全服务航司的单位可用座公里成本(CASK)。
第一道铁箍是高企的航油成本。 在航空公司的成本结构中,航油支出常年占据总营业成本的30%至40%(三至四成)。受中东地缘战事延宕影响,2026年国际原油及航空煤油价格长期处于高位运行区间,直接吞噬了机票销售的毛利空间。以海航控股披露的敏感性测算为例,按照上半年运营情况推算,航油价格每变动5%,航司半年度营业成本就会相应增减约6.29亿元。当上游油价维持刚性高位,而下游机票价格因消费降级与同行竞价难以同步提价转嫁时,航司实际上沦为了上游能源巨头的“现金搬运工”。
第二道铁箍是高利率周期下的美元租赁负债与汇兑损耗。 民航业是典型的美元负债密集型行业,机队引进高度依赖跨境融资租赁与经营租赁。在全球高利率环境下,经营租赁客机的利息支出直接计入当期财务费用,大幅推高了固定财务成本;与此同时,航司每背负100亿美元级别的长债,人民币兑美元汇率每贬值1%,账面上就会凭空蒸发数亿元人民币的非经常性收益。
第三道铁箍是时速350公里高铁网络对黄金商务线的物理替代。 过去二十年间,京沪、沪广、成渝等干线的短途高频公商务旅客,曾是三大航司利润率最丰厚的现金牛。然而,随着时速350公里的复兴号高密度成网,华东、华中与华南干线原本4至8小时的地面车程被彻底压缩至3小时以内。高铁在准点率、市区通达性与票价稳定性上的优势,永久切走了对时间敏感的短途商务客群。失去短途高毛利航线庇护的三大航,被迫将宽体机与过剩运力向高弹性的中长途旅游线或国际航线转移——2026年9月,国航、东航、南航的国际运力分别同比增长14.2%、13.77%和8.37%,但东航与南航的旅客周转量增速仍略慢于运力投放步伐,导致客座率承压下滑。这种供给侧运力结构错配与价格内卷,与当前传统制造业现金流与产能出清所经历的资产负债表修复困局如出一辙。
第四道铁箍则是国有骨干航司的公共服务属性与管理刚性。 不同于纯粹以利润最大化为唯一目标的民营商业机构,国有三大航承担着维持国家干支线航空网络通达性的公共职能,即便面对部分长期亏损的西部偏远航线或国际战略航线,仍须保持常态化执飞。在国企混改隔离墙与基本面考核的双重制度框架下,航线网络刚性叠加庞大的机队维护与人力开支,使得三大航极难在行业逆风期迅速削减固定成本。
最具说服力的对照组来自民营低成本航司。2026年前三季度,内地仅有的四家盈利航司归母净利润总和约为31.15亿元(同比亦出现腰斩):其中春秋航空以18.43亿元归母净利润(同比下降21.08%)蝉联内地最赚钱航司;海航控股以8.20亿元归母净利润(同比下降71.18%)位列第二;吉祥航空和华夏航空归母净利润分别为3.27亿元(同比下降69.94%)和1.25亿元(同比下降79.78%),后三家盈利航司的利润总和(约12.73亿元)尚不及春秋航空一家。
春秋航空之所以能在全行业寒冬中独揽18.43亿元净利润,核心秘诀在于对运力流向与单位成本的极致裁切:2026年9月,春秋航空与吉祥航空果断收缩溢价受阻的国际线(国际运力分别同比下降5.49%和1.24%),将国内运力分别同比拉升14.43%和15.36%,从而将客座率死死锚定在93.03%和87.65%的极高水位。靠单一窄体机队压降维修成本、取消免费餐食与行李额度、精准收割价格敏感型大众旅游客群,春秋航空证明了在缺乏溢价空间的存量市场中,唯有将边际成本压缩到极致才能守住正现金流。
四、进攻型算力圈地 vs 防御型存量苦役:重资产定价权的终极分野
同样是在资产负债表左端堆积千亿级别的固定资产,为什么华尔街60位分析师在亚马逊盘前暴跌7.07%之后,依然给出高达332.41美元的平均目标价(较盘前价226.55美元留有巨大溢价空间),而传统航空重资产却长期在低估值泥潭中挣扎?
答案藏在资本开支所构筑的“护城河转换成本”与“远期合同锁定能力”之中。
亚马逊CEO Andy Jassy在财报电话会上披露了一组极具视觉冲击力的工程数据:目前AWS的数据中心平均每14秒就安装并点亮一颗AI加速器(AI accelerator),其自研芯片(Graviton与Trainium)的客户承诺采购规模同比增长超过20倍,且商业化变现确定性更高的AI推理(Inference)负载已占据AWS AI总营收的一半以上。这种以每14秒一颗芯片的速度在物理世界浇筑硅基壁垒的进程,恰恰印证了物理世界的硬核防线在算力时代的演进——决定科技巨头终局座次的不再是轻资产流量戏法,而是重资产电力设施、数据中心机柜与定制硅片的规模化交付能力。
更重要的是,亚马逊的2200亿美元资本开支并非盲目豪赌,而是有高达5780亿美元的AWS未履约合同积压订单(Backlog,同比实现三位数百分比增长)作为远期现金流抵押。一旦全球企业客户将核心业务系统、专有数据湖与AI推理工作流迁移至AWS的Trainium芯片架构上,极高的迁移成本便会自动转化为长期的定价权(体现为AWS高达38.7%的营业利润率)。基于这一深厚积压订单,亚马逊不仅给出了2026年第四季度净销售额2400亿至2470亿美元(同比增长12%~16%)、营业利润285亿至335亿美元(2025年Q4为250亿美元)的稳健指引,Jassy更公开预计AWS在2027年和2028年的营收增速均将突破40%,并在未来5至10年内成长为年营收超过1万亿美元的超级业务体。
反观传统全服务民航业,一架波音或空客客机无论由哪家航司执飞,为旅客提供的物理位移服务都高度同质化。旅客在订票软件上只需指尖滑动,就能因为几十元的差价毫无粘性地切换承运人。上游被国际油价(30%~40%成本占比)与飞机制造商寡头垄断锁死成本,中游背负高息美元债务,下游又遭遇350公里时速高铁的降维截流与同业价格战——在缺乏产品差异化与客户锁定机制的赛道里,重资产投入非但不能构成排他性壁垒,反而会异化为沉重的折旧与利息枷锁。
2026年10月底的这两份三季报,为所有商业观察者与投资者完成了一次教科书式的资产审计:并非所有重资产都值得长期溢价。用当期-424亿美元的自由现金流赤字去置换5780亿美元高粘性算力合同与38.7%的营业利润率,是拥有定价权的“进攻型算力圈地”;而在同质化红海中背负巨额飞机租赁负债、创造4052.41亿元营收却倒赔84.35亿元,则是丧失定价权后的“防御型存量苦役”。在资本回报率的铁律面前,没有护城河的重资产扩张,终究只是替上游供应商与债权人打工的账面繁华。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。