
标普500定投扣除下行逢低买入收益测算与衰退期现金流破局
通过对标普500指数过去40年(1986–2026)的量化回测,拆解扣除经济下行期逢低买入对定投年化IRR与期末财富终值的真实冲击;并针对普通人衰退期现金流断裂的现实痛点,提供代扣池与反向阶梯定投等抗脆弱破局方案。
核心导读: 长期定投标普 500 指数,若因畏惧衰退或现金流中断而完全扣除下行周期的逢低买入,资产的账面年化回报率(IRR)依然能维持在 8.5%~11% 的长期企业内生增长区间;但在 20 至 40 年的时间跨度下,期末总资产终值将发生 15%~25% 的不可逆缩水。在震荡大横盘周期中,失去下行低吸更是会让定投沦为跑输通胀的无息借贷。面对普通人“衰退期劳动收入与资产价格同频双杀”的现实困境,唯有重构现金流拓扑、建立独立的熊市弹药代扣池,方能实现真正的抗脆弱穿越。
图 1:纽约证券交易所核心交易大厅与标普 500 指数长期资本定价现场
长期定投标普 500 指数(S&P 500)被广泛视为微观个体积累核心资产、追求 FIRE 时间主权与财务自由 的标准范式。然而,在真实的宏观经济波动中,一个极具争议的核心命题始终困扰着投资者:如果把定投组合中“在经济下行周期与熊市深坑中逢低买入”的那一部分筹码完全扣除,整个投资组合最终还能保住多少收益?
这一测算的意义不仅在于厘清定投超额收益的数学来源,更在于直面现实世界最冷峻的冲突:金融教科书默认投资者拥有“无限永续的稳定现金流”,而现实中的普通人,其劳动收入却往往与宏观周期深度绑定——经济衰退的钟声一响,降薪、裁员与资产缩水往往同步降临,导致定投被迫断供。
一、 标普 500 指数 40 年真实历史周期量化实测(1986–2026)
为了得出具有严密统计学意义的结论,我们以标普 500 全收益指数(包含股息再投资)过去 40 年的月度回测数据为基准(设定每月基准定投 1,000 美元;下行期未投入资金按年化 3% 短期无风险利率贴现为现金)。我们将全天候机械定投与剔除下行买入的策略置于三大典型历史跨度中展开对比:
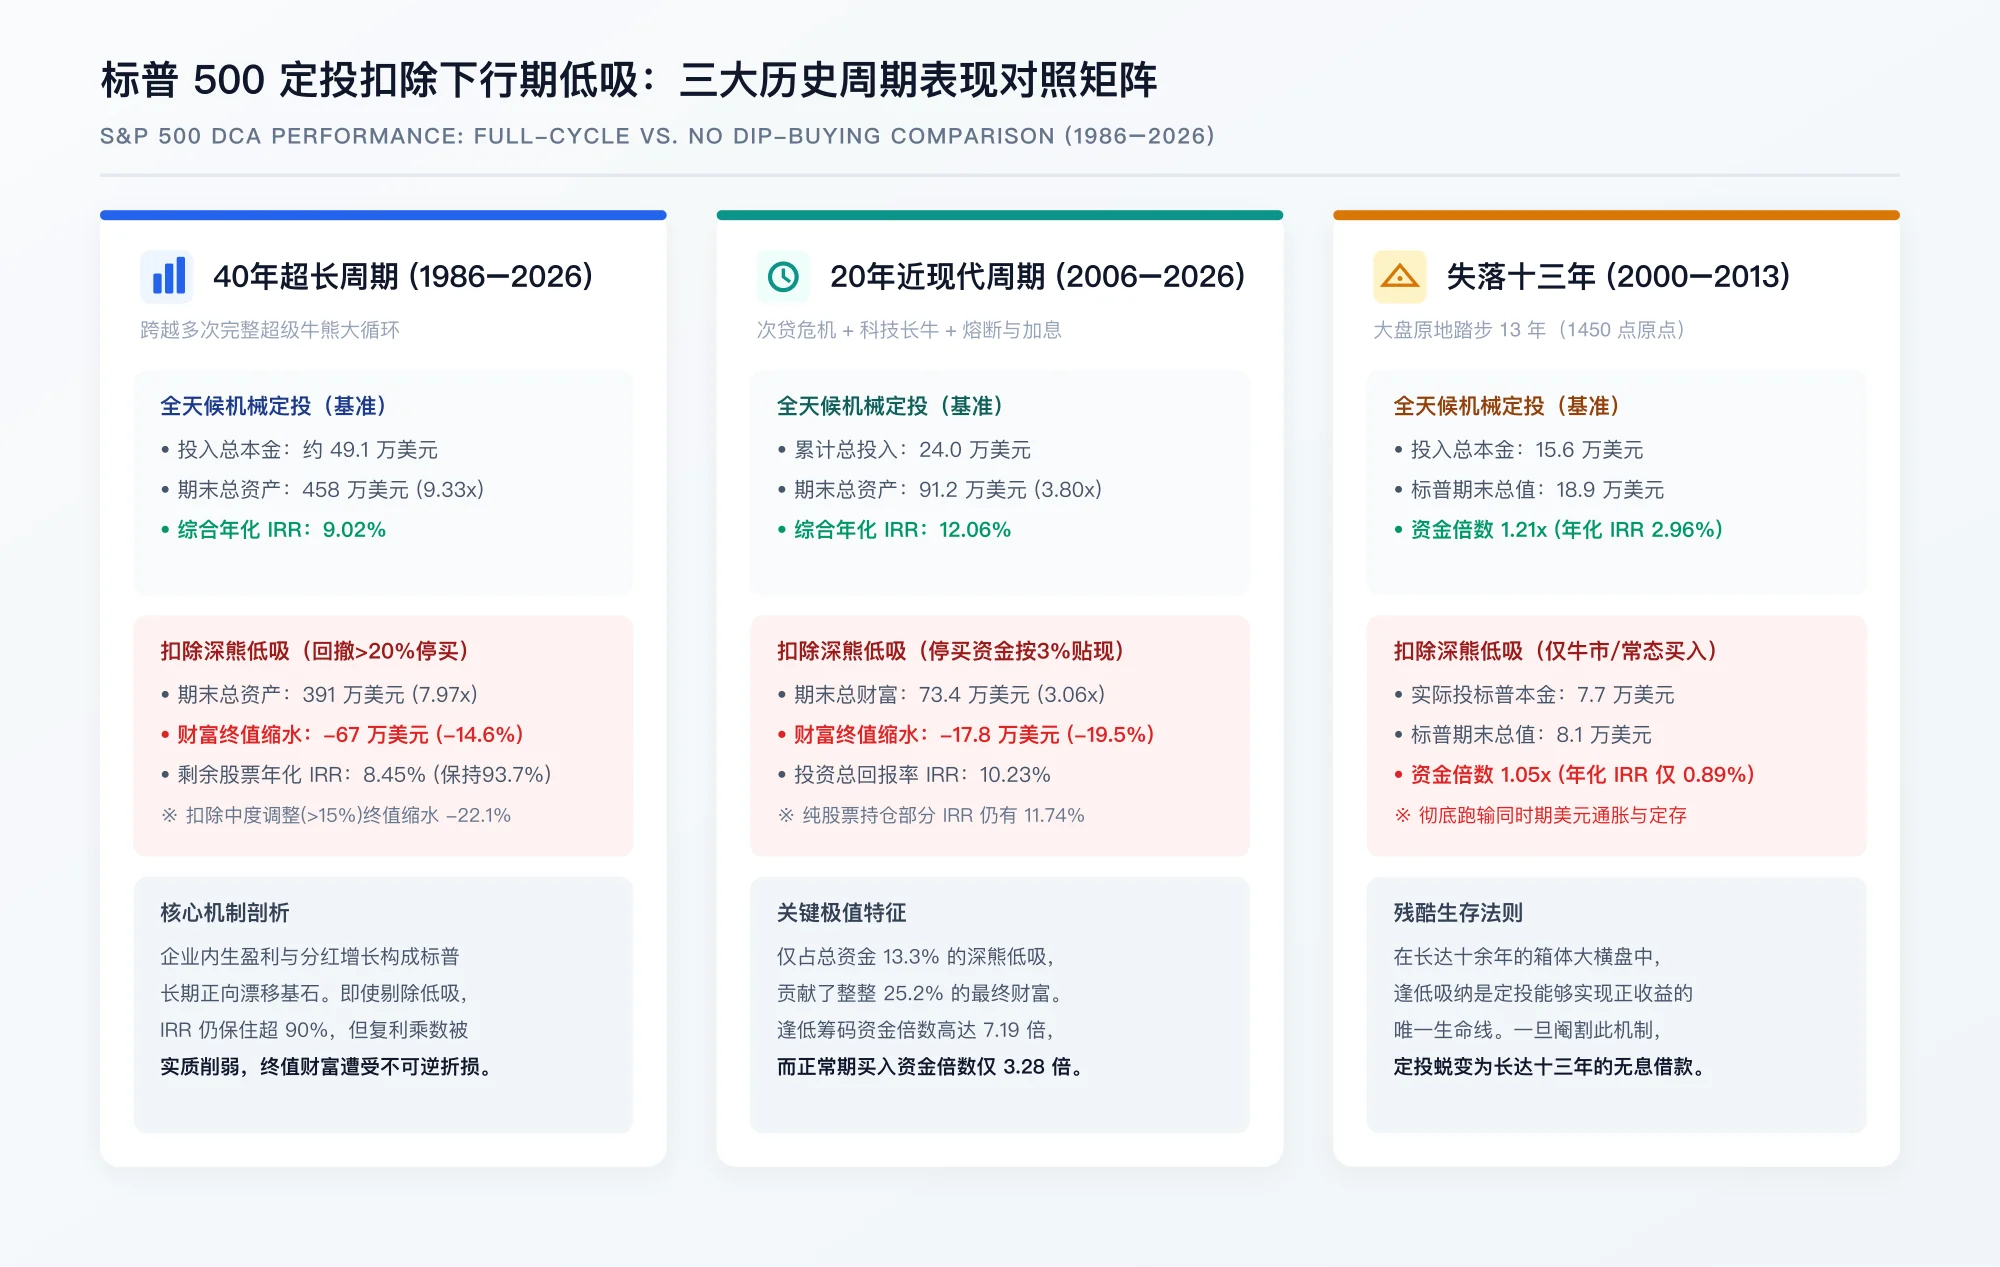
图 2:标普 500 定投在三大历史周期下的年化回报率与终值保持度对照
1. 过去 20 年现代周期(2006–2026):极端危机的极值贡献
过去 20 年跨越了 2008 年次贷危机、2020 年流动性挤兑熔断以及 2022 年美联储激进加息引发的深度技术性熊市。
在此区间内,若将“下行周期”严格定义为指数自历史高点回撤超过 20% 的深熊期,符合该条件的买入月份仅占全部定投月份的 13.3%:
| 投资策略与资金形态 | 累计投入总本金 | 标普股票资产终值 | 闲置无风险现金(3%) | 期末总财富终值 | 资金总倍数 | 综合年化 IRR | 相对基准折损度 |
|---|---|---|---|---|---|---|---|
| 基准:全天候机械定投 | $240,000 | $912,460 | $0 | $912,460 | 3.80x | 12.06% | 基准线 |
| 扣除下行买入(停买存现金) | $240,000 | $682,478 | $51,705 | $734,183 | 3.06x | 10.23% | -19.5% (-$17.8万) |
| 仅看扣除后实际投进标普的股票 | $208,000 | $682,478 | — | $682,478 | 3.28x | 11.74% | 保持 97.3% |
回测数据揭示了一个极不对称的财富规律:在过去 20 年中,仅占总资金 13.3% 的“深熊买入”,最终创造了 25.2% 的财富总额。
逢低买入筹码的资金倍数高达 7.19 倍,而扣除下行期后在常态与繁荣期买入的筹码倍数仅为 3.28 倍。
2. 过去 40 年超长周期(1986–2026):内生正向漂移的托底效应
将观察窗口拉长至 40 年,样本完整吸收了 1987 年“黑色星期一”、2000 年互联网泡沫破裂、次贷危机以及后疫情时代的科技革命:
- 全天候机械定投(基准):40 年累计投入 49.1 万美元,期末总资产达到 458 万美元(资金倍数 9.33 倍,综合年化 IRR 为 9.02%);
- 扣除深熊买入(回撤 > 20% 停买,占比 18.3% 的月份):期末总资产缩水至 391 万美元(资金倍数 7.97 倍,综合年化 IRR 为 8.45%),绝对财富净减少 67 万美元(-14.6%);
- 扣除中度调整买入(回撤 > 15% 停买,占比 26.3% 的月份):期末总资产进一步缩水至 357 万美元(资金倍数 7.27 倍,综合年化 IRR 为 8.12%),绝对财富净减少 101 万美元(-22.1%)。
3. 极端检验:“失落的十三年”(2000–2013)大横盘检验
若想看清下行低吸对定投体系的真正分量,必须审视美股历史上最严峻的震荡周期——2000 年初标普点位约为 1,450 点,历经两轮腰斩式股灾后,直到 2013 年初点位依然徘徊在 1,450 点附近,整整 13 年指数在宏观层面原地踏步:
| 策略执行形态 | 实际投资标普本金 | 标普期末总资产值 | 资金增值倍数 | 年化复合收益率 (IRR) |
|---|---|---|---|---|
| 坚持每月全天候定投 | $156,000 | $189,516 | 1.21x (+21.5%) | 2.96% |
| 扣除深熊下行期买入 | $77,000 | $81,106 | 1.05x (+5.3%) | 0.89% |
在长达 13 年的磨人震荡市中,逢低买入是定投能够实现正收益的唯一生命线。一旦将下行期的低吸彻底剥离,剩余资金的年化回报率直接暴跌至 0.89%,不仅彻底跑输同期通胀,更沦为极度低效的沉淀资金。
二、 为什么扣除逢低买入,伤害会如此隐蔽而巨大?
许多投资者直觉上认为,既然美股长期向上,那么在下跌时暂停定投“等行情企稳再买”似乎是合理的避险操作。但量化结果证明,这种行为会对复利引擎造成隐蔽而致命的物理损伤。
1. 非线性的“单位筹码捕获能力”
定投在底层数学逻辑上是一个非线性的“份额收集器”:
标普 500 指数在 5,000 点时,每月投入 1,000 美元仅能换取 0.20 份指数份额; 当市场遭遇系统性冲击回调 40% 回落至 3,000 点时,同样的 1,000 美元能收集到 0.33 份指数份额(筹码捕获密度激增 66%)。
在整个宏观牛熊周期中,深度下行阶段的时间跨度通常仅占 15%~20%,但正是这极窄的低估值窗口,赋予了单笔资金成倍的份额收集杠杆。一旦将这一部分扣除,投资者的综合持仓成本将被硬生生锚定在历史估值中枢甚至高位区域,丧失了在均值回归时爆发式放大资产总值的基石。
2. 股市先行于现实经济,深坑是暴力反弹的唯一温床
普通投资者选择在下行期暂停定投,大多是因为直观感受到了实体经济的寒冬:企业财报暴雷、高管减持、失业率攀升与消费疲软。
然而,资本市场的定价逻辑从来不是宏观现实的同频镜像。资产价格的底部往往领先宏观经济基本面底部 6 至 9 个月:
- 当经济恶化的恐慌情绪蔓延至峰值时,头部成分股的企业盈利预期往往已被充分贴现,指数在市场最绝望的灰暗期便已悄然完成筑底;
- 扣除下行期买入的投资者,不仅错失了估值最低廉的买点,更几乎注定会完整踏空随后展开的 30%~50% 第一波报复性估值修复,最终只能在经济数据完全确认复苏后,被迫在次高位重新“高价接盘”。
三、 衰退期现金流断裂:破解普通人的“同频双杀”困境
上述量化数据虽然清晰,但它直接撞上了现实世界最冷峻的屏障:衰退时期恰恰是普通人现金流最紧张的时期。
现代资产定价理论假设个人投资者拥有“永续、外生且稳定的法币现金流”;但对于依靠工资生存的个体而言,人力资本(薪资收入)本身就是一种高 Beta 的顺周期资产。正如在次贷危机与住房抵押贷款体系剖析中所展现的传导路径,当系统性衰退降临,裁员、降薪、高刚性房贷支出与资本市场暴跌往往在同一时间节点汇流。
若在繁荣期盲目把定投扣款拉至极限,衰退期必然陷入“不仅无钱逢低加仓,甚至被迫在资产腰斩深坑割肉还债”的流动性绞杀。要打破这一宿命,必须重构现金流拓扑结构:
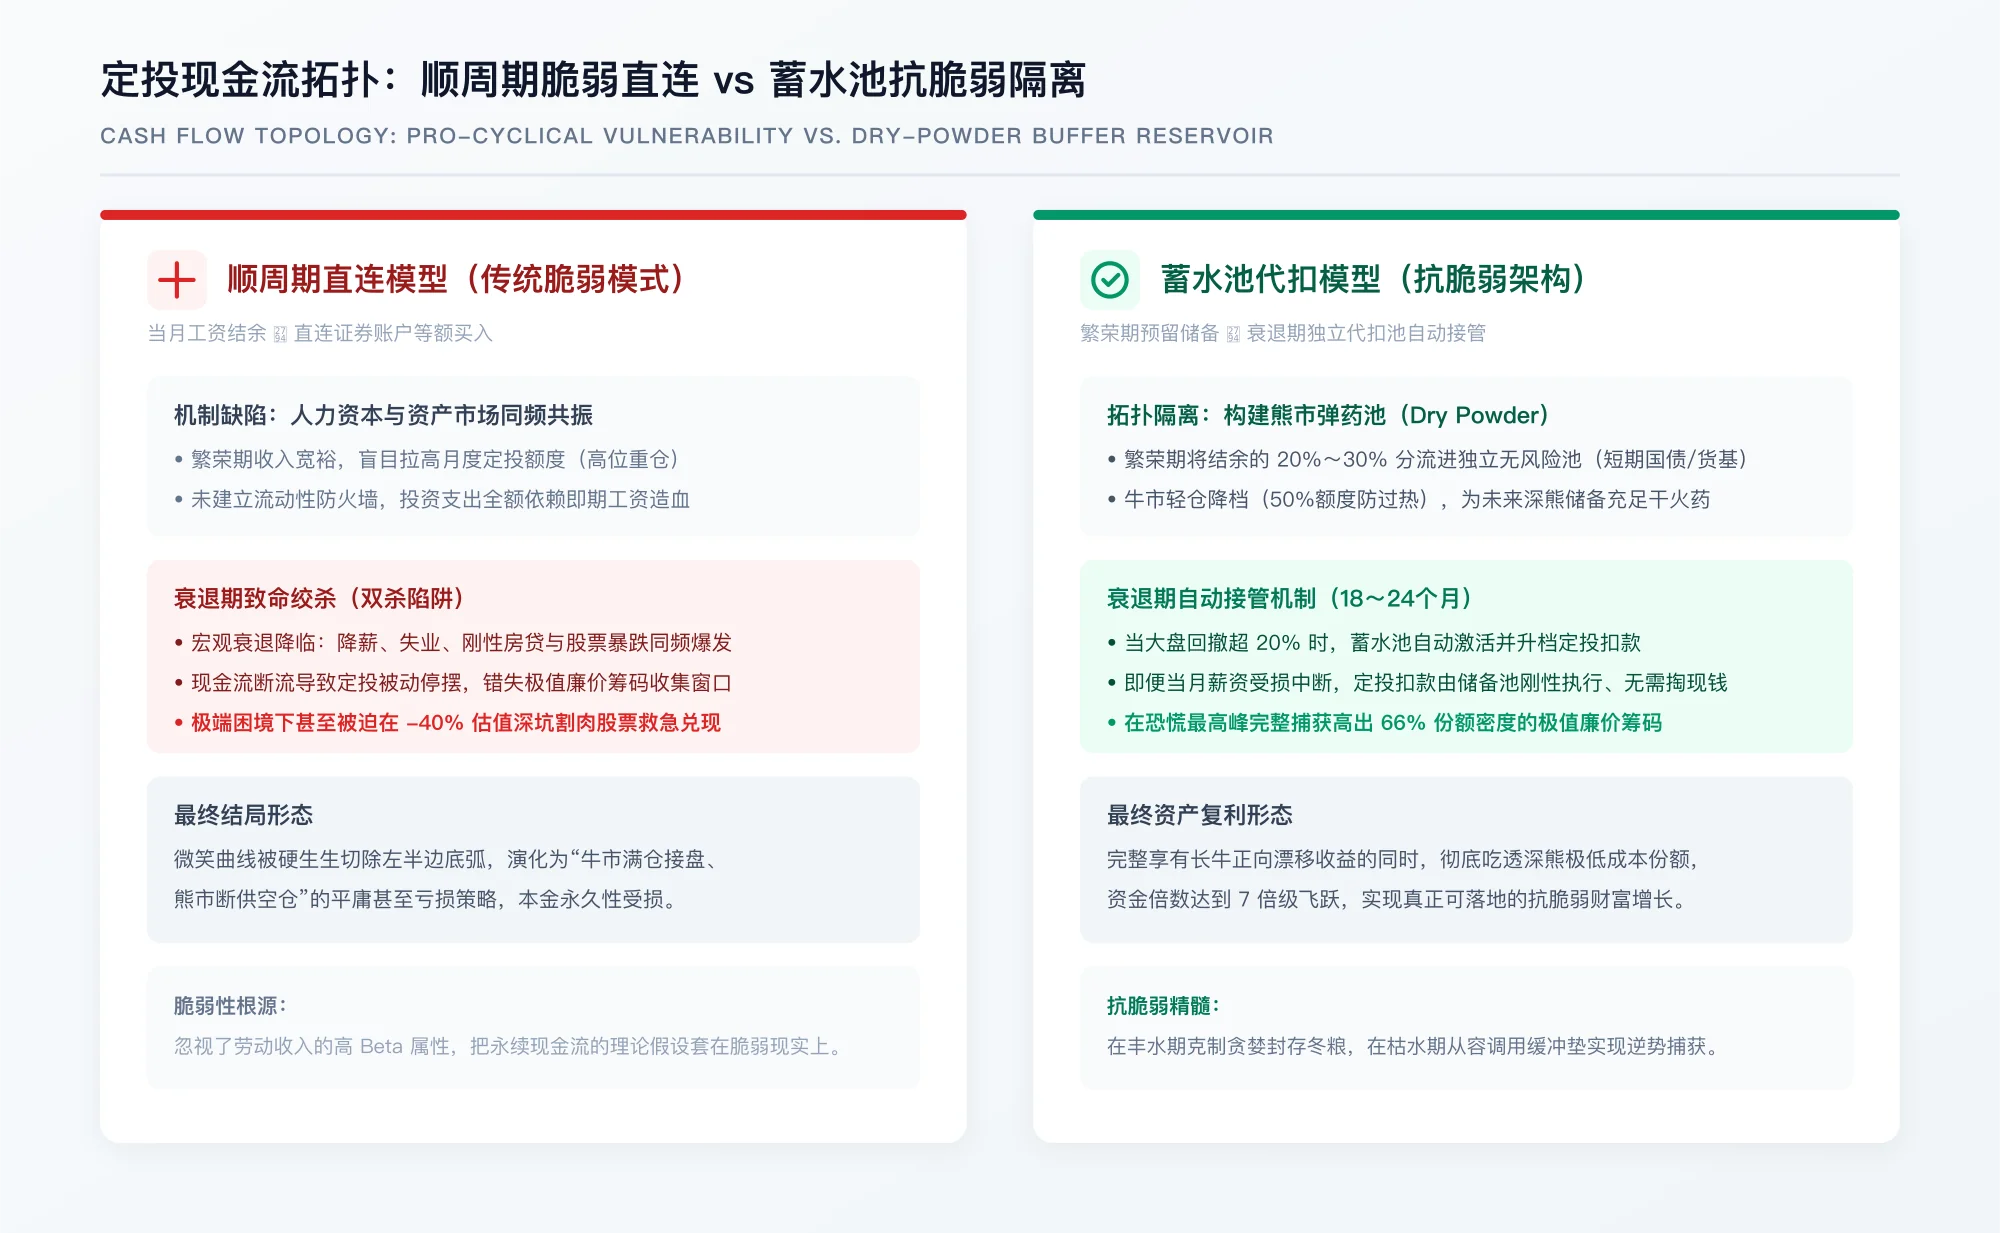
图 3:顺周期脆弱直连与蓄水池抗脆弱隔离的定投现金流拓扑对比
1. 架构破局:建立独立的“下行期弹药代扣池”(Dry Powder)
绝大多数定投计划之所以破产,根源在于通道设计严重缺乏防御冗余——投资者将“当月工资结余”直接连接到了“当月证券定投”。一旦工资造血能力受损,定投网络瞬间休克。
抗脆弱的现金流设计必须引入物理缓冲隔离:
【蓄水池隔离拓扑】
- 顺周期蓄水:在经济繁荣或常态牛市中,严禁将当月多余结余 100% 倾泻入定投资产。强制将结余的 20%~30% 隔离分流至独立的“熊市代扣蓄水池”(只配置超短期无风险国债或现金管理工具);
- 逆周期代扣:该蓄水池的核心职能,是在宏观指标确认深度回撤(如指数自高点跌破 20%)且自身劳动现金流受损时,全自动接管定投账户 18~24 个月的固定扣款。
通过这一机制,投资者无需在衰退期忍受降薪压力去苦苦硬挤定投资金,因为在牛市阳光普照时,你已经提前为最寒冷的冬夜预付了廉价筹码的入场门票。
2. 规则破局:反向阶梯定投(牛市轻仓降档,熊市升档重仓)
机械等额定投是懒惰者的折中妥协。在面对强周期波动时,更为稳健的资本配置方式是采用反向阶梯法:
- 估值处于历史中枢偏上或创出新高时(常态期):主动调降当期定投档位至基准的 50%(例如原定月投 5,000 元,实投 2,500 元),其余 2,500 元自动注入代扣蓄水池。此举不仅不会显著损耗长期复利,反而能有效压制泡沫期的整体风险敞口;
- 指数回撤跨越 20% 技术性熊市线(深度下行期):自动升档激活。此时即使当月工资出现缩水,依托代扣池内储备的干火药,定投额度可平稳升至 100% 甚至 150%。
在牛市留足子弹,在熊市才不至于砸锅卖铁。
3. 杠杆与生存底线:筑牢“非工作生存月数”防火墙
资本市场最残酷的惩罚往往降临在两类人身上:在牛市盲目放大财务杠杆的人,以及在熊市被迫兑现流动性的人。
在按照 FIRE 资产配置与现金流实操手册 铺设权益类资产定投网络之前,首要前置防线是确立至少 12 至 18 个月的无收入净生存备用金。这笔资金必须与任何投资账户建立不可逾越的物理隔离。若连生活基本盘的抗震荡冗余尚不齐备,强行推进高比例权益定投无异于刀口舐血——因为流动性断流的概率,将在衰退期被放大至极致。
4. 最底线的防守铁律:可以“断供”,誓死“不断仓”
如果最恶劣的极端压力测试在现实中真实上演:代扣池耗尽,个人职业遭遇不可抗力停摆,确实再无余力投入哪怕一分钱进行逢低买入,投资者必须死守最后的防守底线:
在深度衰退期被迫停止新增买入,损失的仅仅是未来 15%~20% 的财富增厚空间; 但在深度衰退期被迫割肉清仓既有筹码,损失的则是过去数年积累的全部复利底仓与未来重返上升周期的入场资格。
从过去 40 年的数据印证可知,即便在历次经济危机与熊市暴跌中一份不买,只要做到底仓一股不抛、始终保持在场,依靠标普 500 成分股企业强大的自我造血与内生盈利修复能力,存量股票资产依然能够维系 8.5%~11% 的长期复利增长。定投最彻底的破局与生还,从来不是在下行期如何搏杀,而是无论环境如何恶劣,绝不在估值深渊被动割肉。
四、 跨周期配置的机制总结
拆解标普 500 指数定投扣除逢低买入的收益演化,为长期资本规划确立了三条硬核事实:
- 收益率底线仍在:即使完全剔除下行期的低吸操作,美股依托其底层大型跨国公司的长期盈利增长与通胀传导 Beta,依然能为存量资产提供约 9% 的年化复利底色,定投不会退化为亏损资产;
- 财富终值的实质折损:放弃下行期买入意味着主动切除了“非对称份额收集”的核心利刃,期末财富总额将承担 15%~25% 的永久性缩水;若在长周期震荡横盘市中,更会面临长达十余年跑输通胀的平庸回报;
- 胜负手在于丰水期的资产负债表隔离:定投的终局胜负从来不在熊市深坑中能承受多大心理折磨,而在于牛市阳光普照时,是否具备克制梭哈的清醒,提前在干燥的地窖里封存足额的冬粮。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。