
耐克的系统性偏航与物理纠错:从激进DTC神话到重构实体常识
公众眼中的断崖式下滑,本质上是过去五年间激进直营、研发边缘化与组织错配在资产负债表上的集中兑现。从 2026 财年最新财务与渠道切片,复盘老将埃利奥特·希尔接棒后的纠偏深水区。
核心导读:
在资本市场与大众感知中,耐克(Nike)似乎是在过去一两年内“突然失速”的:2024 年 6 月单日股价重挫近 20%、市值蒸发逾 280 亿美元、全年营收指引大幅下修,随即引发前首席执行官约翰·多纳霍(John Donahoe)黯然去职。
但在跨国实体制造与零售分销的实务中,年营收接近五百亿美元的全球巨头不存在真正的“突发猝死”。公众眼中的断崖式下滑,本质上是过去五年间激进推行直接面对消费者(DTC)战略、研发体系边缘化与快消矩阵组织错配,在资产负债表与物理渠道上的集中兑现。
站在 2026 财年的节点回看,老将埃利奥特·希尔(Elliott Hill)接棒后的纠偏已经进入最痛苦的深水区:渠道可以向分销商低头重构,但失去的黄金货架、被透支的经典鞋款溢价,以及中底材料研发不可逾越的物理周期,正在让耐克按月结清迟到的账单。
一、 渠道自我阉割:激进 DTC 与货架物理真空
2020 年,拥有纯互联网与软件咨询背景的约翰·多纳霍(前 eBay 掌门人)接掌耐克,随即在全公司强势推行名为“加速直接面对消费者”(Consumer Direct Acceleration, CDA)的激进战略。
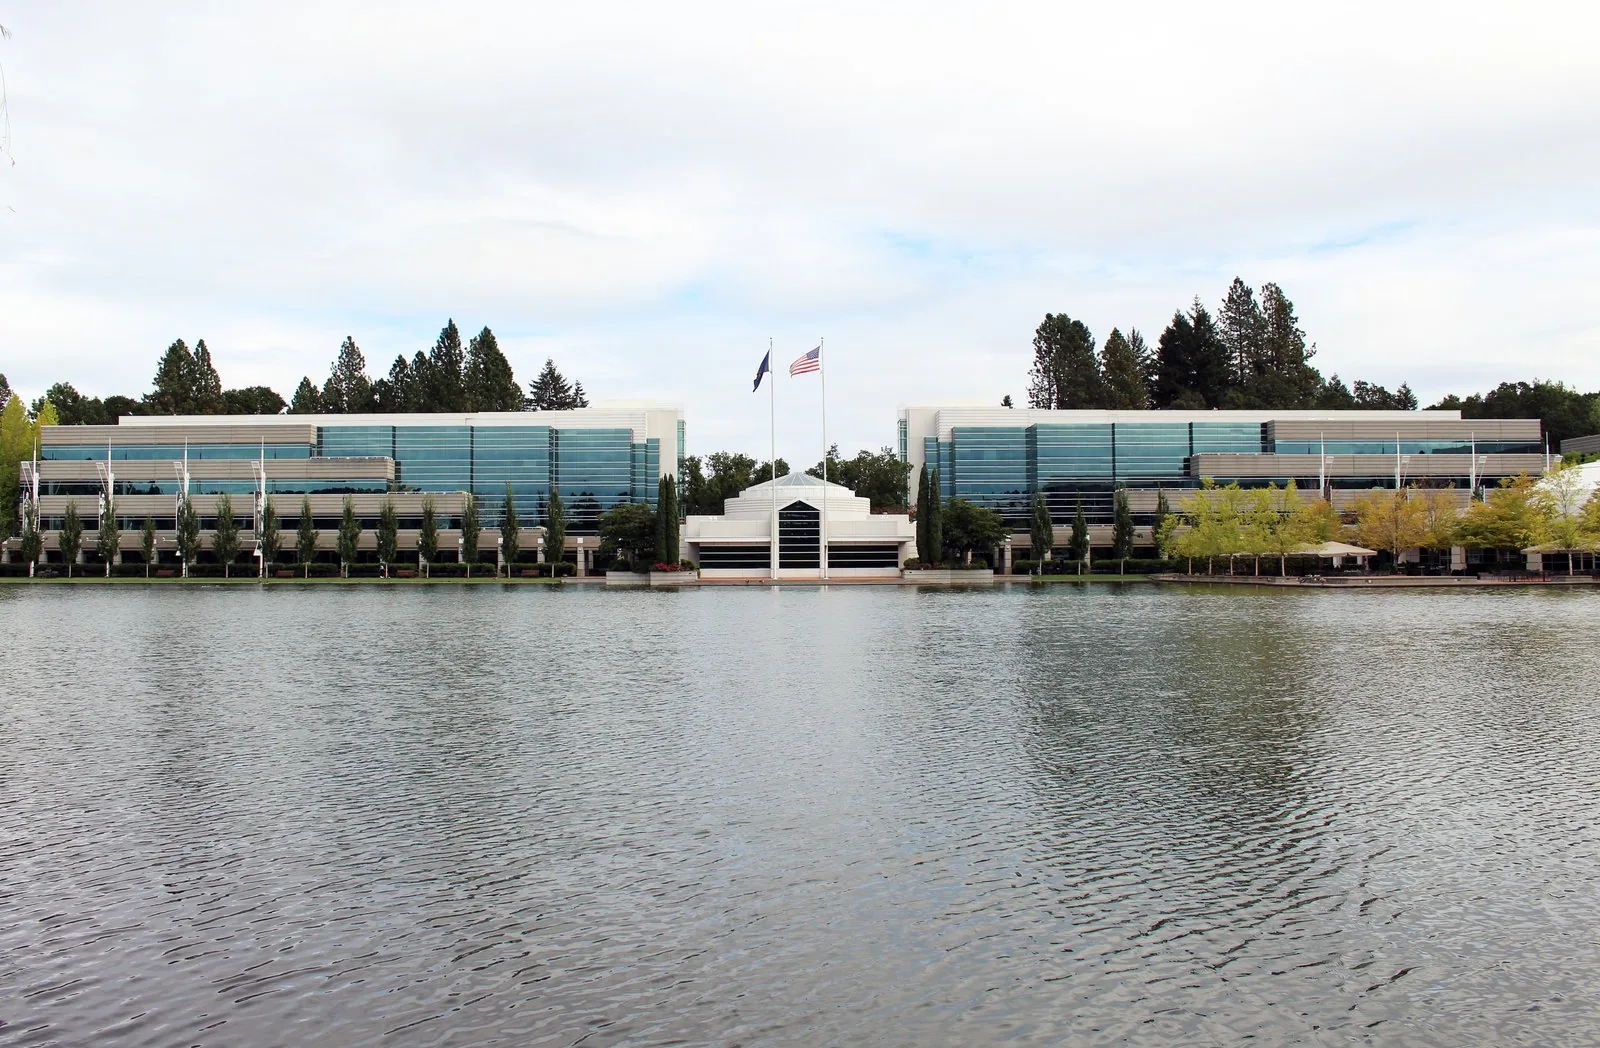
图 1:美国俄勒冈州比弗顿耐克全球总部园区(Nike World Headquarters)。数十年来,这里曾是全球顶级运动工程与运动员灵感的圣殿,但在 2020~2024 年间一度被纯数字化买量模型所主导。
这套战略极为迎合当时华尔街对“软件化与数字化转型”的狂热偏好:
- 大幅削减甚至单方面切断与线下批发商(Wholesale)的长期合作;
- 试图将全球数以亿计的运动人群强行迁移至耐克官方自营官网、SNKRS App 以及品牌自营直营店;
- 意图通过吃掉原本属于中间渠道的分销差价,强行在财报上拔高企业的综合毛利率。
耐克主动撤出或大幅缩减了包括 Foot Locker、各种独立运动用品专卖店及专业跑鞋集合店的分销供货。然而,这套自上而下的线上流量漏斗模型,严重低估了实体零售的基本规律:
1. 线上买量成本的刚性飙升
随着后疫情时代全球线上流量红利见顶,叠加苹果 iOS 隐私保护新政等底层技术对精准广告投放的限制,品牌自建 DTC 渠道的单客获客成本(CAC)、履约物流与高达 25%~30% 的逆向退货成本全面失控。直营渠道并未如预想般沉淀出暴利,反而吞噬了大量现金流。
2. 实体货架的“真空替代效应”
耐克高估了消费者对品牌的绝对忠诚度。当耐克从传统街区鞋店和购物中心货架撤出时,普通消费者并没有按计划全员涌入官方 App。相反,空出来的优质物理展位被竞争对手迅速蚕食。昂跑(On)、Hoka、萨洛蒙(Salomon)、New Balance 等新老品牌顺势切入黄金展示区,在短短三四年内完成了原本需要十年才能铺就的分销广度。
3. 丧失关键的“库存减震器”
传统多级批发商不仅是货物出货通道,更是跨国工业品牌应对市场波动的关键“蓄水池”。当个别季度出现产品预测偏差或滞销时,全球分销网络具备深厚的降价消化与层级吸纳能力。一旦彻底转向自营,滞销压力全部原样砸在耐克自身的资产负债表上。为了回笼现金,耐克只能被迫在官网和奥特莱斯自营店频频打折降价,瞬间击穿了维系多年的价格基准线与品牌心智。
二、 创新机制断档:透支复古资产与研发核心边缘化
跑鞋与运动装备是典型的“功能性工业品”,其长期溢价的底层基石始终是运动生物力学、人体工学以及中底发泡材料技术的持续突破。
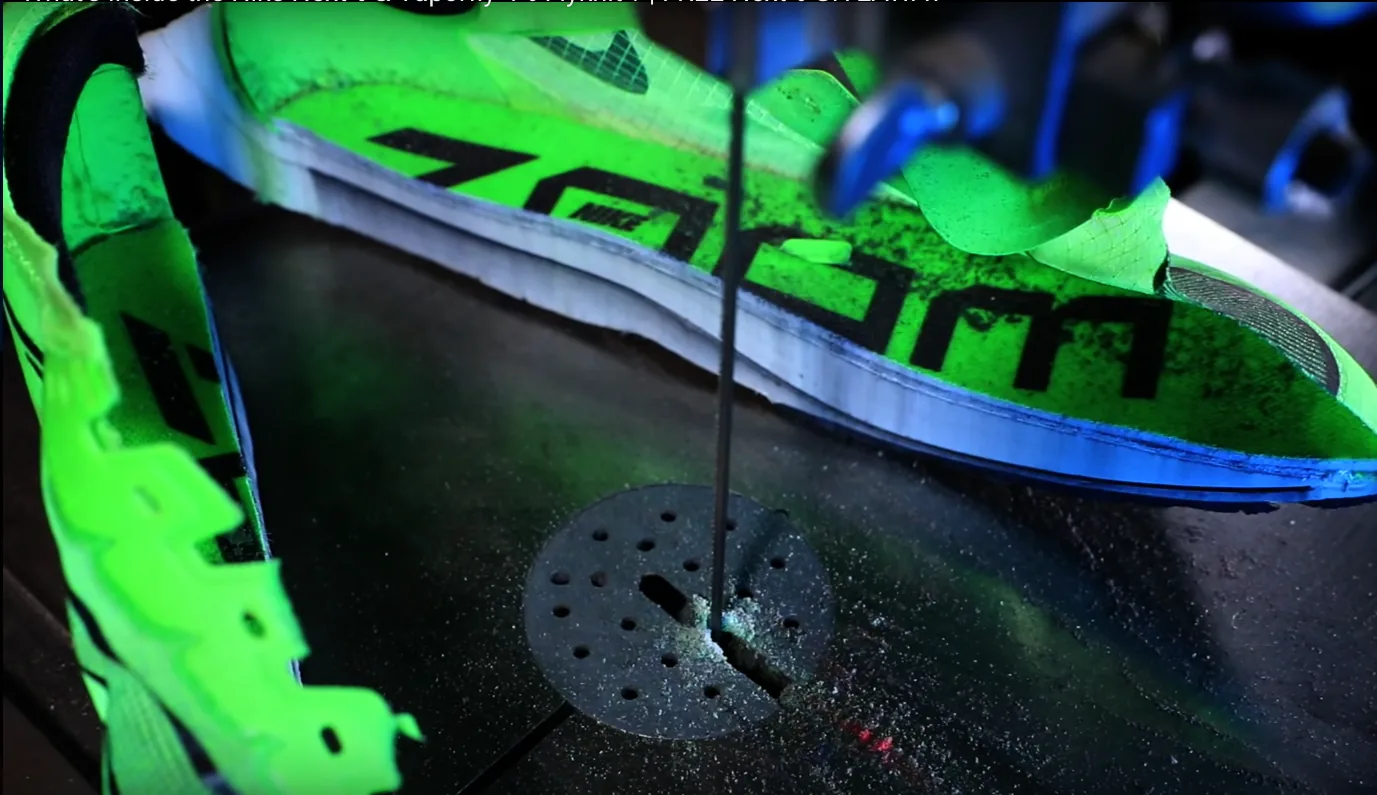
图 2:耐克顶级竞速跑鞋 Vaporfly 中底剖面实拍。通过 ZoomX(Pebax 超临界发泡)泡棉与全掌碳纤维铲形板的精密组合,耐克曾在马拉松赛场开创了厚底碳板革命。但功能性工程的突破,无法依靠短期营销换色来平替。
但在数字化买量与短期利润率考核的驱动下,耐克的产品规划发生了危险的偏航:
- 过度透支经典复古资产:管理层将核心精力倾斜至 Air Force 1、Dunk、Air Jordan 1 等数十年历史的经典老鞋上,通过频繁更换配色、跨界联名与饥饿营销推升二级市场溢价;
- 炒作虚火掩盖技术真空:二级市场炒鞋平台的虚假繁荣,一度让财务报表呈现出极高的毛利错觉。但这种繁荣本质上是金融击鼓传花,而非产品核心技术演进的结果;
- 研发中枢话语权被边缘化:耐克数十年来引以为傲的产品创新中心(Innovation Kitchen)话语权被大幅削弱,资深鞋楦师、材料工程师与工业设计师在连续的架构动荡中流失,资源被优先向数字化买量和流量运营部门倾斜。
当 2022 年后全球潮鞋泡沫不可避免地破裂、经典鞋款在二级市场大面积“破发”且渠道旧货堆积如山时,外界才猛然意识到,耐克在大众核心主营产品线上的底层中底材料研发,已经整整停滞了数年。
三、 丢失立身之本:大众专业跑步大盘的失守
跑步是耐克品牌创立的基石,更是衡量专业运动装备技术底蕴的最高试金石。
在顶级马拉松竞速领域,凭借 Alphafly 与 Vaporfly 系列,耐克依然在精英运动员和破三跑者群体中保有一席之地。但在销量规模最大、消费者生命周期价值最高的日常慢跑与综合训练大盘中,耐克遭遇了系统性溃败。
严肃跑者与大众健身人群是最务实的买家,脚感反馈、缓震耐久度与关节保护是唯一的复购标准:
- 耐克的大众经典系列(如飞马 Pegasus、Infinity 等)中底泡棉配置数年微调,设计偏向保守,脚感韧硬缺乏惊喜;
- 细分竞品在这一空档期全线压上:Hoka 凭借极致厚底滚动几何与超轻量发泡,迅速攻占长距离慢跑与大体重人群;昂跑(On)以独特的 CloudTec 结构缓震结合极简中产通勤美学,成功切走高净值中产阶层;亚瑟士(Asics)与索康尼(Saucony)则完成了新一代超临界发泡技术的全线普及。
在最核心的专业跑步圈层,耐克失去了“首选”地位。立身基石的松动,让其整个专业运动品牌的号召力面临严峻挑战。
四、 组织架构错配:“品类制”解体导致的专业脱节
2020 年伴随激进直营落地的,还有一场对内部机理破坏极深的组织重组:耐克打破了运行数十年、被业界广泛效仿的“运动品类事业部制”(按跑步、篮球、足球、训练等专业领域设立独立闭环团队),改为以“性别与年龄”(男士、女士、儿童)为维度的快消式横向矩阵架构。
快消服饰可以通过性别与年龄划分人群,但功能性专业运动装备绝不能这样粗暴切割。
这场重组带来了难以弥合的专业断层:
- 原本扎根在田径场、街头球场、马拉松补给点,极度敏锐于特定运动微观痛点的资深品类专家,被粗暴打散进庞大泛化的通用消费部门;
- 决策链条被大幅拉长,针对特定运动人群的严谨技术提案被层层过滤成平庸的“泛运动生活方式”;
- 品牌与垂直运动社群之间的情感纽带与专业信赖被迅速切断。
做鞋的人不再深入运动场景,交付出来的产品自然只能流于外观皮相。
五、 2026 财年深水区对账:老将希尔接棒后的纠偏账簿
2024 年秋季,耐克董事会紧急撤换约翰·多纳霍,请回在耐克供职 32 年、从一线销售实习生一路做到品牌总裁的老将埃利奥特·希尔(Elliott Hill)。
希尔上任后迅速启动代号为“立刻赢(Win Now)”的全面纠偏战略。然而,翻开 2026 财年的资产负债表与业务切片,耐克正经历着“大象转身”最艰难的深水区:
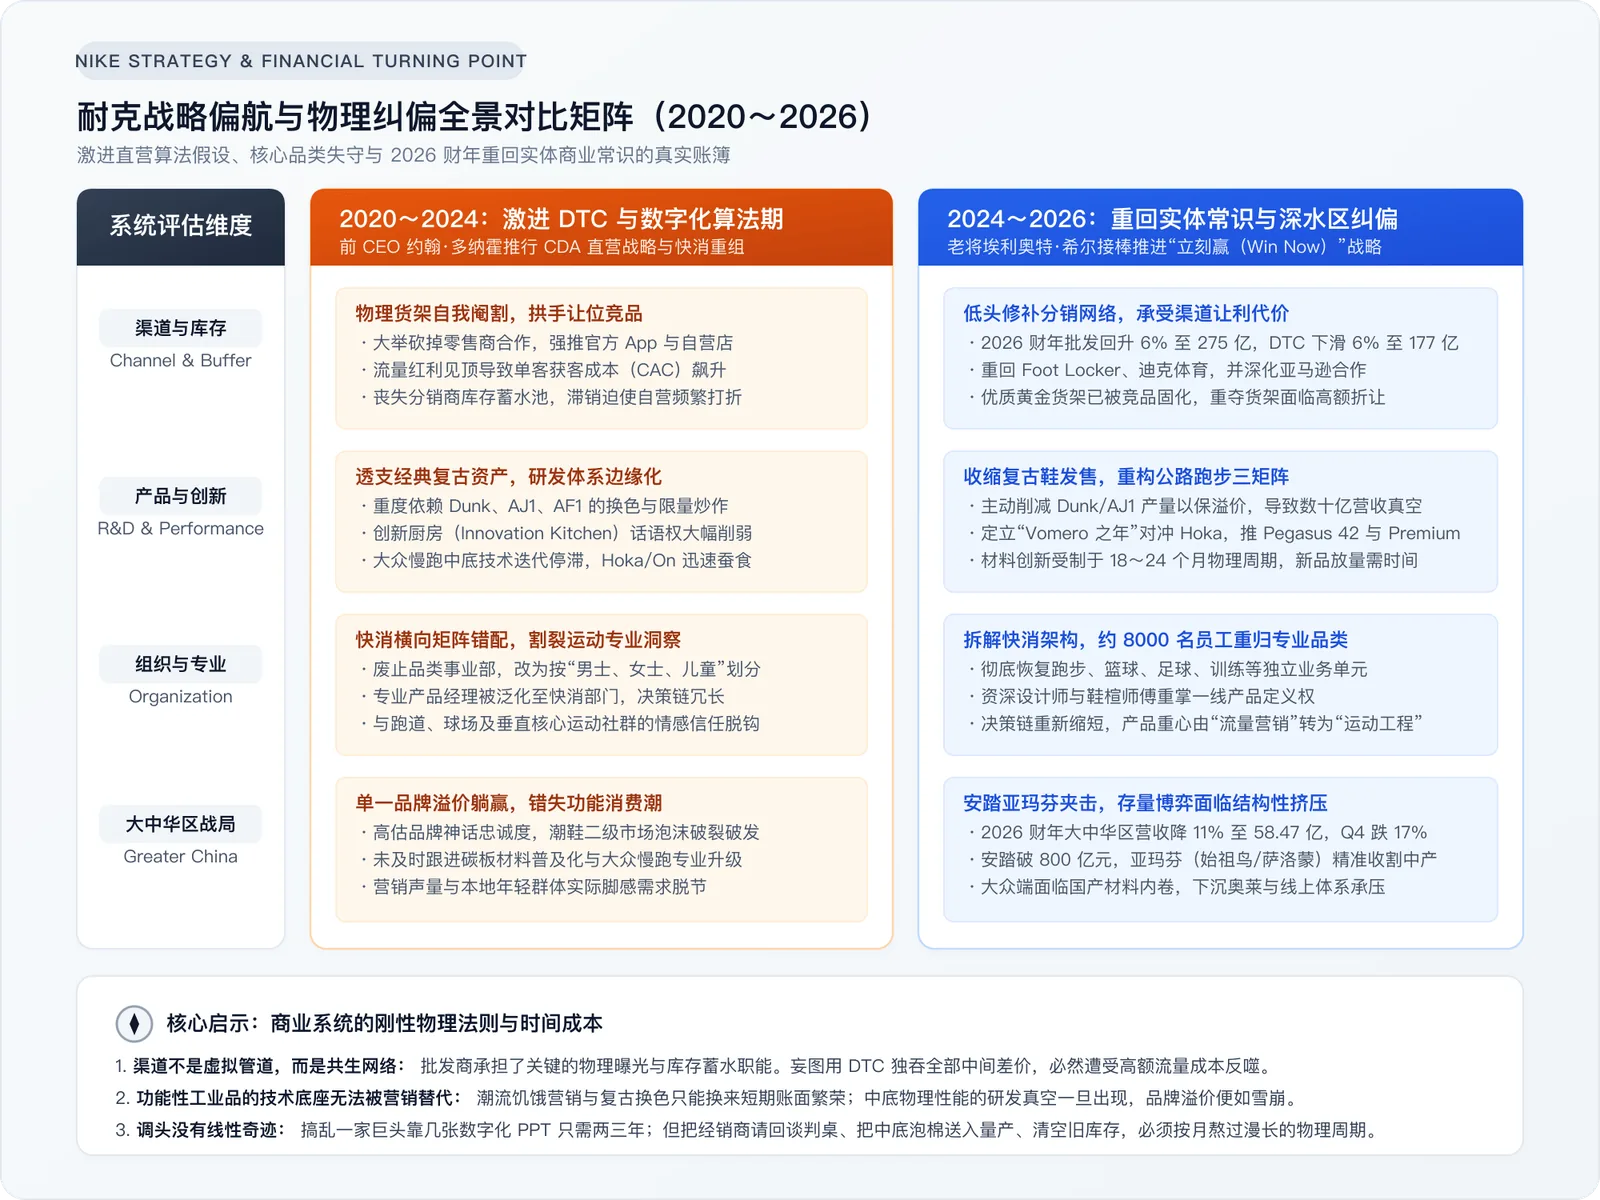
图 3:耐克激进 DTC 时期(2020~2024)与 2026 现实纠偏期的核心策略、渠道账簿与物理约束全景矩阵。
1. 渠道账簿反向撕裂:重新“给经销商打工”
2026 财年耐克全年总营收收于约 464 亿美元,同比基本走平。但在平淡的数字之下,渠道结构发生了剧烈分化:
- 批发分销渠道(Wholesale):营收逆势增长 6%,回升至约 275 亿美元;
- 直接面对消费者渠道(Nike Direct / DTC):营收持续下滑 6%,收缩至约 177 亿美元。
这一进一退,宣告了激进直营神话的彻底破灭。耐克不仅全面修复了与 Foot Locker、迪克体育(Dick’s Sporting Goods)等传统巨头的供货关系,更进一步放开姿态拥抱亚马逊等综合平台。
但失去的黄金展位无法凭空索回。在耐克离场的几年间,On 与 Hoka 已经完成了优质零售点位的心智固化。耐克如今要重新抢回陈列空间,不得不给出更丰厚的渠道分成与让利折扣。渠道铺得回去,但利润率不可避免地被大幅摊薄。
2. 组织大手术:推翻快消架构,重整专业跑步“三矩阵”
在组织端,希尔果断废除了男女儿童横向矩阵,将约 8,000 名核心员工重新拆解并归位至跑步、篮球、足球等垂直运动部门,重塑工程师与产品经理的一线话语权。
反映在 2025 至 2026 年的产品端,耐克对长期混乱的公路跑鞋产品线进行了外科手术式的重组,强行划出三大核心矩阵(Three Silos)并推行“基础、进阶、旗舰(Base, Plus, Premium)”的清晰分级:
- Pegasus 系列(能量反馈与日常训练):推出搭载全掌弧形 Air Zoom 气垫与 ReactX 泡棉的 Pegasus 42 及旗舰款 Pegasus Premium;
- Vomero 系列(顶级缓震与长距离慢跑):全面定义“Vomero 之年”,推出 Vomero 18 与 Vomero Plus,在极限缓震领域正面阻击 Hoka 的 Bondi 与 Clifton 系列;
- Structure 系列(稳定支撑与关节防护):全面改版支撑系跑鞋,填补内翻跑者与大体重健身人群的痛点。
然而,产品研发存在硬性的物理周期。为了给新鞋腾出市场空间并保护品牌溢价,耐克主动削减了 Air Force 1、Dunk 等复古款式的发货量,直接造成了数十亿美元的短期营收真空。而全新性能中底从量产下线到建立口碑,尚需时间跨度来跑赢老库存出清的阵痛。
3. 大中华区基本盘承压:国潮与专业矩阵的双重挤压
2026 财年,大中华区成为耐克全球版图中承受压力最为显著的区域之一:
- 耐克大中华区数据:2026 财年营收下滑 11% 至 58.47 亿美元(上一财年为 65.86 亿美元),第四季度单季跌幅扩大至 17%;
- 本土竞争格局:安踏体育 2025 全年营收突破 802.2 亿元人民币(同比增长 13.3%),并在 2026 上半年继续录得 435 亿元营收;李宁同期亦保持稳健。
在大中华区,耐克面临的是深层次的品牌祛魅。过去依靠品牌光环与复古款溢价躺赢的模式已不复存在:
- 在大众运动消费端,安踏、特步、李宁等本土品牌在超临界发泡中底、全掌碳板配置与极致性价比上构筑了坚固防线;
- 在中高端专业消费端,安踏集团旗下的亚玛芬体育(始祖鸟 Arc’teryx、萨洛蒙 Salomon、威尔胜 Wilson)精准切割了高净值人群的户外与垂直运动消费;
- 耐克在下沉奥莱店的高额折扣与一二线核心商圈形象店之间反复撕扯,利润缓冲空间被大幅压缩。
4. 供应链地缘摩擦与关税成本刚性化
除了内部战略调整,2025 至 2026 年全球地缘贸易环境的变化进一步推高了供应链重构成本。针对东南亚核心制造基地的关税穿透与原产地合规审查,直接拉高了耐克在越南、印度尼西亚等代工厂的采购支出。在终端消费需求趋于审慎的宏观环境下,关税与物流费用的刚性上涨,持续压制着耐克的毛利率修复进程。
六、 结语:商业运作的刚性物理法则
商业世界有其朴素而严苛的客观物理规律。
依靠基于数字买量的幻觉、几张精美的商业 PPT 以及短视的组织拆并,摧毁一个品牌的渠道信任、工程师文化与专业声誉,三四年时间足够;
但要把心存芥蒂的分销商重新请回谈判桌、把离散的核心研发工匠召回实验室、把一款真正踩得舒服且经得起数十万公里严苛测试的中底材料推向量产,没有任何捷径可走,唯有老老实实熬过漫长的物理周期。
2026 年的耐克依然拥有雄厚的全球资产与运动员资源,它远未倒下;但它正在为过去数年违背实体工业与零售常识的傲慢,按月结清沉重的账单。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。