
预期寿命测算与终局风险定价的资产负债表博弈
当算法模型能够精确测算个人预期寿命,提前获知可彻底消除养老金精算赤字与生命冗余,但同时也注销了日常探索的心理期权。本文解构确定性倒计时下的资产折旧、风险定价与个体生存策略。
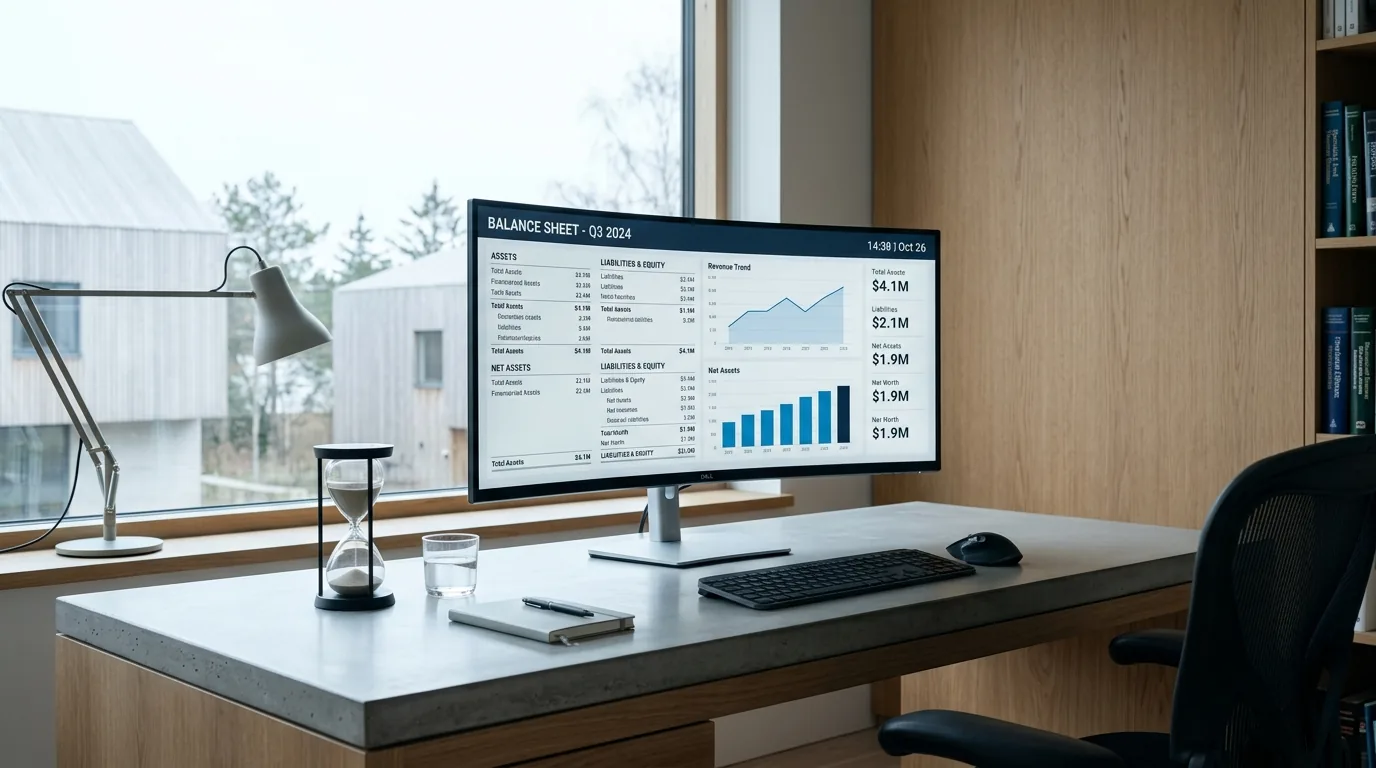
图:精算终端上的现金流折现与资产负债表监测窗口
在现代保险精算与财富管理行业中,所有复杂的养老金测算、年金产品结构与对冲方案,底层都建立在一个被迫妥协的统计学前提之上:群体死亡率分布是可预测的,但具体个体的离场时点是彻底未知的。
正是这种“个体的未知性”,构成了人类几乎所有现代经济与心理契约的基石。为了对冲长寿导致资产耗尽的长寿风险(Longevity Risk),个体必须在年轻时过度储蓄、建立大量闲置的安全气囊,或是购买昂贵的商业年金以补贴寿命更长的同池者;而为了防御过早退场的意外,家庭又不得不建立寿险头寸进行对冲。
假设计算机生物计算与表观遗传学时钟模型能够在三十岁或四十岁时,将个人的预期寿命精确锁定到特定年份甚至月份。面对这笔不可逆的终局风险定价,我们是否应该翻开底牌?
一、翻开底牌:出清精算赤字与告别无效冗余
支持提前获知时点的人,其核心诉求是建立一套绝对确定性的资产折旧与人生清算系统。
在传统退休规划(FIRE)中,最大的系统性损耗在于“预防性冗余”。很多人终其一生不敢降低工作强度,即便身心严重折旧,依然机械地积累资产,本质上是在为“活到95岁所需的极端医疗开支”买单。但若算法精确告知生命终点落在73岁,整个资产负债表的折算逻辑将彻底重构:
传统精算视角 vs 确定性时点视角
- 传统模糊规划:假设寿命上界为 90~95 岁,安全提取率(SWR)强制压低至 3.5%~4.0%,晚年沉淀大量无法转化的纸面资产,甚至成为无效的数字遗产。
- 确定性倒计时规划:将终生资产与被动收入按精准剩余年限进行分母摊销,彻底出清现金流死角,在机能最健康的周期内完成最高质量的资源投放。
对精算理性主义者而言,获知终局时点意味着彻底消除了两项重大恐慌:既不必担心人活着钱没了,也不必遗憾钱留着人走了。所有关于生涯跨度、长期储蓄、全球旅居节奏的决策,都从概率博弈退化为了纯粹的工程排期。
二、保持未知:保护探索期权与心理折旧弹性
然而,将生命折现为倒计时的代价,是直接注销了个体日常探索的“心理期权价值”。
人类行为学中存在一种强烈的“终局锚定效应”。当一个人确切得知自己还有 18 年零 4 个月时,心理时钟会瞬间反客为主:
- 长期愿景的价值崩解:那些跨越周期的复杂探索(如深度的技能习得、需要十年以上沉淀的系统性创作、耗费心力的长线商业组织)其贴现率会急剧飙升。当期限已被物理锁死,任何需要漫长生根的尝试都会被大脑本能判定为“净现值不足”。
- 心理防御机制的瘫痪:未知的迷雾在生物学演化中不仅不是缺陷,反而是天然的心智保护伞。正是因为“不知道明天是否是终局”,个体才能在日复一日的琐碎劳作中保持微弱但坚韧的日常弹性。一旦迷雾被技术强行驱散,既定的终局时点将如达摩克利斯之剑悬于日常生活之上,将生命彻底压扁为单向流逝的进度条。
在之前的 《7.8公里每秒的受控离轨:天体物理视角下的终末方案与现实账簿》 与 《第一性原理下的个人健康规划:人体物理模型与三阶执行框架》 研报中,我们探讨过终局规划的工程化边界:战略上必须建立受控退场的制度备份,但在战术上必须保留自由呼吸的未知空间。
三、确定性与心理弹性的两端对照
为了清晰呈现两组选择背后的真实利益与心理账簿,我们将确定性获知与保持未知并置对照:
| 决策维度 | 翻开底牌(获知精确时点) | 保持未知(保留探索期权) |
|---|---|---|
| 资产配置策略 | 精准倒计时清算,彻底消灭储蓄冗余 | 维持 4% 动态提取率,保留安全冗余气囊 |
| 身心折旧管理 | 根据机能拐点精准收缩高负荷任务 | 依靠身体实时反馈调整节律,保持开放期权 |
| 心理防御成本 | 需承受确定性终局带来的心理压迫 | 需承受未知风险引发的预防性焦虑 |
| 长期价值投入 | 倾向于高周转、即时交付的短周期闭环 | 能够承担需要跨越周期的深水区探索 |
四、结语:你是否选择翻开底牌?
在物理与生物规律的尺度上,个体生命始终是一场不可逆的单向消耗。
技术的进步正将越来越多的宏观未知压缩为微观确定性。但当精算模型穿透了生死之间的最后一道迷雾,留给个体的核心命题从来不是算法有多精准,而是我们是否拥有足够的心理承载力,去面对一份毫无悬念的生命资产负债表。
本期智库在文末特设此项读者公决。无论你的立场偏向确定性的严密规划,还是未知赋予的心理弹性,欢迎在下方卡片中完成存证投票。
智库置顶公决:若算法精确锁定预期寿命,你是否选择提前获知?
假设计算机与临床模型能精确锁定个人 #预期寿命。提前获知,能彻底消除个人养老资产与折旧周期的 #精算 盲区;但将生命折现为确定性倒计时,也直接注销了日常探索的心理期权。面对这笔不可逆的终局 #风险定价,你的选择是:
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。