
房贷贴息政策的经济账与分配悖论:微观资产敞口与宏观财政逻辑
面对地方推出的房贷贴息与购房补贴,本文拆解微观资产负债表与宏观财税齿轮:核算利息补贴厚度对冲房价波动的极低门槛,透视流转税累退与逆向再分配,并从信贷乘数与地方税收闭环解析为何偏好资产补贴而非全民发钱。
核心导读:近期多地接连出台房贷利息补贴、契税返还与购房消费券政策。在资产价格预期仍显摇摆的窗口期,微观个体面对数万元的利息减免,面临着“是否值得搭顺风车”的财务权衡;而在宏观公共治理维度,定向补贴大宗资产是否涉嫌“劫贫济富”、为何政策工具箱偏爱信贷贴息而非直接向全民发钱,同样引发了广泛审视。解开这些争论,必须将家庭资产负债表与地方财政的运转齿轮逐一拆解。
图 1:置业签约与商业按揭合同桌面实景,购房决策牵涉到家庭数十年现金流与资产负债表的根本重塑
一、 微观资产负债表:贴息厚度与资产波动敞口的不对称博弈
多数地方出台的房贷贴息政策,通常设定了明确的期限与额度约束(普遍为贴息 1~3 年,贴息幅度约 0.5%~1%,或设置 2~5 万元的封顶上限)。
若将这笔补贴置于整体购房成本与资产负债表中精细核算,其财务权重往往远低于心理预期的冲击力。
以一套总价 150 万元的普通商品住房为例:
- 首付两成(30 万元),商业贷款 120 万元,期限 30 年;
- 若地方财政提供为期 3 年、每年 1% 的利息补贴,3 年累计贴息总额约为 3.2 万~3.5 万元;若设有 3 万元的上限,则实际到手仅为 3 万元。
这笔看似可观的现金让利,相对于 150 万元的总资产规模,折让幅度仅为总价的 2% 左右。
1. 资产价格波动的抹平门槛
房产属于典型的高杠杆资产。在价格预期尚未确立反转的周期中,微小的价格下行就会彻底抹去前期的贴息红利:
150 万元 × 2.3% = 3.45 万元
总价 150 万元的房产,只要三年内价格阴跌 2.3%,补贴带来的纸面收益就会被完全抹平。若价格回调 5%(资产缩水 7.5 万元),扣除 3 万元贴息后,购房者的真实净亏损依然达到 4.5 万元:
7.5 万元(资产缩水) - 3 万元(贴息收益) = 4.5 万元(净亏损)
2. 交易摩擦成本的隐性吸收
购房涉及的契税(1%~1.5%)、公共维修基金(约 1%~2%)、中介佣金与房屋评估费,进场摩擦成本通常已占总价的 2%~3%(约 3 万~4.5 万元)。
这笔贴息资金在财务实质上,往往只是冲抵了进场的交易税费与中介开支,并未对房产核心本金构成任何实质性的“安全气囊”。
3. 期限错配与流动性冻结代价
贴息期仅覆盖前 1~3 年,而商业按揭贷款的偿还周期长达 20~30 年。贴息期结束后,购房者必须完全依照市场化利率持续承担长周期的刚性月供。
更关键的代价在于“流动性锁定”。房产属于高变现成本、长去化周期的重资产。在存量房挂牌量高企的市场环境中,将数十万元的自有流动资金固化为房屋首付,并背负上百万元长期负债,家庭对抗外部经济波动与收入不确定性的防御冗余将被急剧压缩。
| 决策维度 | 真正自住刚需群体 | 诱导型加杠杆群体 |
|---|---|---|
| 资金储备 | 现金储备充裕,不依赖资产短期变现 | 勉强凑齐首付,家庭应急冗余薄弱 |
| 持有周期 | 明确锁定 10 年以上长期居住自用 | 抱有短期改善或止跌反弹博弈预期 |
| 贴息效应 | 顺带降低进场初期现金流摩擦 | 承担数十万本金敞口博取两三万让利 |
| 财务评价 | 锦上添花的顺风车 | “买椟还珠”的不对称高危下注 |
二、 公平性透视:匹配性资产补贴的累退效应与逆向再分配
从公共财政与税收分配的角度审视,购房贴息、大额汽车消费券等政策,在经济学上属于典型的“匹配性资产补贴(Matching Subsidies)”。这类补贴存在天然的排他性与结构性偏向。
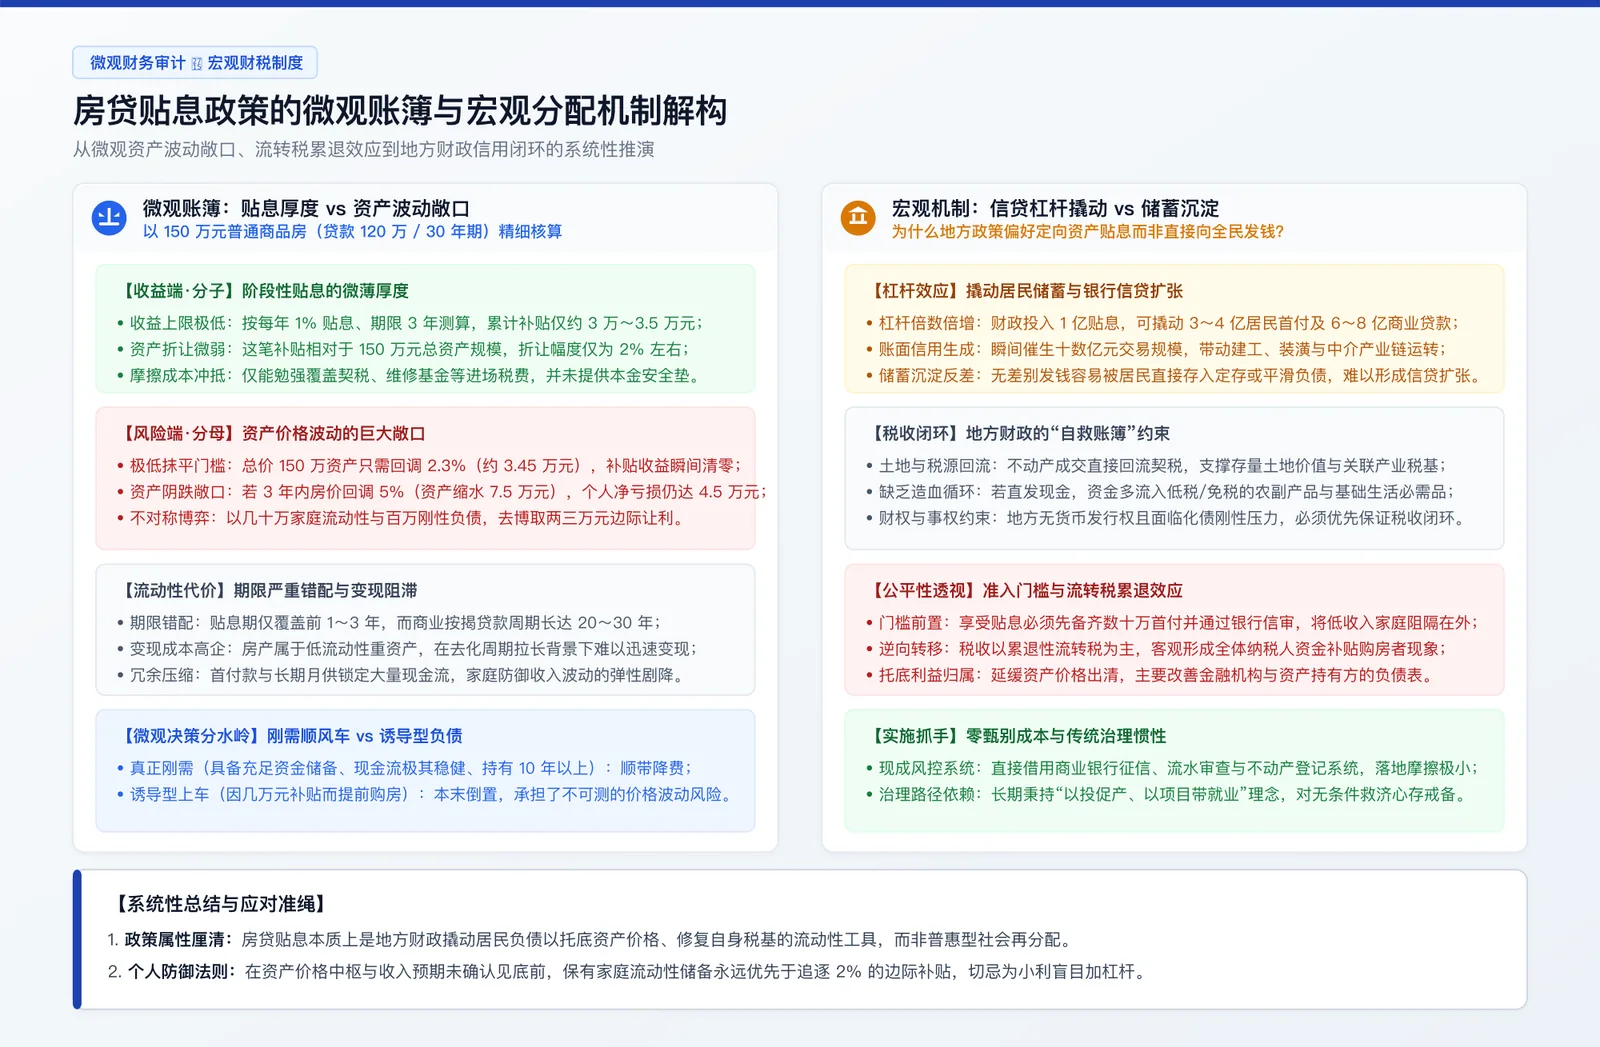
图 2:房贷贴息政策的微观财务账簿与宏观分配传导机制解构
1. 享受补贴的门槛前置与阶层筛选
中低收入群体与生活困难家庭的核心痛点是当期可支配收入不足与缺乏原始储蓄积累。购房贴息的触发前提,是居民必须先拿出数十万元甚至上百万元的自有资金作为首付,并通过商业银行严苛的收入流水与征信审核。
这一资产门槛自然将最需要财政兜底的低收入群体排除在外,使得财政补贴的实际受益者高度集中于具备储蓄积累和高信用负债能力的中高收入阶层。
2. 间接税体系下的逆向资金转移
我国的税收结构以增值税、消费税等流转税为主体。流转税具有典型的累退特征:低收入群体需要将收入的绝大部分甚至全部投入日常生存消费,其承担的流转税占收入的比重显著高于高收入群体。
当全社会所有纳税人共同汇聚的公共财政资金,被定向用于补贴少数具备购房能力的家庭时,在客观结果上构成了“全体纳税人出资、定向补贴有产者进场”的资金分配路径。这种机制在客观上放大了财富分配的累退效应。
3. 延缓价格调整的利益归属
政策出台的核心诉求之一是“托底资产价格与化解库存”。如果政策延缓了不动产价格的市场化出清,最直接的受益方是高负债房企的资金链、金融机构的抵押物安全以及持有多套房产的高净值存量群体;而真正渴求低成本住房的工薪阶层,反而面临更高的买租转换成本。
三、 机制剖析:为什么选择资产补贴而非全民发钱?
许多成熟经济体在特定阶段倾向于采取无条件现金转移(如全民发放支票),而国内宏观政策往往更偏好以项目、资产和信贷为载体的定向贴息。
正如我们在中国经济的本末错位与制度成因中所剖析的,宏观政策工具的选择从来不是孤立的意愿表达,而是深嵌于央地财税结构、信用派生逻辑与行政考核约束之中的系统产物。
1. 杠杆乘数差异:信贷扩张 vs 预防性储蓄沉淀
- 贴息的杠杆放大倍数:地方财政支出 1 亿元贴息资金,理论上能够撬动 3~4 亿元的居民首付资金,并驱动商业银行发放 6~8 亿元的长期住房抵押按揭贷款,瞬间在账面上生成十数亿元的资产交易与信用增量。这一过程同时激活了建筑、建材、装潢与家电等实体链条。政策诉求在于利用有限的财政支点撬动全社会的沉淀资本。
- 全民发钱的储蓄沉淀:在收入预期尚未稳固、居民预防性储蓄倾向高企的环境下,如果无差别全民发放现金,中高收入阶层倾向于直接将其转为银行定期存款,低收入群体也多用于偿还既有债务或平滑基本开销。资金无法有效转化为新增的大宗消费与投资,财政乘数迅速衰减沉淀在银行账户内部。
2. 地方财政的“自救账簿”与税收闭环
购房补贴和贴息多由地方政府制定执行。地方政府没有独立货币发行权,财力高度承压于土地出让金下滑与存量隐性债务化解的双重约束:
- 房产交易的税源即时回流:房贷贴息能直接刺激房屋网签成交,地方财政能立即收回房屋契税(通常占总价的 1%~1.5%),并在边际上稳住存量土地估值与关联产业税基,形成财政自我造血的税收闭环;
- 民生消费的税收传导缺口:若向弱势群体直发现金,资金主要流入米面粮油、蔬菜农产品等基础生活必需品,而我国农副产品与初级生计流通环节普遍享受低税率或免税政策,对地方政府的短期资产负债表与财政收入几乎无法形成直接的税费回流。
3. 甄别成本与金融机构成熟风控系统的借用
精准向低收入群体发放现金救济,需要穿透全面的个人综合所得、不动产登记、银行金融资产、车辆与社保等多部门数据底座。在数据协同仍存摩擦的前提下,现金直发极易面临资格冒用、套利骗补与高昂的行政核查成本。
商业房贷贴息则具备现成的审核闭环:商业银行的严格征信风控、公积金缴纳记录、完税凭证与不动产登记系统均高度成熟,地方政府以极低的行政管理成本直接借用了金融机构的前置风控网络。
4. 生产型财政的传统路径依赖
宏观决策层长期秉持“以投促产、以项目带就业、以工代赈”的发展型财政理念,对“无门槛直接发钱可能带来福利依赖、不沉淀实质性资本资产”抱有审慎防范态度。转向以家庭端直接转移支付为主的福利救济体系,在财政制度与政策认知上面临着显著的惯性壁垒。
四、 结语与微观防御动作
看清底层逻辑,房贷贴息本质上是一项地方政府用边际财政资金撬动居民杠杆、旨在修复自身信用与资产负债表的流动性托底工具,而非纯粹的社会福利再分配方案。
在宏观齿轮的运转中,个体的防御边界十分清晰:
- 流动性防御永远优先于边际补贴:切勿为了“节省两三万元利息”,去承担“本金缩水数十万元”的资产价格敞口;
- 拒绝诱导型负债:若原本不具备绝对充裕的现金储备与确定性的长期居住需求,保留现金储备与高流动性资产,是穿越周期最核心的安全底牌。
相关专题延伸阅读
Tello Mobile eSIM
SafetyWing Nomad Insurance
* 声明:本站包含精选联盟链接。当您通过上述链接选购时,可能会为 V-G Journal 带来微薄的运营赞助佣金,对您的购买价格无任何额外影响。
FIRE and Golf:自由旅居之路
专注于为追求 FIRE 与品质生活的人群提供特惠打球权益与候鸟微度假。不持一砖一瓦,运营品质生活。