下一场经济危机:Made in USA 还是 Made in China?
中美早已不是两间各自独立的作坊,而是深度嵌入同一张资产负债表的两端。美式流动性猝死的“急性心梗”与中式超级产能内卷的“慢性风湿”,在三十年离岸循环瓦解时迎来共振清算。
核心导读: 把下一场经济危机简单归因于 Made in USA 还是 Made in China,就像在一架双发引擎同时失速的客机上争论究竟是左翼超重还是右翼断油。 中美两大经济体早已不是两间各自独立的作坊,而是深度嵌入同一张全球资产负债表的两端。要给下一场危机定性,它的病灶注定是中美互为镜像的双向死锁,只是爆发形态与致死路径截然不同。
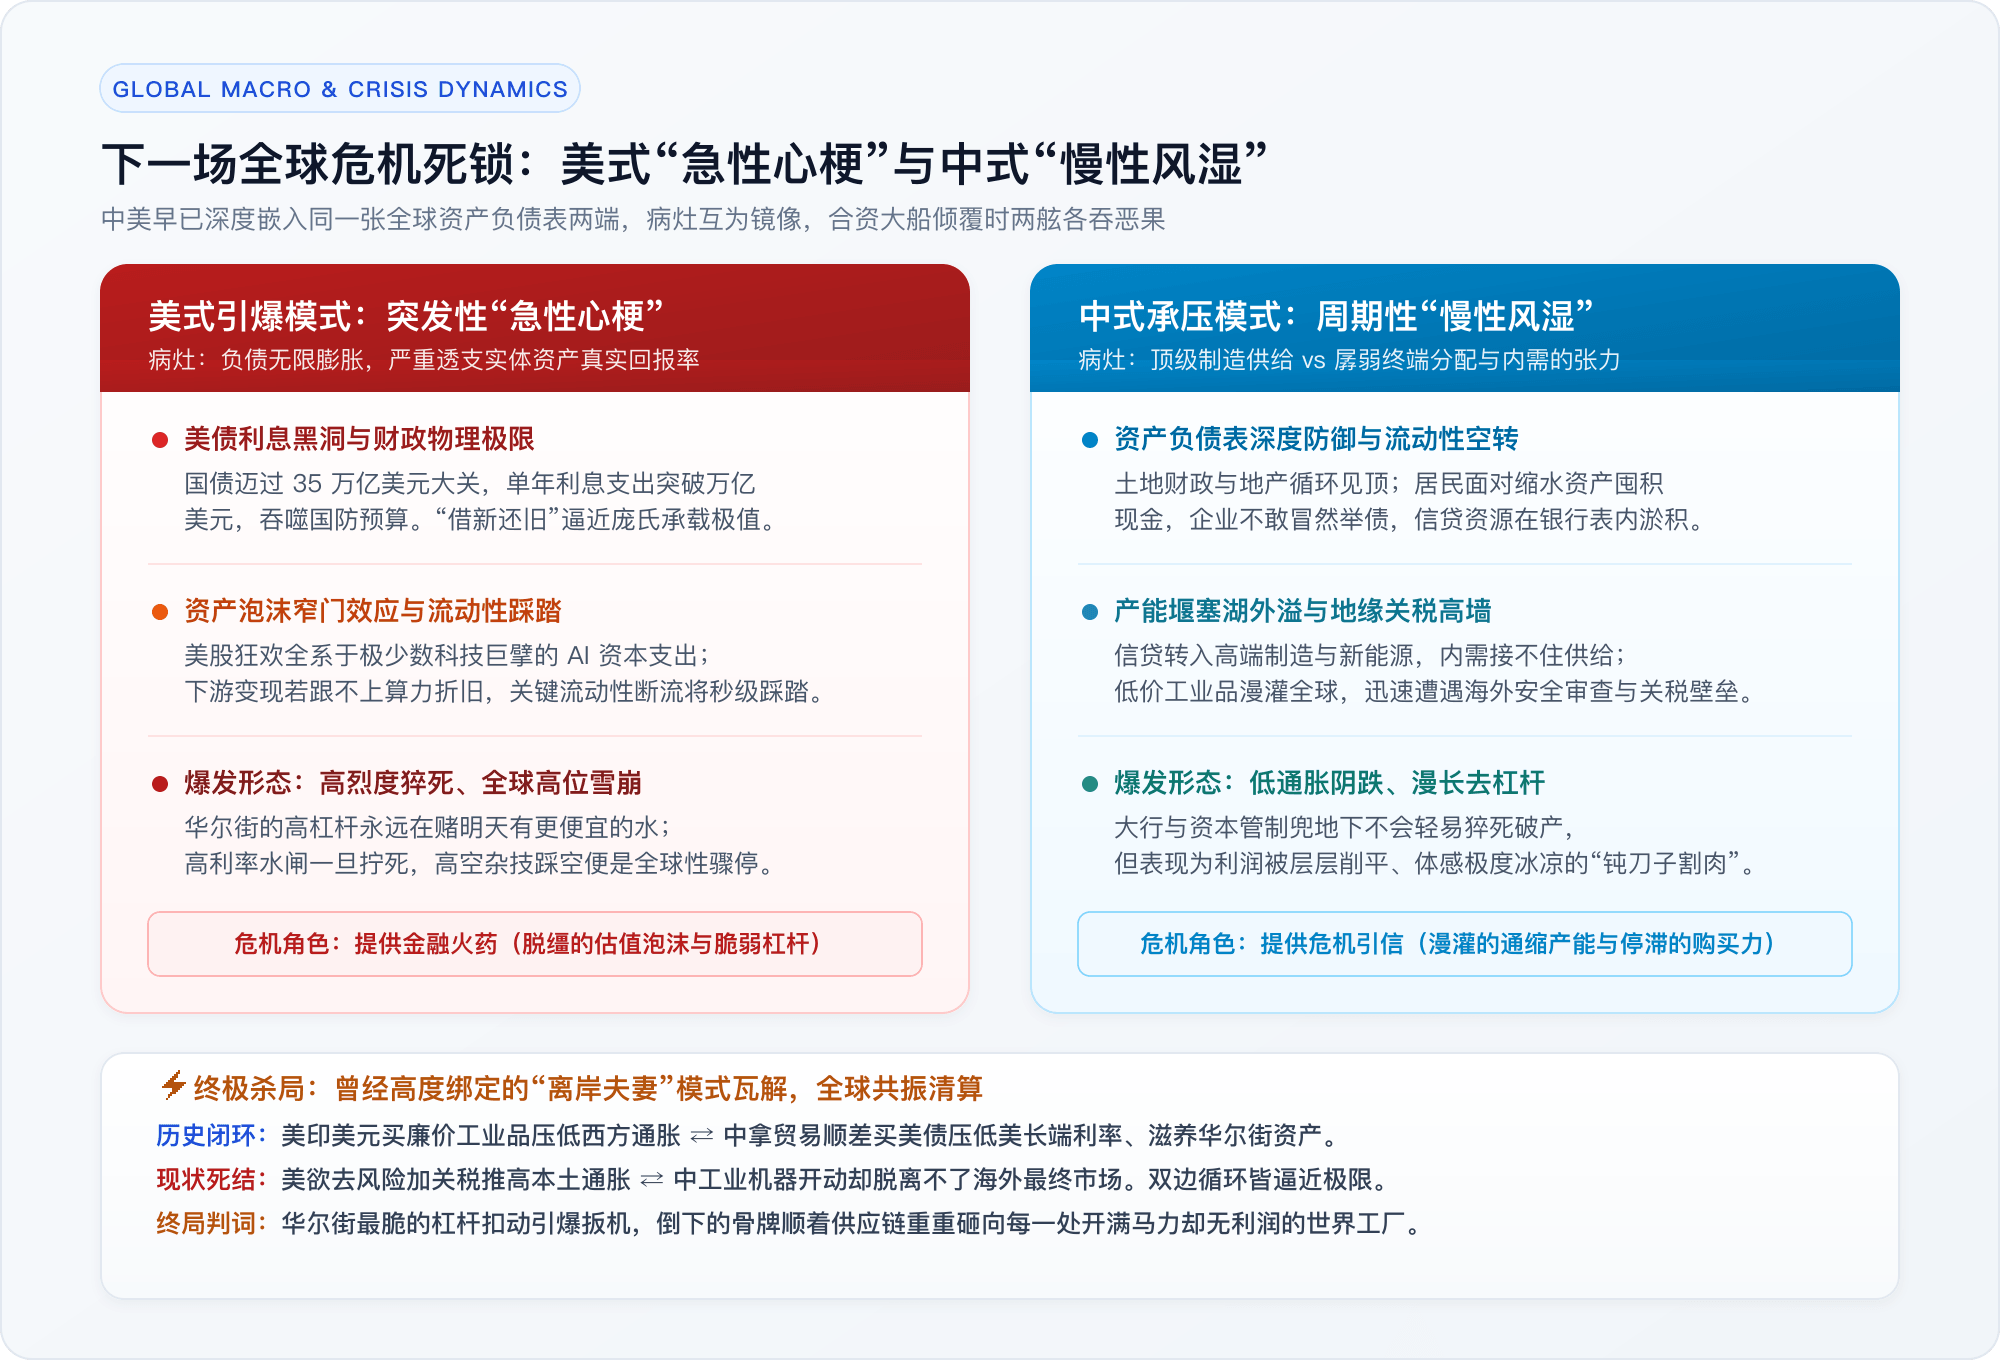
一、 美式引爆路径:高空杂技踩空,突发性“急性心梗”
美国若引爆全球危机,剧本永远是经典且高烈度的流动性猝死与资产重估。
1. 病灶本质:无限膨胀的金融帝国与真实回报透支
作为全球终极货币发行国,美国长期享受着全球铸币税红利。但这套模式的死穴在于:负债端无限扩张的金融资本,严重透支了实体资产端的真实回报率。
金融衍生品与主权债务的杠杆能够制造繁荣幻象,却无法凭空创造真实的物理生产力。当长端利率中枢因顽固通胀被迫居于高位,所有靠廉价资金喂养的金融结构都将直面重力法则。
2. 危险节点一:利息吞噬财政,逼近庞氏承载极限
美债规模已经跨越 35 万亿美元大关。在高利率环境下,仅单年需要支付的美债利息支出就超过 1 万亿美元,不仅超过了全年的国防预算,还在以指数级曲线侵蚀联邦财政空间。
整个体系正在被迫玩一场危险的高空杂技:发行更多新债来偿还旧债利息。这种典型的“借新还旧”滚动模式,其脆弱性在于对市场边际买盘的极致依赖。一旦全球央行边际减配美债,或者财政部拍卖遭遇流标信号,整个主权债务链条的滚动成本就会逼近物理承载极限。
3. 危险节点二:资产泡沫窄门效应,AI 科技叙事与算力折旧
当前美股标普 500 与纳斯达克的估值中枢,高度绑定在极少数科技巨头身上。整个市场的牛市信仰,几乎全由 AI 算力基建与巨额资本开支(CapEx)独力托举。
这里潜藏着巨大的流动性窄门:
- 资本支出狂飙:数据中心与算力芯片的投资以数千亿美元计;
- 物理折旧残酷:硬件每隔 3~5 年就面临性能代际淘汰与账面减值;
- 终端变现滞后:下游企业应用若无法在短时间内证明自身能创造相匹配的超额自由现金流,这套投资闭环就会出现断裂。
一旦某个关键流动性节点发生信用断流,就会重演硅谷银行或雷曼时刻的悲剧:全球量化交易算法与被动型指数基金,将在以毫秒为单位的时间里在窄门前争相踩踏。
4. 爆发形态:烈度极高的高位雪崩
华尔街的杠杆永远在赌明天会有更便宜的流动性注入。一旦流动性闸门被死死卡住,风险资产便会从万米高空垂直坠落。这种危机的特点是突发性强、扩散极快,能在数个交易周内将恐慌漫灌至全球每一个离岸金融市场。
二、 中式承压模式:超级产能内卷,周期性“慢性风湿”
中国如果发生危机,绝不会照搬华尔街那种“投行接连倒闭、金融机构排队申请破产”的戏剧化桥段。
1. 病灶本质:人类史上最强的制造供给与孱弱终端分配的张力
中国拥有全球最完整、体量最庞大的工业制造业集群。这一体系的硬币反面,是国内初次分配比例与居民可支配收入在 GDP 中的占比长期偏低,终端消费内需难以独立消化如此体量的工业产出。
这构成了长期且深层的结构性张力:生产能力极度丰沛,而微观居民端的消费买力与安全感相对匮乏。
2. 危险节点一:资产负债表深度防御,流动性表内空转
过去二十年支撑信用扩张的核心引擎——“土地出让 ➔ 地方城投举债 ➔ 基建与房地产狂飙”已经不可逆地见顶。
当核心城市不动产价格回归理性,居民部门财富预期发生深刻转变,微观个体最理性的选择便是“提前还贷、削减非必要支出、进行预防性储蓄”。与此同时,企业部门面对薄弱的下游需求不敢贸然追加资本开支。央行释放的大量流动性因此在商业银行体系内部打转,形成了经典的资产负债表收缩与信用传导阻滞。
3. 危险节点二:产能堰塞湖外溢,直撞全球贸易壁垒
随着传统地产与基建吸纳信贷能力的减弱,大量的金融资源与产业政策全面倾斜至新能源、高端装备制造与半导体领域,迅速建成了人类工业史上前所未有的产能高地。
在国内有效市场无法完全承接供给洪流的情况下,企业为了维持开工率与现金流,只能以极致内卷的成本向海外市场倾销出海。这种单向供给不仅迅速引发了欧美发达经济体以“国家安全”和“产业链自主”为名的关税封锁,甚至在东南亚、拉美等新兴市场也遭遇了密集的反倾销抵制。
4. 爆发形态:低通胀阴跌与以时间换空间的漫长去杠杆
在资本账户管制、国有大行托底与强监管框架下,中国体系具备极高的系统性抗压韧性,不会轻易发生美式金融猝死。
但这一模式的代价是漫长且体感冰凉的去杠杆过程:资产价格低通胀阴跌、微观企业毛利被层层削平、失血式内卷常态化。如同慢性风湿,它不致命,但会在相当长的周期内持续隐痛。
三、 终极杀局:三十年“离岸夫妻”模式瓦解与全球共振
1. 曾经运转完美的黄金闭环
过去三十年全球低通胀与繁荣扩张的底层密码,是中美之间深度绑定的“离岸夫妻”循环分工:
【传统离岸共生循环机制】
- 实物流通 ➔ 中国依托庞大的劳动力与全产业链基建,向美国源源不断输出高性价比工业品,帮西方社会平抑通胀压力;
- 资本回流 ➔ 中国将赚取的庞大贸易顺差反手买入美债,帮美国压低长端国债利率,外汇储备回流纽约,滋养华尔街资产的繁荣扩张。
在这套闭环中,美国输出纸币与金融资产,中国输出实体工业品与廉价劳动力,维系了全球近三十年的低通胀繁荣。
2. 无法维系的共同死结
如今,这套精巧的齿轮两端都已逼近极限,正在发生剧烈的脱节摩擦:
- 美国方面:试图通过加征关税、制造业回流与“去风险”切割供应链。但空心化的劳工技能储备与天量国债负担,根本无法在本土构建低通胀的工业体系。关税加得越狠,本土生活成本与长期通胀粘性就越重,反噬自身的财政加息压力;
- 中国方面:发力“科技自立、去美元化、消化过剩”,但一旦庞大的工业机器轰鸣运转,其规模效应决定了它在物理上依然无法脱离海外最终消费市场的吸纳。
| 维度对比 | 美式危机(急性心梗) | 中式承压(慢性风湿) |
|---|---|---|
| 病灶根源 | 负债端无限膨胀透支资产端回报 | 顶级工业供给与内需买力的张力 |
| 承载主体 | 华尔街杠杆体系、国债流动性、AI 估值 | 房地产旧信贷、地方债务、出海产能 |
| 触发机制 | 关键流动性缺口、资产泡沫踩踏 | 外部关税围堵、微观企业失血出清 |
| 破坏烈度 | 突发雪崩、以秒计算、震荡全球 | 长期阴跌、以年计算、利润贴地 |
| 底层角色 | 提供火药(脱缰的估值与脆弱杠杆) | 提供引信(漫灌的通缩与停滞的内需) |
四、 机制定性与微观个体的安全气囊
如果用一句话概括下一场全球经济危机的生成机制:
美国负责提供火药(膨胀至脱缰的资产估值与脆弱的债务杠杆),中国负责提供引信(向外漫灌的通缩产能与停滞的内需买力)。
引爆危机的扳机大概率依然在华尔街——因为金融杠杆链条的容错率最低、资产定价最为敏感,稍有流动性风吹草动就会掀起惊涛骇浪。但倒下的骨牌会顺着断裂的全球供应链管网,毫无悬念地砸向每一处开足马力却赚不到微观利润的世界工厂流水线。
这不是 “Made in China” 还是 “Made in USA” 的非此即彼,而是这艘全球化合资大船在分道扬镳时,两舷各自吞下的结构性恶果。
对于普通投资者与追求 FIRE 的微观个体而言,看懂这场共振死锁的终极意义在于放弃侥幸与单边下注:
- 警惕高空杂技:不要在流动性窄门前高估自己的逃生反应速度,远离依赖便宜资金续命的脆弱杠杆;
- 警惕底层失血:不要低估去杠杆周期的漫长与冰凉,规避陷入无休止价格战的重资产内卷赛道;
- 夯实微观防护垫:拥有跨周期的真实正向现金流与硬通货资产,才是穿透这场宏观风暴唯一的安全气囊。
从“岗位解绑”到“一人商业体”:探索 FIRE 与高品质旅居
当传统组织被“任务化(Taskification)”与 AI 智能体深层解构,最明智的应对策略是解绑单一工位,依托自己的核心认知构建“高客单、无重资产、可自由编排”的个人商业资产。
V-G Club(Wellness & Golf Club) 专注于为追求 FIRE 与品质生活的准退休/高净值人群提供合作球场特惠打球权益、四季候鸟温泉微度假与慢性病抗衰方案。不持一砖一瓦,运营品质生活。