透视中国影子债务与化债全景:从隐性债务置换到普通人的生活变迁
深度解构中国地方影子债务与城投负债的真实规模、透明度演进、新一轮化债置换组合拳,以及这场深刻的财政重塑对体制内、供应链企业、大众理财与日常生活的深远影响。
核心导读: 在过去三十年中国高速城镇化的进程中,“土地出让 ➔ 融资平台举债 ➔ 基建新城扩张”构成了驱动宏观经济狂飙突进的核心引擎。然而,伴随这一引擎运转的,是规模庞大且盘根错节的“影子债务”(地方政府隐性债务与城投负债)。 当房地产供求关系发生根本性转变、土地财政红利逐步退潮,这一旧有的信用扩张模式迎来了历史性拐点。从中央出台的一揽子化债政策到“10万亿+2万亿”重大置换组合拳,这不仅是一场宏观资产负债表的大规模腾挪,更是一场深刻重塑每一位普通人收入、资产与生活预期的深远变革。
一、 影子债务与地方债务的真实规模:两个口径的透视
在探讨地方债务时,公众与市场常将“地方债务”、“城投债”与“影子债务”混为一谈。从专业财政与金融视角来看,必须清晰厘清法定显性债务与影子/隐性债务的本质分野:
- 法定显性债务:列入全国人大及地方人大预决算管理的地方政府一般债券和专项债券,由财政信用直接背书,受严格的限额控制。
- 隐性债务(影子债务):地方政府在法定限额之外,通过地方政府融资平台(LGFV / 城投公司)、政府购买服务、PPP(政府和社会资本合作)包装、违规出具兜底函等形式,实质由财政资金承担偿还或担保责任的债务。
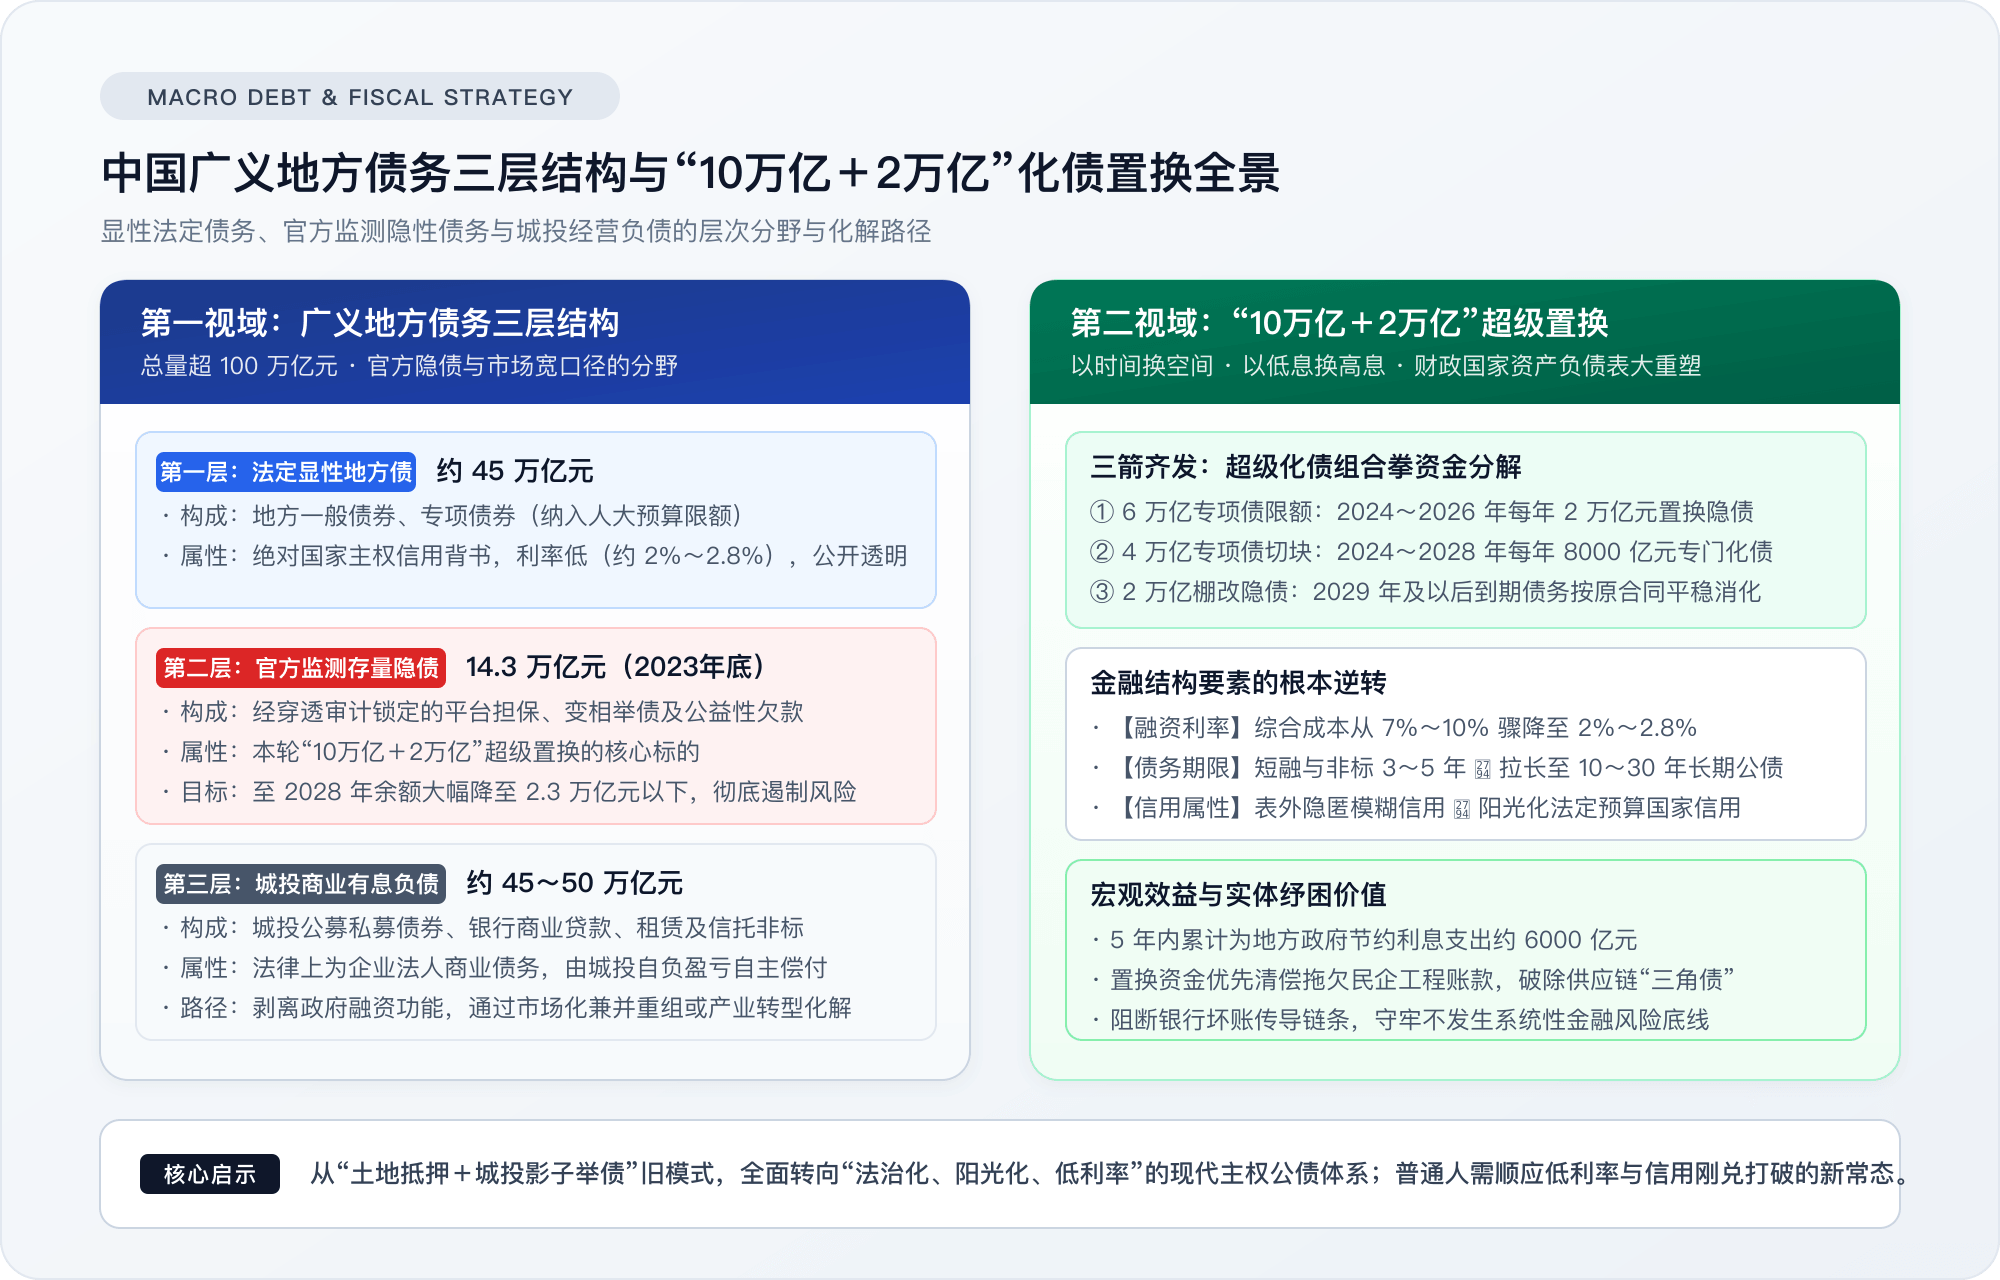
上述三层架构清晰划分了法定债务、政府兜底隐债与城投商业负债的法律边界与化解路径,其具体核算口径如下:
| 统计口径 | 涵盖核心范围 | 当前规模估算 | 偿付责任与信用属性 |
|---|---|---|---|
| 法定显性地方债 | 地方政府一般债券、专项债券 | 约 45 万亿元 | 纳入财政赤字与限额管理,具有绝对法定主权信用 |
| 官方监测隐性债务 | 经国家隐债系统排查确认的政府兜底负债 | 14.3 万亿元 | 政府出具担保或承诺偿还,本轮三年大置换的核心标的 |
| 城投广义有息负债 | 城投公开债券、银行贷款、非标信托、租赁借款 | 55 万亿~65 万亿元 | 法律上为企业法人商业债务,但与地方基建高度捆绑 |
1. 官方权威底数:14.3 万亿元(截至 2023 年底)
2024 年底,财政部向全国人大常委会专题汇报并首次向公众公开披露了全国隐性债务底数:截至 2023 年底,全国纳入隐性债务监测系统的存量隐性债务余额为 14.3 万亿元。
这一数据的公布打破了长期以来海外投行与市场机构关于中国地方隐性债务“深不见底”的揣测,为宏观经济精准拆弹提供了明确的账面依据。
2. 市场与学术界宽口径:55 万亿~65 万亿元
学术界与金融市场机构通常以“城投平台有息负债总额”作为广义影子债务的观测指标。测算表明,全国数千家城投公司的银行贷款、债券、信托等有息负债合计约 55 万亿~65 万亿元。
官方隐债口径(14.3 万亿)与市场宽口径(约 60 万亿)之所以存在差异,核心在于法律责任的甄别:
- 只有政府违规出具兜底承诺、用于纯公益性项目的负债,才被财政部认定为政府必须兜底的“隐性债务”;
- 其余大量用于供水、供气、产业园区开发等具有一定现金流项目的城投负债,被划归为“企业经营性债务”,原则上由城投公司作为独立法人自主承担偿还责任。
然而,在现实金融生态中,由于城投平台与地方政府在资产划拨、人员任命上的紧密关联,二者完全物理切割在过去极具难度,这也是金融市场始终存在“城投信仰”的根本土壤。
二、 债务透明度的演进:从“暗箱狂飙”到“穿透阳光化”
回顾过去二十年,中国地方政府的举债模式经历了一场惊心动魄的制度重构:
【地方举债治理范式的四阶段演进】
- 阶段一(2008~2014年)表外隐蔽膨胀 ➔ 应对全球金融危机,预算法限制地方直接发债,各地依托城投公司、土地抵押与信托借道狂飙;
- 阶段二(2015~2018年)首轮置换与立规 ➔ 新预算法正式实施,通过 12.2 万亿元置换债券将历史债务转为显性债券,“开前门、堵后门”;
- 阶段三(2018~2023年)建立穿透式隐债系统 ➔ 建立全国统一隐性债务监测平台,逐笔锁定项目合同与责任人,严禁违规新增;
- 阶段四(2024年至今)底数全面阳光化与大规模化解 ➔ 亮明 14.3 万亿元底数,通过发行超大规模政府专项债券实施系统性置换。
1. 过去低透明度带来的结构性扭曲
在旧模式下,地方举债依赖复杂的表外嵌套架构:
- 资金成本层层加码:地方政府为了绕过监管红线,借道信托通道、金交所定向融资计划(定融)、融资租赁等,实际综合融资成本常高达 7%~10% 甚至更高,中间夹杂着巨额的中介与通道费用;
- 非标债务难以穿透:底层资产到底投向了哪些项目、抵押土地是否重复抵押,外部监管机构甚至同级人大往往难以全面掌握。
2. 当前透明度取得的实质性跨越
随着国家隐债监测系统全面运转并公开数据,地方债务实现了由“暗”转“明”的历史性转折:
- 摸清底数:哪一个区县、哪一家平台、借了哪家金融机构的钱、利率多少,在中央系统内全部实现“一键穿透”;
- 问责终身化:终身追责制切断了官员“借钱出政绩、调离不担责”的道德风险,新增隐性债务的通道被彻底焊死。
三、 化债的核心逻辑:“以时间换空间”的金融工程
为什么地方债务必须化解?地方债务的本质并不是“资产资不抵债”,而是“严重的流动性错配与期限错配”。
地方政府修建的综合管廊、高等级公路、跨江大桥、城市绿化等公共设施,产生的社会效益跨越三十年甚至五十年,但过去却靠三年期的高息非标贷款或城投短期债券来滚动支撑。一旦房地产成交量下滑导致地方土地出让金腰斩,借新还旧的脆弱链条便面临断裂风险。
1. “10万亿+2万亿”超级化债组合拳的构成
中央出台的大规模化债方案,本质是一场顶层的国家资产负债表置换工程:
- 增加 6 万亿元地方政府债务限额:分 3 年(2024~2026年)实施,每年 2 万亿元,全额用于置换地方存量隐性债务;
- 连续 5 年切块 4 万亿元新增专项债:从 2024 至 2028 年,每年从新增地方政府专项债券中专门安排 8000 亿元,专门用于化解隐性债务;
- 2 万亿元棚改隐债自然消化:明确 2029 年及以后年度到期的棚户区改造隐性债务 2 万亿元,仍按原合同平稳偿还。
通过这套组合拳,到 2028 年之前地方需要消化的隐性债务总额将从 14.3 万亿元断崖式下降至 2.3 万亿元,绝大部分隐性高息债务被系统性转化为合法、低息、长期的公开发行政府债券。
【置换前后关键金融要素对比】
- 原有隐性负债(旧轨):综合融资利率 7%~10% ➔ 期限仅 3~5 年(短融非标密集到期) ➔ 隐匿表外且兑付风险积聚;
- 置换后法定政府债(新轨):综合发行利率 2%~2.8% ➔ 期限拉长至 10~30 年(匹配基建生命周期) ➔ 阳光入表且由国家主权信用直接托底。
2. 为什么“以低换高、以长换短”是破局最优解?
- 每年节约数千亿利息:置换后利率由 7% 降至 2.5% 左右,据财政部测算,仅利息负担在 5 年内就可为地方财政累计减轻约 6000 亿元;
- 拉长偿还期限:将原本集中在 1~3 年内到期的兑付洪峰,平摊至 10 年、20 年甚至 30 年的跨度中,与基础设施的超长回报周期重新匹配;
- 坚决守住底线:阻断金融机构发生连锁性坏账挤兑的路径,守住不发生系统性金融风险的底线。
四、 宏观化债对普通人日常生活的深远影响
宏观债务绝非冰冷的统计数字,它像地心引力一样深刻牵引着微观个体的资产配置、职业生涯乃至日常消费:
1. 体制内与公共部门人员:“紧日子”成为刚性纪律
- 非规范津补贴全面规范与清退:在土地财政与城投融资高速狂飙时期,部分经济强区依靠土地出让分成与平台资金池,给基层人员发放了高额的绩效奖、招商奖、精神文明奖等。随着财政转为硬预算约束,“保工资、保运转、保基本民生”的三保底线成为硬指标,体制内人员薪资结构回归均值化;
- 编外人员大规模精简:各地相继出台清理规范机关事业单位编外聘用人员的政策,劳务派遣、协勤协警、辅助岗位加速清退。
2. 实体企业与供应链从业者:债务解套与“清欠账款”
- 民营供货商迎来救命回款:过去几年,由于地方财政捉襟见肘,大量从事园林绿化、安防工程、IT软件、建筑施工、医疗器械的民营企业被拖欠巨额工程款与货款,甚至导致部分优秀民企现金流断裂、员工被动失业。
- 畅通经济微循环:本轮化债资金明确要求“优先用于清偿拖欠企业账款”。地方政府拿到置换资金后,率先归还拖欠企业的合法工程款,直接解冻了上下游企业间的“三角债”,为数以千万计的民企员工保住了饭碗。
3. 普通投资者与家庭理财:“城投信仰”幻灭与资产荒蔓延
- 高息保本神话彻底终结:过去十余年,许多普通中产与高净值人群习惯了购买年化 7%~10% 的“政信类信托”或“地方金交所定融产品”,盲目相信“地方政府绝不会坐视不理”。在严监管与严禁新增隐债的铁律下,非标理财频繁打破刚兑,大批定融产品暴雷、打折处置,居民财富中的“无风险高息收益”不复存在;
- 长期低利率常态化:地方政府不再以 8% 的高息向影子银行抢资金,全社会优质信贷资产供给大幅收缩,金融体系陷入“资产荒”。这直接推动商业银行存款利率从 3% 跌入“1 时代”,普通人必须接受所有低风险理财收益中枢永久性下移的现实。
4. 普通市民生活体验:公共品价格市场化与基建减速
- 公用事业进入调价周期:过去,城市公共交通、自来水、居民燃气、集中供暖之所以常年维持低廉票价,很大程度上依赖于地方财政与城投公司的暗中补贴。随着财政资金退出隐性兜底,全国多地自来水、燃气、高铁票价开启调价窗口,公共服务逐步转向“保本微利、使用者付费”的市场化逻辑;
- 面子工程退场,聚焦实效民生:超前规划的千亿级新城、景观亮化、大型仿古小镇等形象工程被全面叫停;专项债的资金被更加严格地约束在地下管网更新、老旧小区电梯加装、乡村医疗托育等实打实的民生补短板领域。
5. 财富锚点与置业逻辑的不可逆颠覆
- 告别概念炒作,回归居住与现金流:过去“地方借钱修高铁新城 ➔ 炒热地价 ➔ 居民加杠杆抢房”的闭环被彻底粉碎。失去了源源不断的新增债务输血,没有实体产业与真实人口流入的偏远新区,其资产流动性正在加速枯竭;
- 城市竞争进入“纯造血能力”时代:未来城市的繁荣将不再取决于“哪座城市更能借钱搞基建”,而完全取决于地方制度环境、产业孵化能力与真实的民营经济活力。
五、 结语:一场经济增长范式的涅槃重塑
中国的地方债务问题,不是单纯的技术性财务问题,而是过去三十年“投资拉动型”与“土地信用型”增长模式不可避免的历史副产物。
当前的化债大幕,宣告了依托影子银行与土地资本狂飙时代的终结:
- 从宏观视角看:它是以国家主权信用的确定性,去对冲地方表外债务的不确定性,用时间换取空间,推动财政体系全面走向法治化、阳光化;
- 从微观个体看:它提醒着每一个人——告别对宏观盲目扩张的幻想,摒弃一切脱离商业常识的高收益承诺,更加珍惜手中的现金流与核心资产。
在这场深刻的资产负债表大重构中,唯有深刻理解这套宏观底层密码的人,才能在经济结构转型的滔滔大潮中立于不败之地。
从“岗位解绑”到“一人商业体”:探索 FIRE 与高品质旅居
当传统组织被“任务化(Taskification)”与 AI 智能体深层解构,最明智的应对策略是解绑单一工位,依托自己的核心认知构建“高客单、无重资产、可自由编排”的个人商业资产。
V-G Club(Wellness & Golf Club) 专注于为追求 FIRE 与品质生活的准退休/高净值人群提供合作球场特惠打球权益、四季候鸟温泉微度假与慢性病抗衰方案。不持一砖一瓦,运营品质生活。